なぜ韓国から日本企業の撤退が続くのか?採算悪化の真相と2026年最新動向
隣国・韓国のマーケットにおいて、かつて消費市場を牽引した日系企業のプレゼンスが大きな転換期を迎えています。ニュースや経済誌で報じられる有名アパレルや大手自動車メーカーの事業撤退・店舗閉鎖は、日本国内でも大きな関心を集めてきました。一過性の政治的摩擦による不買運動の余波と捉えられがちですが、その深層には現地市場の急激な構造変化と、ビジネスモデルの採算悪化というシビアな現実が存在します。
2026年現在の韓国ビジネスを取り巻く環境は、かつてないスピードで「選別と二極化」が進んでいます。現地でシェアを維持し増益を続ける企業が存在する一方で、なぜ多くの有名企業が事業撤退という重い決断を下さざるを得なかったのか。公開された決算数値や現場の取材データに基づき、撤退の真相とこれからの日韓経済関係の展望を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:撤退の主因は一時的な不買運動にとどまらず、「急速なデジタル化・地場企業の台頭・人件費高騰」による採算悪化が決定打となった。
- 要点2:日産自動車やGU、DHCなどB2Cブランドの撤退が目立つ一方、半導体素材や先端技術を担うB2B分野では投資拡大という明確な二極化が進行。
- 要点3:2026年現在の韓国市場は少子高齢化と内需飽和に直面しており、感情論を排した冷徹なポートフォリオ見直しと高付加価値化が事業継続の生命線となる。
【撤退企業一覧】韓国市場から撤退・事業縮小した有名日系企業の実態
韓国市場からの撤退や事業の大幅な縮小は、特定の業界に限らず多岐にわたる分野で発生しています。報道各社の発表資料や企業IRデータから、主な撤退・縮小事例を整理すると、消費者と直接接点を持つB2C(対消費者)ビジネスでの苦戦が際立っています。
自動車分野では、日産自動車(韓国日産)が2020年12月末をもって韓国市場における新車販売事業から完全撤退しました。プレミアムブランドであるインフィニティを含め、現地での販売台数が激減したことが要因です。また、アパレル分野ではファーストリテイリング傘下のGU(ジーユー)が2020年夏に韓国内の全実店舗を閉鎖し、オンライン事業の再構築へと舵を切りました。さらに、オンワード樫山やサマンサタバサなどの有名アパレルブランドも、現地店舗網の整理や事業撤退を余儀なくされています。
リテール・流通業界では、コンビニ大手のミニストップが2022年に韓国事業を現地流通大手ロッテグループ(コリアセブン)へ売却し、完全撤退を果たしました。化粧品・ヘルスケア分野ではDHCが2021年に現地撤退を発表したほか、精密機器のオリンパスも採算性の低迷から韓国内でのデジタルカメラ事業を終了し、医療機器事業へ経営資源を集中させる選択を行っています。
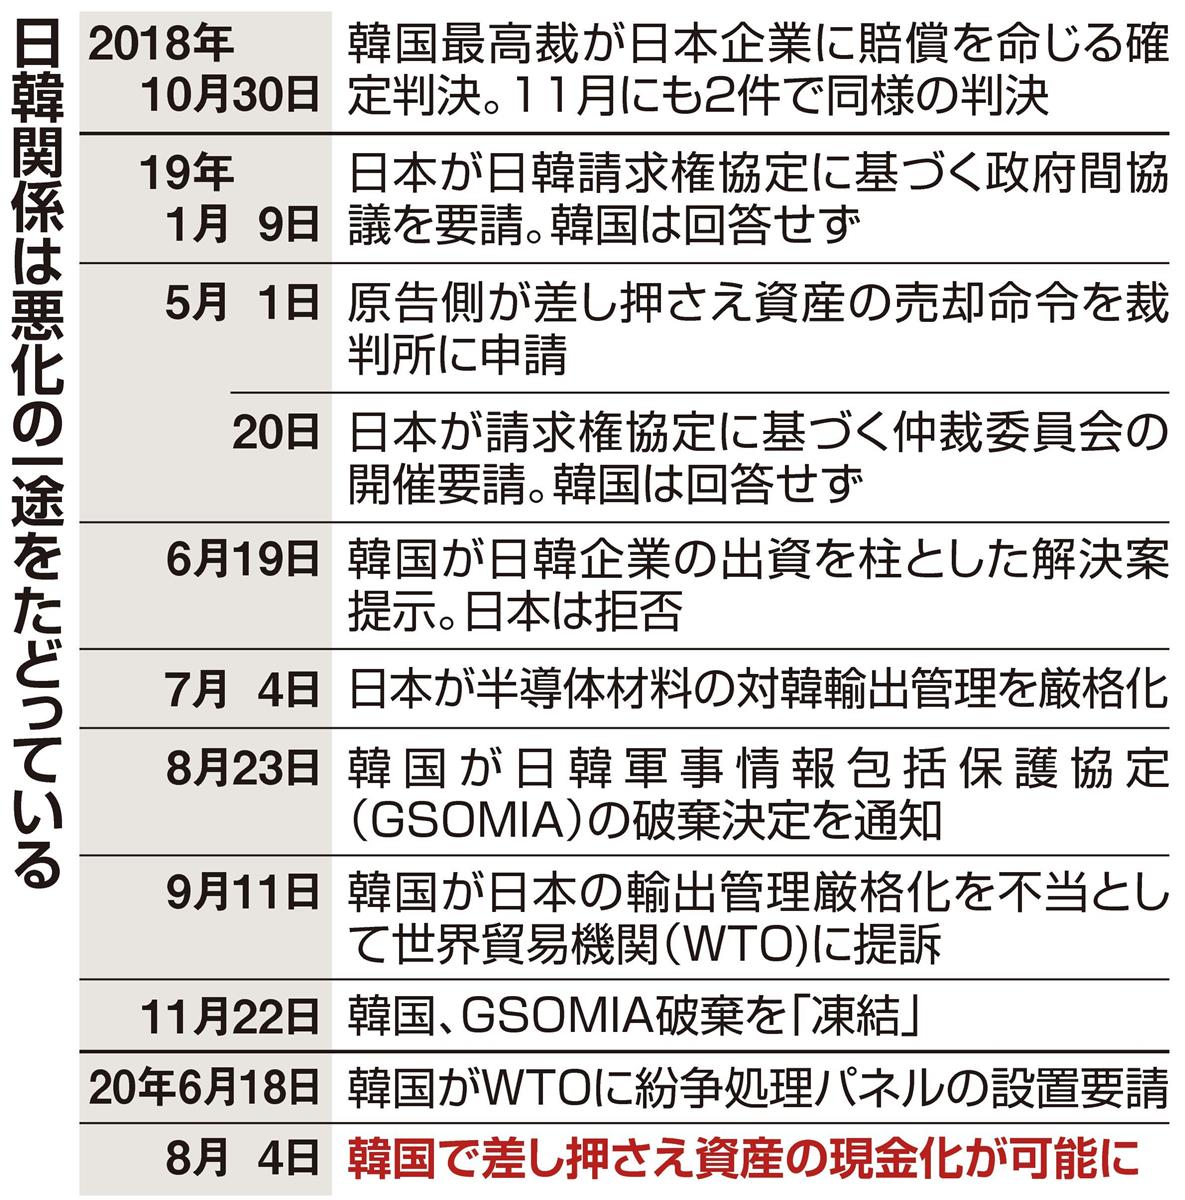
なぜ韓国から日本企業は撤退するのか?採算悪化と構造変化の真相
韓国市場からの相次ぐ撤退劇の背景として、2019年に発生した大規模な「No Japan(不買運動)」が直接の引き金となったケースは少なくありません。当時の特番インタビューや企業関係者の証言によると、「一夜にして店舗への客足が途絶え、売上が前年比7〜8割減に落ち込んだ」という生々しい声が記録されています。しかし、ジャーナリズムの視点から現地の事業損益を検証すると、不買運動はあくまで「既存の経営課題を表面化させたトリガー」に過ぎないことが分かります。
撤退に至った決定的な理由は、以下の3つの構造的要因に集約されます。
第一に、「地場プラットフォームと現地ブランドの急成長」です。韓国のEC市場は急速な進化を遂げ、Coupang(クーパン)の即日配達網や、ファッション特化型プラットフォーム「Musinsa(ムシンサ)」などが若年層の消費を完全に掌握しました。日本のブランドが持つ「洗練されたデザインや高品質」というアドバンテージは、圧倒的なスピード感と低価格を武器にする韓国地場ブランドによって急速に埋められました。
第二に、「固定費の急騰と法規制リスク」が挙げられます。韓国では最低賃金の大幅な引き上げが継続し、都市部の商業ビル賃料も高騰を続けました。これに加え、週52時間勤務制の導入や強固な労働組合との労使交渉など、店舗運営や現地法人運営にかかるオペレーションコストが日本の想定を上回るスピードで膨らみ、営業利益を圧迫しました。
第三に、「超少子化に伴う国内市場規模の縮小懸念」です。合計特殊出生率が0.7を下回る水準まで低下した韓国市場において、内需依存型ビジネスの中長期的な成長余地は極めて限定的となっています。グローバル展開を進める日本企業の本社経営陣にとって、限られた経営資源を東南アジアや北米、インドなどの成長市場へ再配分する「選択と集中」の判断が下された結果といえます。
【徹底比較】日系企業の韓国事業における損益構造とビジネスリスク
韓国へ進出する日系企業が直面する経営課題は、進出分野によって劇的に異なります。業界ごとの収益性、市場特性、および直面するリスク要因を体系的に比較検証しました。
| 事業セクター | 現状の損益動向と実態 | 韓国市場特有のリスク要因 | 編集部の分析・評価 |
|---|---|---|---|
| 自動車・二輪 | 日産撤退。トヨタ・レクサスはハイブリッド需要で黒字回復。 | 現代自動車(ヒョンデ)の圧倒的シェア、充電インフラ規制。 | 明確な差別化技術(HEV等)を持たない中位ブランドは生存困難。 |
| アパレル・日用品 | GU撤退、ユニクロはV字回復。中価格帯アパレルは赤字縮小傾向。 | 現地ECの台頭、トレンドサイクルの極端な短さ、店舗賃料高。 | 店舗型ビジネスは固定費負担が重く、EC特化型への転換が必須。 |
| 食品・飲料・外食 | アサヒ生ジョッキ缶等のヒットでビール市場復権。外食は競争激化。 | 原材料費・人件費の高騰、外食フランチャイズの過密競争。 | 「日本でしか味わえない付加価値」の創出がなければ淘汰が早い。 |
| 半導体素材・B2B製造 | 東京エレクトロン、東レなど現地投資を継続・拡大し高収益を維持。 | 韓国政府の国産化推進政策、サムスン等の内製化圧力。 | 代替不可能な技術的優位性を持つ限り、極めて強固な収益基盤。 |

【実態検証】「No Japan」の変容と現場に見えるリアルな消費行動
ソーシャルメディアや現地の消費動向を精査すると、かつて過熱した不買運動の熱狂は2024年から2026年にかけて様相を一変させています。韓国の20代〜30代の若年層(MZ世代)を中心に、実利主義と個人の好みを最優先する価値観が定着しました。
象徴的な事例が、アサヒビールの「未来のレモンサワー」や「スーパードライ 生ジョッキ缶」の現地展開です。発売直後から韓国内の主要コンビニや大型スーパーで品切れが相次ぎ、SNS上では「入手困難なプレミアム商品」として拡散されました。また、不買運動の直撃を受けたユニクロ(FRL Korea)も、有名デザイナーとのコラボレーション戦略やヒートテックなどの機能性衣料への回帰により、売上高・営業利益ともに大幅なV字回復を達成しています。
知恵袋や現地のオンラインコミュニティ(DC Inside、Instizなど)の声を見ると、「良い製品であれば原産国を気にせず購入する」「日本旅行で体験したグルメやカルチャーを日常でも楽しみたい」という肯定的な意見が多数を占めています。つまり、現代の韓国市場において製品が売れない、あるいは撤退に追い込まれる理由は「日本企業だから」ではなく、「競合他社と比較して製品力や価格競争力が劣っているから」という純粋な市場原理によるものが大半を占めています。
一般に知られていない盲点と誤解|「撤退=全面敗北」ではない二極化の構図
日本国内のネットニュースなどでは、「日系企業の韓国撤退」というトピックがセンセーショナルに報じられがちですが、これには重大な盲点が存在します。B2Cの有名リテール企業が撤退する一方で、B2B(企業間取引)領域における日系素材・装置メーカーは、むしろ韓国での事業展開を深化させているという事実です。
サムスン電子やSKハイニックスといった世界屈指の半導体・ディスプレイ巨人が拠点を置く韓国市場は、日本の先端化学メーカーや半導体製造装置メーカーにとって不可欠な巨大市場です。東京エレクトロンは韓国内の研究開発拠点を拡張し、信越化学工業や住友化学などの素材各社も現地サプライチェーンへの組み込みを強化しています。
このように、目に見える看板を下ろすB2Cブランドの撤退ニュースの裏側で、産業インフラを支える高収益なB2Bビジネスは極めて強固なパートナーシップを維持しています。「日系企業の完全敗退」という短絡的な見方は実態を見誤るリスクがあり、実際には「過度な競争に晒される消費財からの戦略的撤退」と「不可欠な技術を持つ生産財への集中」というダイナミックな構造改革が行われています。
【プロの結論】韓国進出・継続に向いている企業と慎重になるべき企業の判断基準
産業社会学およびグローバル経営戦略の視点から、2026年以降の韓国ビジネスにおいて成果を出せる企業と、撤退や見直しを検討すべき企業の境界線を明確に提示します。
▼ 韓国市場で勝機を見出せる企業の条件(推奨):
- 代替不可能な知財・コア技術を保有している:競合が模倣できない特許技術や先端素材を提供できるB2B企業。
- デジタルネイティブなマーケティングに適応できる:現地の主要プラットフォーム(NAVER、Coupang、Instagram、TikTok等)を活用し、リアルタイムで現地消費者に直販(D2C)できる体制を持つ企業。
- 現地法人に大胆な権限移譲を行っている:本社決裁を待たずに、韓国特有の超高速トレンド変化に即応できる現地主導の意思決定ラインを構築している企業。
▼ 進出を控えるべき、または撤退・縮小を検討すべき企業の条件(非推奨):
- 「日本で売れている」という実績のみに依存している:現地向けのアレンジや価格調整を行わず、日本仕様のまま展開している企業。
- 実店舗の拡大を前提とした多額の固定費を抱えるビジネスモデル:賃料高騰と人件費上昇のスピードに店舗売上の伸びが追いつかない構造を持つ企業。
- 政治情勢や世論の変動に対するリスクヘッジ策を持たない:有事の際のサプライチェーン冗長化や代替市場の確保ができていない企業。

【韓国 日本企業 撤退】に関するよくある質問(FAQ)
Q1:韓国から撤退した日本企業は、二度と再進出できないのでしょうか?
A1:完全な撤退後も、ビジネスモデルを転換して再挑戦する事例は存在します。例えば、実店舗をすべて閉鎖したブランドが、現地の有力ECモールへの出店やライセンス契約形態に変更してリスクを抑えながら利益を確保するケースや、市場環境が好転した段階で現地パートナー企業と合弁を組んで再参入を図る動きが見られます。
Q2:韓国の「No Japan(不買運動)」は現在も続いているのですか?
A2:2019年当時のような組織的かつ大規模な不買運動はほぼ沈静化しています。訪日韓国人観光客の急増や、日本のアニメ・ポップカルチャー、飲食コンテンツの人気定着に見られるように、個人の嗜好に基づく消費活動が主流です。ただし、歴史問題や領有権問題などの政治的対立が再燃した際に局所的な反発が生じるリスクは常に潜在しています。
Q3:日系企業が韓国ビジネスで最も直面しやすい法的・労務リスクは何ですか?
A3:最低賃金の継続的な改定、週52時間勤務制などの厳格な労働時間規制、解雇規制の厳しさ、および労働組合との団体交渉が挙げられます。また、現地企業に比べて外資系企業に対するコンプライアンス遵守の視線が厳しいため、進出初期からの綿密な労務管理体制の構築が不可欠です。
まとめ:感情論を排した冷静なポートフォリオ戦略の時代へ
韓国市場における日本企業の撤退劇は、単なる政治的摩擦の産物ではなく、グローバル市場における競争環境の激化と市場構造の変化がもたらした必然的な帰結です。急速なデジタルシフト、人件費と固定費の上昇、そして人口減少という先行課題を抱える韓国市場は、日本企業にとって「自社の真の競争力」が試される過酷な試金石となっています。
2026年以降の日韓経済関係は、過去の感情的な対立軸を越え、産業ごとの強みを活かした合理的な提携と、不採算事業からの迅速な撤退というプラグマティックな時代に入りました。企業経営者やビジネスパーソンは、表面的なニュースの見出しに惑わされることなく、客観的なデータと現地の生きた市場動向に基づいた冷静な意思決定を行う姿勢が求められています。 (出典: 韓国 日本企業 撤退(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
