貯蓄1000万円で人生は変わる?2026年最新データと到達者のリアル
「資産1000万円」という大台は、多くのビジネスパーソンや家庭にとって最初の大きなマイルストーンとして意識され続けています。かつては遠い目標と見なされることも多かった8桁の資産ですが、近年の金融リテラシーの向上や投資環境の刷新を背景に、20代〜40代で到達する層が着実に増加しています。
しかし、実際に1000万円の壁を突破したとき、日々の暮らしやメンタルには具体的にどのような地殻変動が起きるのでしょうか。金融広報中央委員会による最新調査や取材に基づく生の声から、単なる数字の達成にとどまらない「生活の質の変化」と「資産形成の真実」を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:貯蓄1000万円の到達割合は単身世帯で約14%、二人以上世帯で約28%であり、30代・40代では資産格差の分水嶺となっている。
- 要点2:達成者が一様に口にする最大の変化は「生活の贅沢化」ではなく、「理不尽な労働や環境に対する心理的余裕と選択肢の獲得」である。
- 要点3:インフレ局面では現金のまま寝かせるリスクが急増しており、生活防衛資金を確保した上で新NISA等を活用した資産運用へのシフトが必須となる。
【統計で見る実態】日本人の貯蓄1000万円の到達割合と年代別データ
客観的な数字から日本の現在地を確認します。金融広報中央委員会が実施する「家計の金融行動に関する世論調査」の各種データおよび関連省庁の統計を精査すると、資産保有の二極化が浮き彫りになります。
金融資産を保有していない層(金融資産非保有層)を含めた全世帯ベースで見ると、単身世帯で1000万円以上を保有する割合は約13.9%、二人以上世帯では約27.6%となっています。一見すると珍しくない水準に思えるかもしれませんが、年代別にブレイクダウンすると実態は大きく異なります。
| 区分・年代 | 1000万円以上の割合 | 金融資産の中央値 | 編集部の見解・分析 |
|---|---|---|---|
| 20代(単身/二人以上) | 約2%〜4% | 10万〜60万円 | 到達者は極めて稀少。早期からの投資実践者や高収入層に限定される。 |
| 30代(単身) | 約11%〜13% | 100万〜150万円 | 上位1割前後の狭き門。可処分所得の貯蓄配分が成否を分ける。 |
| 30代(二人以上) | 約18%〜22% | 200万〜300万円 | 共働きパワーカップルの増加により、到達世帯が拡大傾向にある。 |
| 40代(単身) | 約18%〜22% | 100万〜200万円 | 中央値と平均値の乖離が最も激しい。二極化が固定化する分岐点。 |
| 40代(二人以上) | 約26%〜30% | 300万〜450万円 | 住宅購入や教育費支出のピークを迎え、一時的に資金が流出する時期。 |
金融資産保有額の統計を読み解く上で注意すべきは、「平均値」に惑わされないことです。富裕層が数値を引き上げるため、平均値は実態より遥かに高くなります。生活者のリアルを映し出す「中央値」を見ると、30代単身で100万〜150万円、40代単身でも100万〜200万円程度にとどまっており、1000万円という壁がいかに強固であるかが分かります。

【実態検証】「貯蓄1000万円で人生が変わる」は本当か?達成者の生の声
「貯蓄1000万円を達成すると世界が変わる」という言説はネット上で頻繁に見受けられますが、実際の生活様式はどのように変化するのでしょうか。取材やSNS、コミュニティに寄せられる達成者の体験談を検証すると、意外な共通点が浮かび上がります。
「通帳の残高が8桁に乗った瞬間、派手な買い物をしたいという欲求は完全に消え去りました。それよりも『明日会社を辞めても1〜2年は路頭に迷わない』という強烈な安心感を手に入れたことのほうが大きかった」(30代後半・IT企業勤務・単身)
達成者の多くが口を揃えるのは、消費行動の変化ではなく「精神構造の劇的な変化」です。具体的には以下の3つの心理的恩恵が挙げられます。
- 職場の理不尽に対する耐性と選択肢:「いつでも辞められる」という経済的バックボーンがあることで、過度な忖度や理不尽な要求に対して精神的優位に立てるようになります。
- 突発的なトラブルへの動じなさ:家電の故障、病気や怪我による休職、冠婚葬祭などの急な出費があっても、家計の屋根が揺らぐことがなくなります。
- 自己投資とキャリアへの攻めの姿勢:目先の小銭を追う必要がなくなるため、資格取得や転職、副業への挑戦など中長期的なリターンを見据えた行動が取れるようになります。
一方で、家族構成による受け止め方の差異も見逃せません。独身世帯においては「完全な自由への第一歩」と捉えられるのに対し、子育て世帯では「教育費や住宅ローンの頭金で消える通過点」という認識が強く、安堵感と同時に次の目標への緊張感が続くケースが一般的です。
一般に知られていない盲点とネットの誤解|「1000万円あれば一生安心」の罠
1000万円という大台には強い魔力がありますが、過大評価は禁物です。現場のファイナンシャルプランナーや資産運用の専門家が指摘する「1000万円到達者が陥りやすい3つの罠」を整理します。
第1の盲点は、インフレによる実質購買力の目減りです。長引いたデフレ時代とは異なり、物価と金利が動く環境下では、現金を普通預金に放置しているだけで資産価値が実質的に減少します。仮に年2%のインフレが継続した場合、1000万円の価値は10年後には実質約820万円相当まで目減りします。「貯めきった安心感」から思考停止に陥ることは最大のリスクと言えます。
第2の罠は、過度な節約癖による「使えない症候群」です。1000万円を貯める過程で極限の支出削減を習慣化させた結果、お金を使うことに罪悪感を抱き、自己投資や家族との思い出作りを犠牲にしてしまう心理的トラップです。お金は使って初めて価値を生むという原則を見失っては本末転倒です。
第3の誤解は、「早期リタイア(FIRE)が可能になる」という過度な期待です。年間生活費が250万円の家庭であっても、1000万円はわずか4年分の生活防衛費に過ぎません。1000万円は「完全リタイアのゴール」ではなく、あくまで「資産運用のエンジンを本格稼働させるスタートライン」と捉えるのが現実的です。
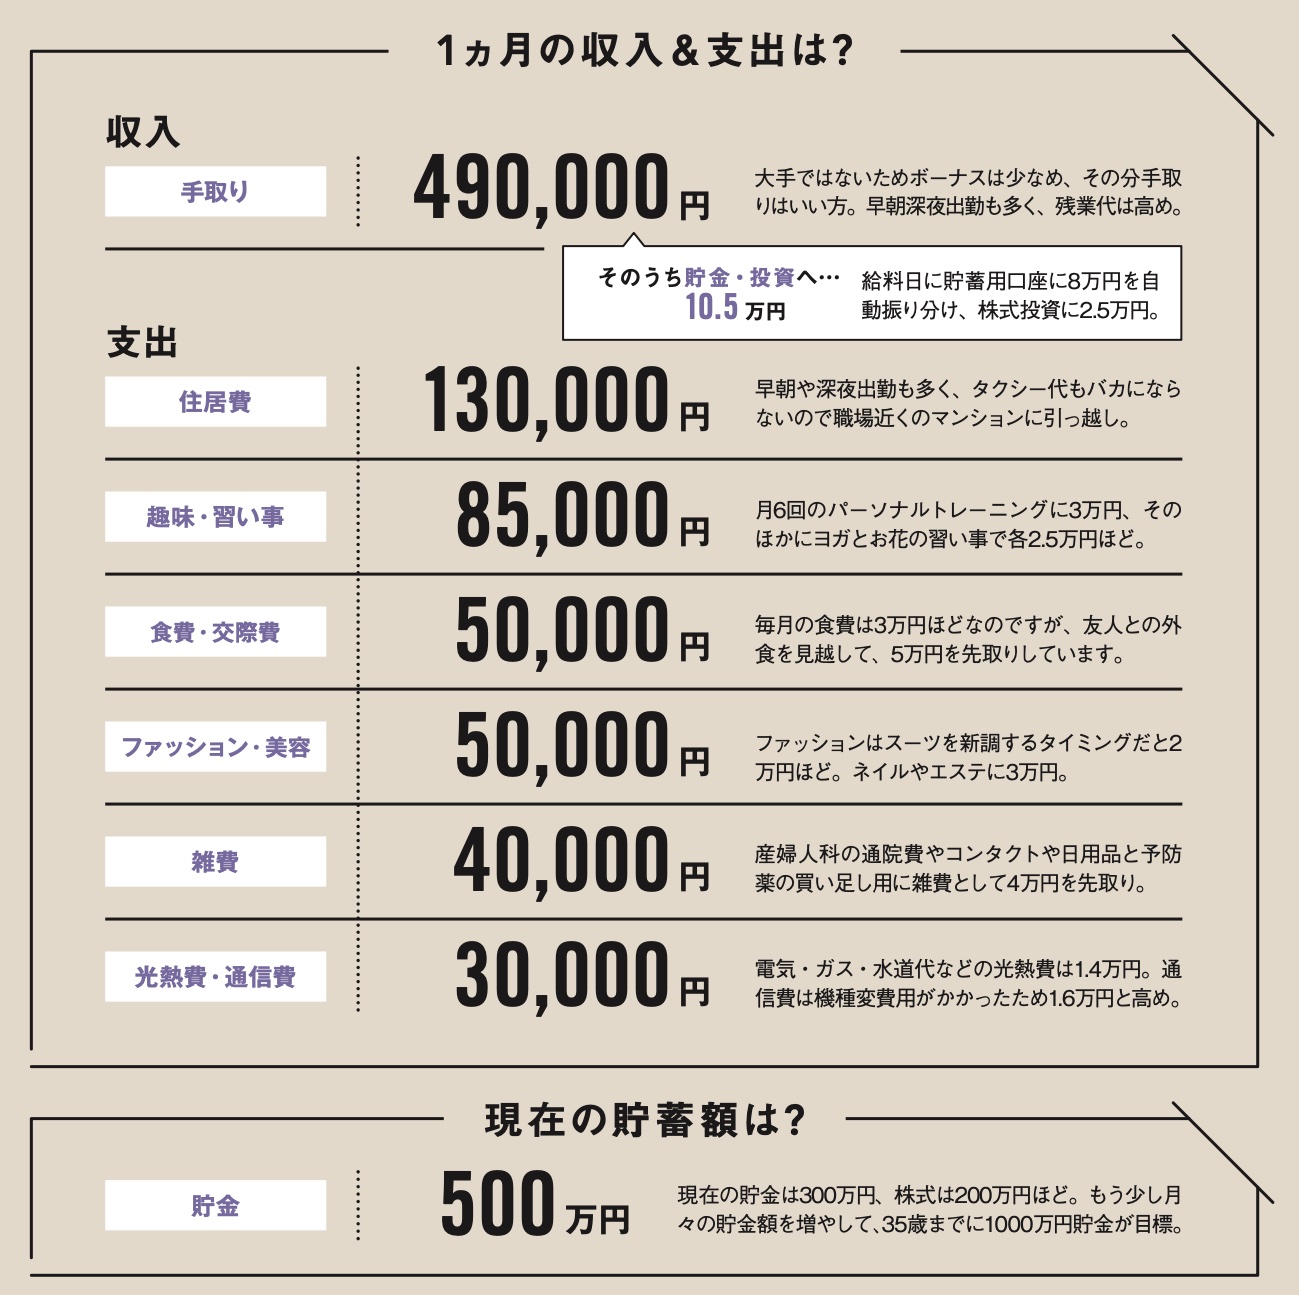
貯金1000万達成までの期間とロードマップ|最短で到達する1000万貯めるコツ
ゼロから1000万円を目指す場合、どの程度の期間が必要となるのでしょうか。毎月の貯蓄・投資額に応じたシミュレーションを行うと、明確なタイムラインが見えてきます。
- 毎月5万円(年60万円):純粋な貯蓄のみで約16.6年/年利5%運用で約11年
- 毎月10万円(年120万円):純粋な貯蓄のみで約8.3年/年利5%運用で約6.5年
- 毎月15万円(ボーナス併用・年180万円):純粋な貯蓄のみで約5.5年/年利5%運用で約4.6年
取材から判明した、再現性の高い「1000万貯めるコツ」は極めて合理的です。根性論による食費の切り詰めではなく、「固定費の聖域なき削減」と「先取り貯蓄の仕組み化」が成否を決定づけます。
具体的には、大手キャリアから格安SIMへの移行、不要なサブスクリプションの解約、民間保険の見直しによる社会保険依存度の適正化を初月に完遂します。その上で、給与受取口座から自動的に積立用口座や証券口座へ資金が移動する設定を行い、「残ったお金で暮らす」ライフスタイルを強制的かつ自動的に構築することが最短の近道です。
1000万円到達後の出口・加速戦略|新NISAを活用した資産運用おすすめプラン
1000万円を達成した段階から、資産形成のフェーズは「入金力だけの勝負」から「複利効果の最大化」へとステージが移行します。運用利回りがもたらす絶対額が大きくなるためです。年利5%で運用できた場合、1000万円の元本からは年間約50万円の果実が生まれます。
最新の制度設計を踏まえた、合理的とされるポートフォリオ配分の設計手順は以下の通りです。
まずは生活防衛資金(生活費の6ヶ月〜1年分=約150万〜300万円)を流動性の高い普通預金や個人向け国債で確保します。子育て世帯や自営業者の場合は2年分程度を厚めに確保しておくのが賢明です。
残る700万〜850万円については、新NISA(つみたて投資枠・成長投資枠)の非課税枠(生涯上限1800万円)を主軸とした投資信託への段階的・継続的アロケーションが王道です。世界経済全体の成長を享受する全世界株式(オール・カントリー)や米国広く分散されたS&P500インデックスファンドをコアに据え、一括投入ではなく毎月定額を買い付けるドル・コスト平均法でリスクを平滑化させます。
1000万円というまとまった資金基盤があるからこそ、一時的な市場の暴落にも狼狽売りせず、どっしりと構えて市場に居続けることが可能になります。
【プロの結論】資産1000万円を目指すべき人・慎重になるべき人の判断基準
行動経済学および資産形成の取材実績から導き出される、1000万円形成に対する適性と判断基準を提示します。
【今すぐ1000万円を目指すべき人】
- 将来のキャリアチェンジや独立、転職に向けた選択肢のバッファを確保したい人
- 世間体や会社の人間関係に過度に従属せず、健全な「心理的バウンダリー(境界線)」を引きたい人
- 家族の急な病気やライフステージの変化に対して揺るがない防波堤を築きたい人
【一度立ち止まり、お金の使い方を見直すべき人】
- 20代前半など、経験やスキルの獲得による将来年収の伸び代(自己資本)を節約のために削っている人
- 数字を増やすこと自体が目的化し、友人関係や家族との団らん、健康維持を軽視している人
- 過度なリスクを恐れるあまり、全額を低金利の普通預金に放置したまま満足している人

【貯蓄 1000万】に関するよくある質問(FAQ)
Q1:30代独身で貯蓄1000万円は客観的に見てすごいことですか?
A1:統計上、極めて優秀な水準です。各種世論調査によると、30代単身世帯で1000万円以上の金融資産を持つ割合はおよそ上位1割(約10〜13%)にとどまります。中央値が100万円台前半であることを考慮しても、上位クラスの家計管理能力と資産形成力を証明しています。
Q2:1000万円貯まったら全額を投資に回しても大丈夫ですか?
A2:全額投資は避けるべきです。病気、失業、冠婚葬祭などの予期せぬ支出に対応するため、最低でも生活費の半年〜1年分(独身で150万〜200万円、ファミリーで300万円程度)は生活防衛資金として現預金で確保してください。余剰資金を新NISAなどで分散投資するのが鉄則です。
Q3:夫婦で子育て中の場合、1000万円あっても足りないというのは本当ですか?
A3:子どもの進路(国公立か私立か)や住宅ローンの有無によりますが、大学進学費用だけで1人あたり400万〜1000万円程度かかるケースがあります。そのため子育て世帯において1000万円は「ゴール」ではなく、教育費と老後資金を両立させるための「重要な足がかり」と位置づけるのが適切です。
Q4:1000万円を超えると銀行や証券会社から特別な勧誘が来ますか?
A4:預金先の金融機関によっては仕組債や高手数料の投資信託、一時払い終身保険などの営業連絡が入ることがあります。しかし、対面窓口で勧められる金融商品は手数料が高額なケースが多いため、ネット証券などを活用して低コストのインデックスファンドを自ら選択・運用する姿勢が推奨されます。
まとめ:1000万円はゴールではなく「選択肢を増やす通過点」
貯蓄1000万円という節目は、単に生活を派手に変えるための道具ではありません。理不尽な環境から身を守り、自分の意思で人生の舵を切るための「強固な盾」を手に入れるプロセスそのものです。
大台を達成した後は、通帳の残高をただ眺める段階を卒業し、インフレに負けない適切な資産運用へとギアをシフトさせることが求められます。お金に振り回されるのではなく、お金を人生の豊かさを最大化するためのツールとして使いこなす視点こそが、真の安心と自由をもたらします。 (出典: 貯蓄 1000万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
