贈与と譲渡の違いを徹底比較!2026年税制で損しない選択の判断基準
家族間や個人間で不動産や株式などの資産を移転させる際、多くの人が直面するのが「贈与にするか、それとも譲渡(売買)にするか」という選択です。一見すると「家族なのだからタダで譲ればよい」と考えがちですが、安易な無償移転が原因で、想定外の重い税負担に苦しむケースが後を絶ちません。
取引の形式が無償か有償かという法的な性質の違いだけでなく、課される税金が「贈与税」か「譲渡所得税」かによって、納税額に数百万円単位の格差が生じる事例も珍しくありません。税制改正の経過措置が本格化する2026年現在の最新ルールを踏まえ、双方が抱えるコスト、法的リスク、そしてどちらを選択すべきかの客観的な判断軸を整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与は「無償(タダ)」、譲渡は「有償(対価あり)」が原則であり、適用される税率構造が根本から異なる。
- 要点2:相場を著しく下回る低額売買は「みなし贈与」や「みなし譲渡所得課税」の対象となり、二重の追徴リスクを招く。
- 要点3:2026年現在の生前贈与加算の長期化傾向や相続時精算課税の非課税枠を見極め、資産状況に応じた選択が不可欠。
【根本的な違い】無償の贈与と有償の譲渡|定義と法的効力の境界線
資産を他者へ引き渡す行為において、法律上の基本構造を理解することは失敗を防ぐ第一歩です。日常会話では混同されやすい言葉ですが、民法および税法上の位置づけは明確に区別されています。
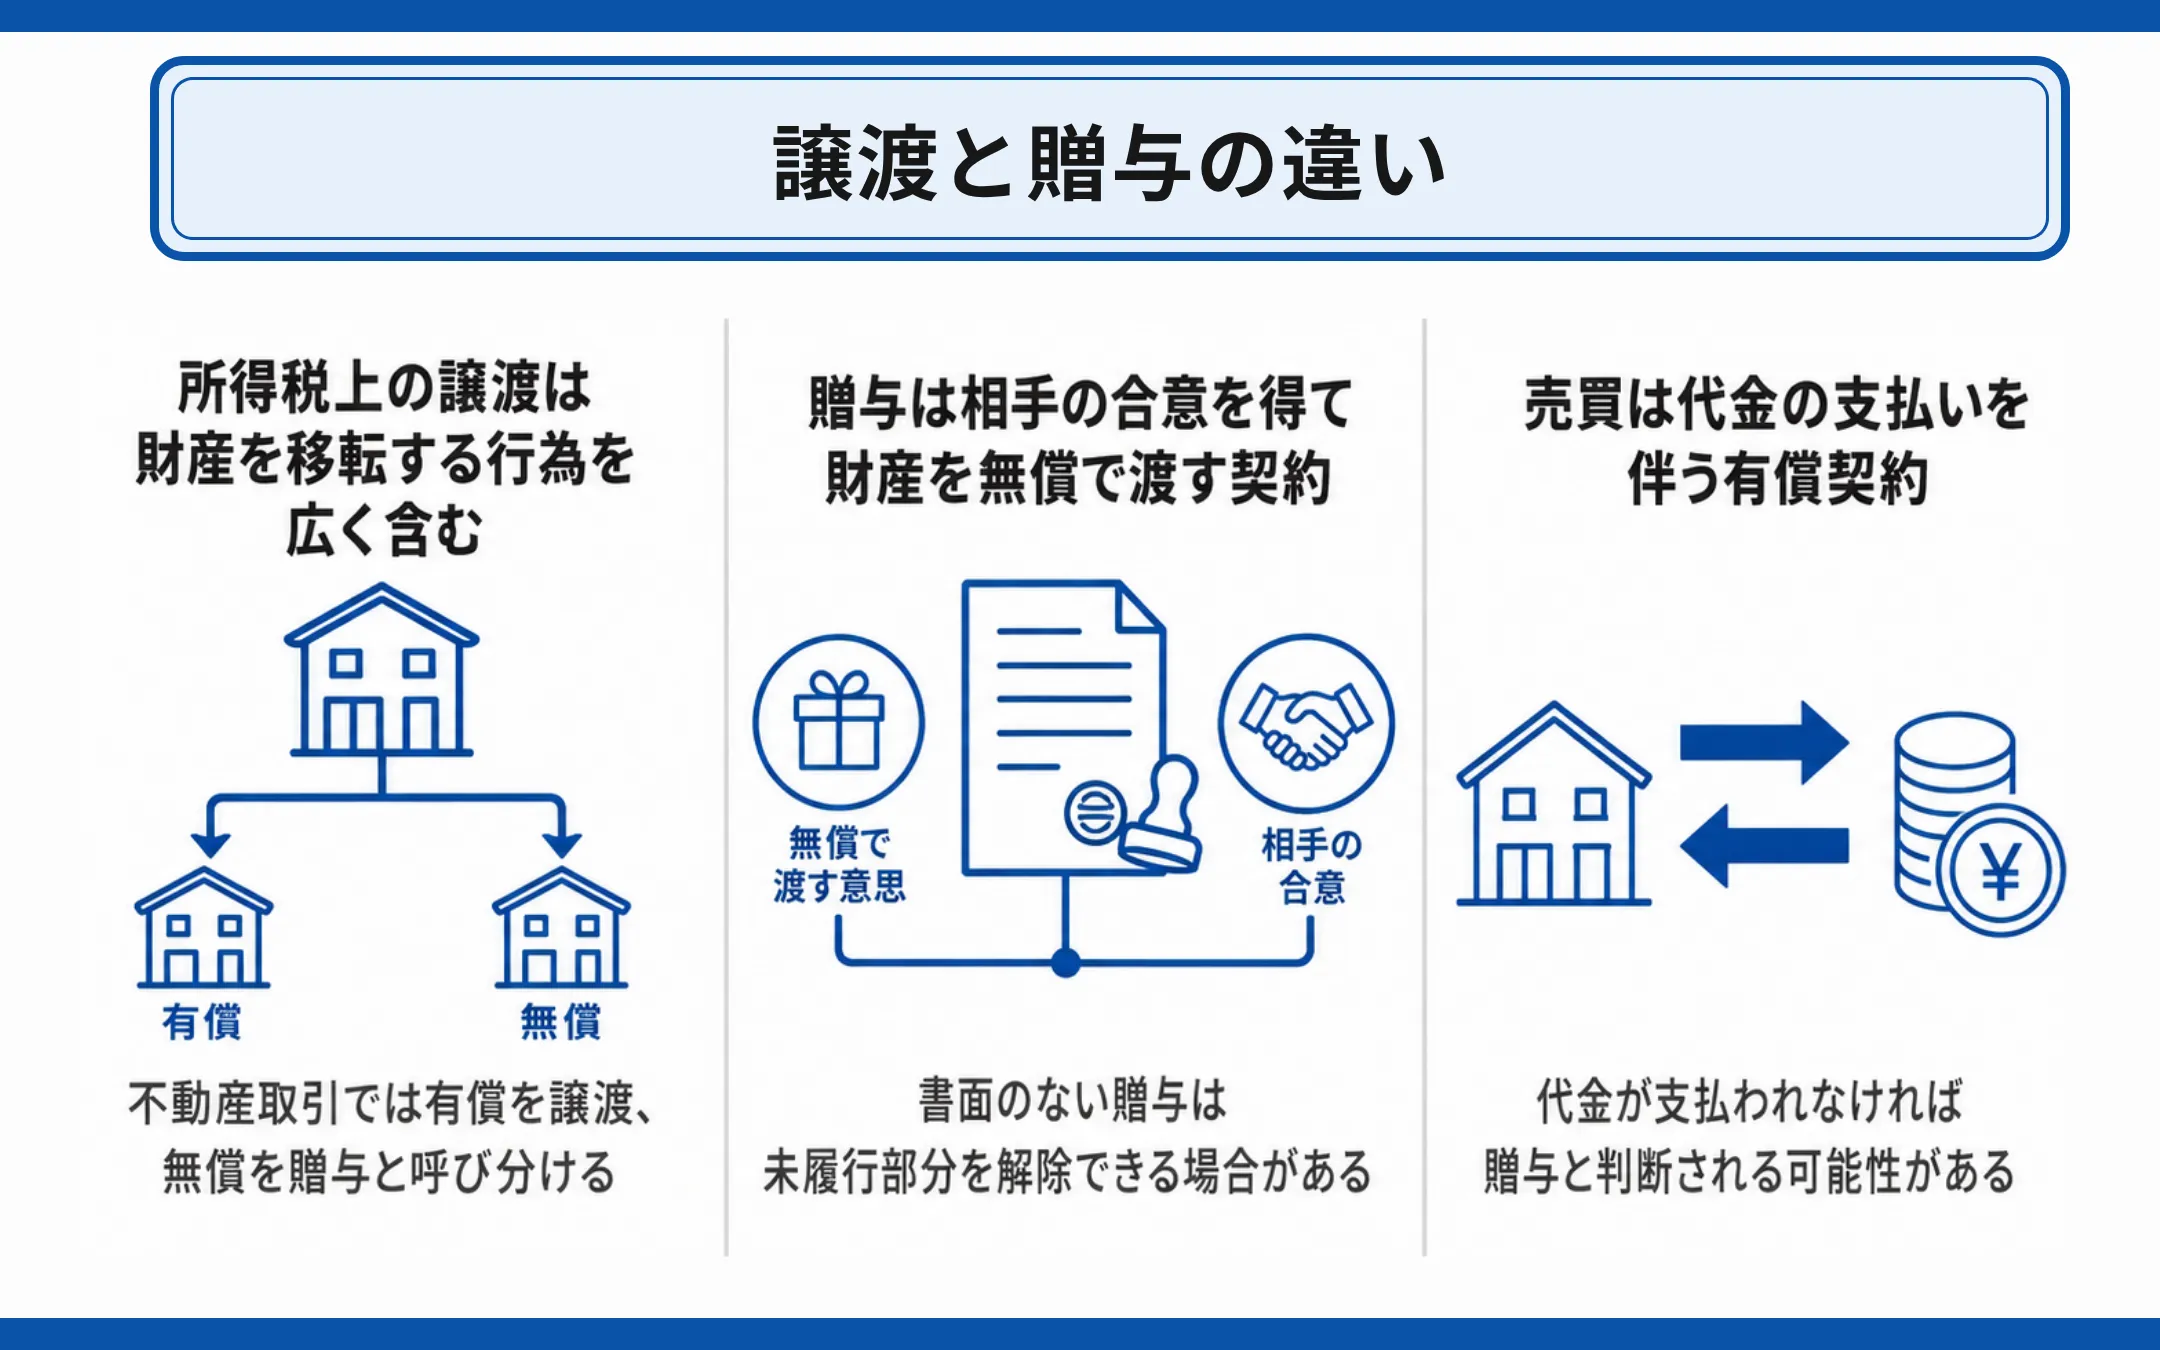
無償譲渡と有償譲渡の違いに目を向けると、法律実務における整理が明瞭になります。民法第549条に規定される「贈与」は、当事者の一方が自己の財産を無償で相手方に与える意思を示し、相手方がこれを受諾することで成立する「無償・片務・諾成契約」です。これに対し、一般的に「譲渡」と呼ばれる行為のうち、金銭などの対価を受け取る取引は民法第555条の「売買(有償譲渡)」に該当します。
ビジネスや不動産取引の現場で「無償譲渡」という表現が使われる場合がありますが、対価が発生しない以上、税務上および法的には「贈与契約」と同一の取り扱いを受けます。「譲渡という名称を使っているから売買の一種だ」と形式に捉われると、思わぬ税務トラブルを招く要因となります。
双務契約である有償譲渡では、売り手側に「契約不適合責任(旧:瑕疵担保責任)」などの法定義務が課される一方、無償の贈与では原則として贈与者はその責任を負いません(民法第551条)。法的拘束力と責任の重さという観点からも、両者の間には明確な境界線が存在します。
【税率シミュレーション】贈与税と譲渡所得税で数百万円の差が出る理由
移転方法の選択において最も大きなインパクトを与える要素が、贈与税と譲渡所得税の税率比較です。両者は課税の仕組みそのものが根本から異なります。
贈与税は、富の再分配を目的として設計されているため、課税価格が高くなるにつれて税率が10%から最大55%まで段階的に跳ね上がる累進課税が採用されています。一方、不動産などを売却した際に生じる譲渡所得税は、所有期間に応じた分離課税が適用されます。所有期間が5年を超える「長期譲渡所得」であれば所得税・住民税・復興特別所得税を合わせて一律20.315%(所得税15%、住民税5%、復興特別所得税0.315%)となり、5年以下の「短期譲渡所得」では合計39.63%です。
| 比較項目 | 贈与(暦年課税) | 有償譲渡(長期保有の不動産売買) | 編集部の見解・評価 |
|---|---|---|---|
| 課税対象 | 取得した財産の評価額(年間110万円控除後) | 譲渡益(売却額 − 取得費 − 譲渡費用) | 譲渡は利益が出ない限り非課税となる点が強み |
| 主要な税率 | 10% 〜 55%(超過累進税率) | 一律20.315%(所有期間5年超の場合) | 高額資産を一括移転する場合、贈与税率は極めて重い |
| 登記時の登録免許税 | 固定資産税評価額の 2.0% | 固定資産税評価額の 2.0%(土地は軽減特例等あり) | 登録免許税の税率の違いに加え、各種軽減の適用可否を精査要 |
| 経費算入の可否 | 原則として諸経費の控除枠なし | 仲介手数料、測量費、解体費等を控除可能 | マンションや土地の譲渡費用を差し引くことで課税額を圧縮可能 |
具体例として、評価額2,000万円の不動産を移転させるケースを検証してみます。成人した子へ一括で暦年贈与した場合、特例税率を適用しても贈与税額は約585万5,000円に達します。
一方、同不動産を2,000万円で売却(譲渡)し、過去の購入価格や改修費などの取得費が1,500万円、仲介手数料等の譲渡費用が100万円かかっていた場合、課税対象となる譲渡所得は「2,000万円 − 1,500万円 − 100万円 = 400万円」です。所有期間5年超であれば税額は「400万円 × 20.315% = 約81万2,600円」で済みます。このケースでは、手法の違いだけで約500万円もの税額差が生じる計算になります。
【2026年最新税制】生前贈与加算ルールと相続時精算課税制度の活用法
令和5年度税制改正による資産移転ルールの見直しは、2026年現在、実務において極めて重要な局面を迎えています。贈与を検討する際は、生前贈与加算の対象期間拡大と、刷新された精算課税の選択基準を正確に把握しておく必要があります。
従来の税制では、相続開始前3年以内の贈与財産が相続税の課税価格に加算されていましたが、2026年最新の生前贈与加算ルールにおいては、この持ち戻し期間が段階的に最長7年へと引き延ばされる経過措置が進行しています。2024年1月1日以降に行われた贈与については順次対象期間が延伸されており、駆け込み的な暦年贈与による節税効果は大幅に制限されつつあります。
その一方で、相続時精算課税制度の活用法は従来と比べて選択肢としての価値が大きく高まりました。制度改正により、2,500万円の特別控除枠とは別に、年110万円の基礎控除が新設されました。この基礎控除部分については、相続発生時の持ち戻し対象から除外され、贈与税申告も不要とされています。
将来的な値上がりが確実視される不動産や、収益性の高い賃貸物件を保有している場合、精算課税を活用して早めに権利を移転させておくことで、移転後の賃料収入や将来の値上がり益を次世代へ直接帰属させることが可能です。税率の比較のみならず、相続発生までの時間軸とキャッシュフローを見据えた制度設計が求められます。
親子間売買と個人間売買の落とし穴|「みなし贈与」と低額譲渡の恐怖
税理士や不動産鑑定士の現場相談で頻発するのが、親族間における不適切な取引価格設定によるトラブルです。仲介会社を通さない個人間売買とみなし贈与の関係には、極めてシビアな税務基準が待ち構えています。
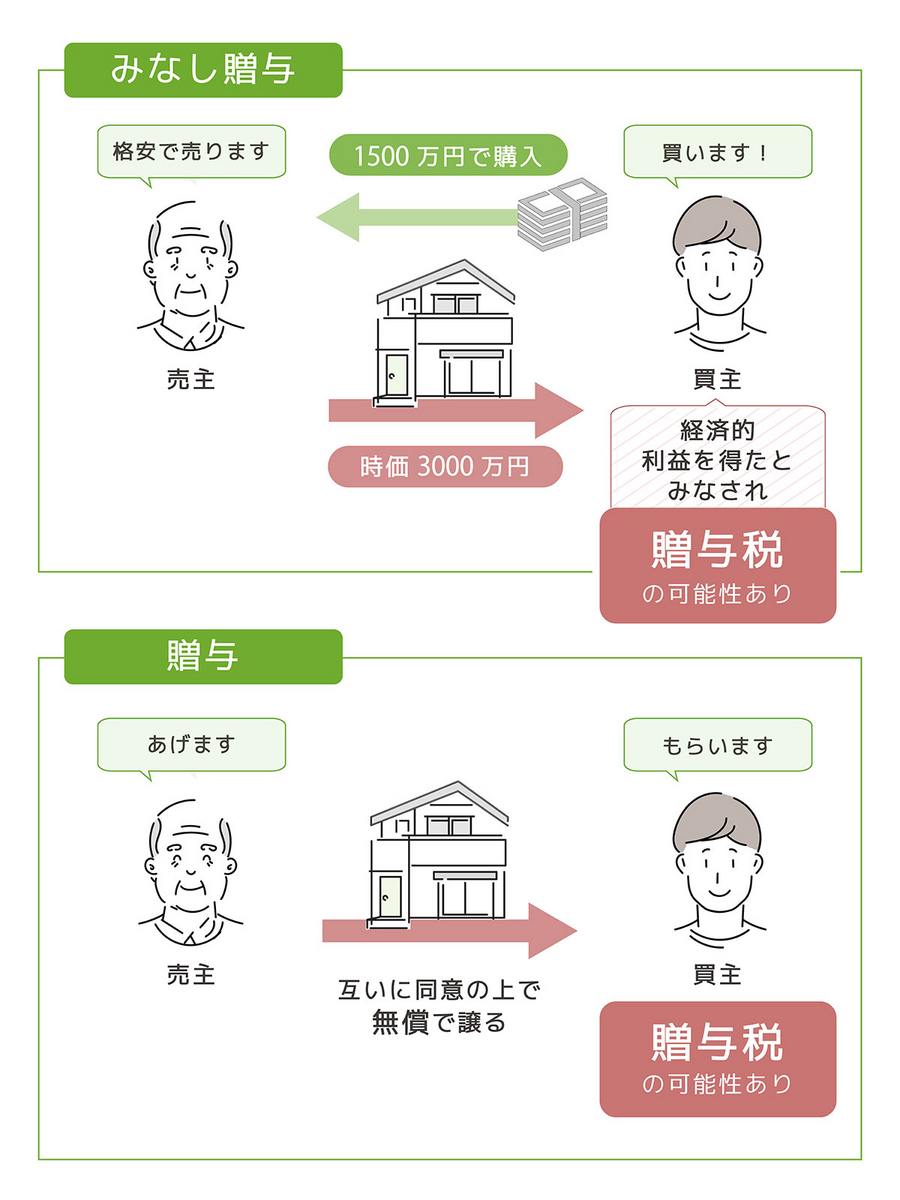
「親子なのだから、相場3,000万円の土地を100万円などの名目的な金額で譲り渡そう」とする行為は典型的な失敗パターンです。税務当局は、著しく低い価額での譲渡(低額譲渡)が行われた場合、相続税法第7条に基づき、時価と実際の売買価格との差額を「売り手から買い手への贈与」と判定します。これが「みなし贈与」と呼ばれる仕組みです。
さらに警戒すべきは、低額譲渡のみなし譲渡所得課税のリスクです。個人から法人への低額譲渡(時価の2分の1未満)では、所得税法第59条により「時価で売却したもの」とみなされ、実際には金銭を受け取っていなくても売り手に譲渡所得税が課されます。個人間取引であっても、買い手には時価との差額に巨額の贈与税が課され、結果として当事者双方が予期せぬ追徴課税に追い込まれる事態に直面します。
親子間売買の注意点と税金をクリアするためには、以下の実務手順を徹底しなければなりません。
- 客観的な時価の算出:固定資産税評価額や路線価だけでなく、近隣の成約事例や不動産鑑定評価書を基に適正価格(実勢価格の7〜8割以上を目安)を設定する。
- 資金移動の証拠保全:売買代金の支払いは手渡しを避け、必ず銀行振込で行い、通帳の記帳履歴を残す。
- 買い手側の資金力の証明:子が親から買い取る場合、子の収入状況や自己資金、金融機関からの融資実行履歴が整合していることを証明できるようにする。
【実態検証】契約書の作成と確定申告の流れ|不動産の名義変更手続きのリアル
法的な手続きを怠ったまま資産を移転させると、親族間での将来的な相続争いや税務調査での否認につながります。実務における正規のステップを確実に踏むことが肝要です。
第一に重要となるのが、契約書の作成と確定申告の流れです。家族間の取引であっても、売買契約書または贈与契約書を必ず作成し、実印の押印と印鑑証明書の添付を行います。契約書には、物件の正確な所在、移転時期、代金決済の方法、公租公課の起算日などを明記します。
続いて行う不動産の名義変更手続き(所有権移転登記)では、法務局へ以下の書類を提出します。
- 登記原因証明情報(売買契約書または贈与契約書など)
- 登記識別情報(従来の権利証)
- 登記義務者(元の所有者)の印鑑証明書(発行から3か月以内)
- 登記権利者(新たな所有者)の住民票
- 固定資産評価証明書(課税標準額の算出用)
手続きが完了した翌年には、税務署への確定申告が待っています。贈与を受けた側は翌年2月1日から3月15日までに贈与税の申告を行い、譲渡によって利益が生じた売り手側は翌年2月16日から3月15日までに譲渡所得税の確定申告を行います。利益が出ず非課税となる場合でも、各種特例や控除(居住用財産の3,000万円特別控除など)を適用する場合は申告が要件となっている点に留意してください。

一般に知られていない盲点とネットの誤解|「タダでもらえば得」という幻想
Web上のコミュニティやSNSでは、「不動産は親からタダでもらうのが一番手軽」といった誤った言説が散見されます。しかし、現場の取材で見えてくるのは、無償取得に伴う隠れたコストとリスクです。
見落とされがちな盲点の一つが、「取得費の引き継ぎ」に伴う将来の増税トラップです。親から子へ贈与された不動産は、将来子どもがその物件を売却する際、親が過去に取得した当時の古い価格を引き継ぐことになります。もし親の購入時期が古く契約書類を紛失していた場合、売却価格のわずか5%しか「概算取得費」として認められず、売却金額の大部分が課税対象となって将来多額の譲渡所得税が課されます。
また、「家族間だから登記を変えなくても問題ない」という放置行為も極めて危険です。2024年4月から相続登記の義務化が施行されており、名義を曖昧なままにしておくと過料の対象となるだけでなく、将来の売却や担保設定が一切できなくなります。タダで手に入れたつもりが、後から高額な代償を支払う構造になっている実態を直視しなければなりません。
【プロの結論】贈与と譲渡はどっちが得か?向いている人と避けるべき人の判断基準
「結局のところ、贈与と譲渡はどっちが得か」という問いに対する答えは、対象資産の評価額、当事者間の資金力、そして家族関係の将来設計によって二分されます。
家族社会学の観点からも、不透明な無償の資産移転は他の共同相続人(兄弟姉妹など)の猜疑心を呼び、「不公平な特別受益」として将来の遺産分割調停や骨肉の争奪戦の火種になりがちです。金銭の授受を明確にする有償譲渡は、家族間の「心理的バウンダリー(境界線)」を健全に保ち、共依存的な金銭トラブルを未然に防ぐ防波堤としても機能します。
有償譲渡(売買)を選択すべき人の条件
- 移転対象となる不動産や資産の評価額が数千万円規模と高額である。
- 買い手側(子など)に十分な支払い能力やローン調達力がある。
- 他に共同相続人が複数おり、将来の特別受益トラブルや不公平感を完全に排除したい。
- 売り手側の取得費が明確で、譲渡益が少なく譲渡所得税を低く抑えられる見込みがある。
贈与(生前贈与・精算課税)を選択すべき人の条件
- 年間110万円の基礎控除の範囲内で、長期間かけてコツコツと資金を移転できる。
- 将来大幅な値上がりが予想される物件であり、現時点の評価額で権利を確定させたい(相続時精算課税の活用)。
- 譲受人に購入資金がなく、売買代金の調達が客観的に不可能である。
- 相続人が一人だけであり、他の親族との間で遺留分侵害額請求などの争いが生じる余地がない。
【贈与と譲渡の違い】に関するよくある質問(FAQ)
Q1:親の所有する実家を子どもに1円で「無償譲渡」した場合、税金はどうなりますか?
A1:売買契約の形式を取っていても、実質的に対価がない取引は税務上「贈与」とみなされます。その不動産の適正な時価(評価額)に基づき、受贈者である子どもに対して高額な贈与税が課されることになります。1円で譲渡しても贈与税の課税は逃れられません。
Q2:2026年の税制において、生前贈与は何年前のものまで相続税の対象に含まれますか?
A2:2024年1月1日以降の暦年贈与を対象に、相続開始前3年から段階的に最長7年へと持ち戻し期間が延長されています。2026年時点に発生した相続では、従来の3年に加えて延長期間(約2年分)が加算され、4〜5年前まで遡って相続財産に加算される設計となっています。ただし、持ち戻し対象となるのは相続や遺贈で財産を取得した人に限られます。
Q3:親子間で不動産を売買する際、適正価格はどのように設定すれば税務署に否認されませんか?
A3:固定資産税評価額や路線価をそのまま売買価格にするのではなく、近隣の類似成約事例や公示地価、または不動産業者の査定額を複数取得して「実勢価格(時価)」を算出します。実勢価格の70%〜80%程度を下回ると低額譲渡と判定されるリスクが高まるため、不動産鑑定士や税理士の助言を得て価格を決定するのが安全です。
まとめ:今後の動向と失敗しないための判断基準
「贈与」と「譲渡」の選択は、単なる名義変更の形式選びではなく、将来発生する税負担と親族関係の安定性を左右する重大な意思決定です。無償だから得をする、有償だから損をするという短絡的な思い込みを捨て、資産の個別性に応じたシミュレーションを行う姿勢が欠かせません。
税制の透明化と生前贈与の適正化が進むなか、自己流の解釈による安易な取引は税務リスクを増大させるだけです。契約書の整備、実勢価格の正確な把握、そして申告手続きの履行を前提とし、司法書士や税理士といった専門家を交えながら、最も合理的な道筋を選択してください。 (出典: 贈与と譲渡の違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
