譲渡と贈与はどっちが得?2026年最新の税金比較と失敗しない承継術
親が所有する土地や実家の不動産、あるいは未上場の同族株式を子どもや親族へ引き継ごうとするとき、誰もが直面するのが「無償で譲るべきか、それとも有償で買い取らせるべきか」という選択です。一見すると、無償でプレゼントする贈与のほうが手軽に思えるものの、税金の仕組みや手続きの複雑さを考慮すると、有償の譲渡を選んだほうが手元に残る資産総額が大きくなるケースは少なくありません。
資産承継の現場では、良かれと思って行った親族間の格安売買が税務署から「みなし贈与」と認定され、想定外の追徴課税に追い込まれるトラブルが後を絶ちません。2026年現在の税制改正の最新動向を押さえつつ、譲渡と贈与それぞれの税金計算、諸費用、そして法的リスクを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:譲渡は「有償での資産移転(売却)」、贈与は「無償での資産移転」であり、課される税金の種類(譲渡所得税 vs 贈与税)と税率構造が根本から異なる。
- 要点2:相場よりも著しく低い価格での個人間売買は「低額譲渡(みなし贈与)」と判断され、買い手側に高額な贈与税とペナルティが課される危険性が極めて高い。
- 要点3:2026年税制における生前贈与加算期間の長期化(最長7年へ段階延長)を踏まえ、相続時精算課税制度の110万円基礎控除枠や各種特例を組み合わせた戦略的選択が不可欠である。
【徹底比較】譲渡と贈与の違いとは?対価の有無と税制構造の根本原則
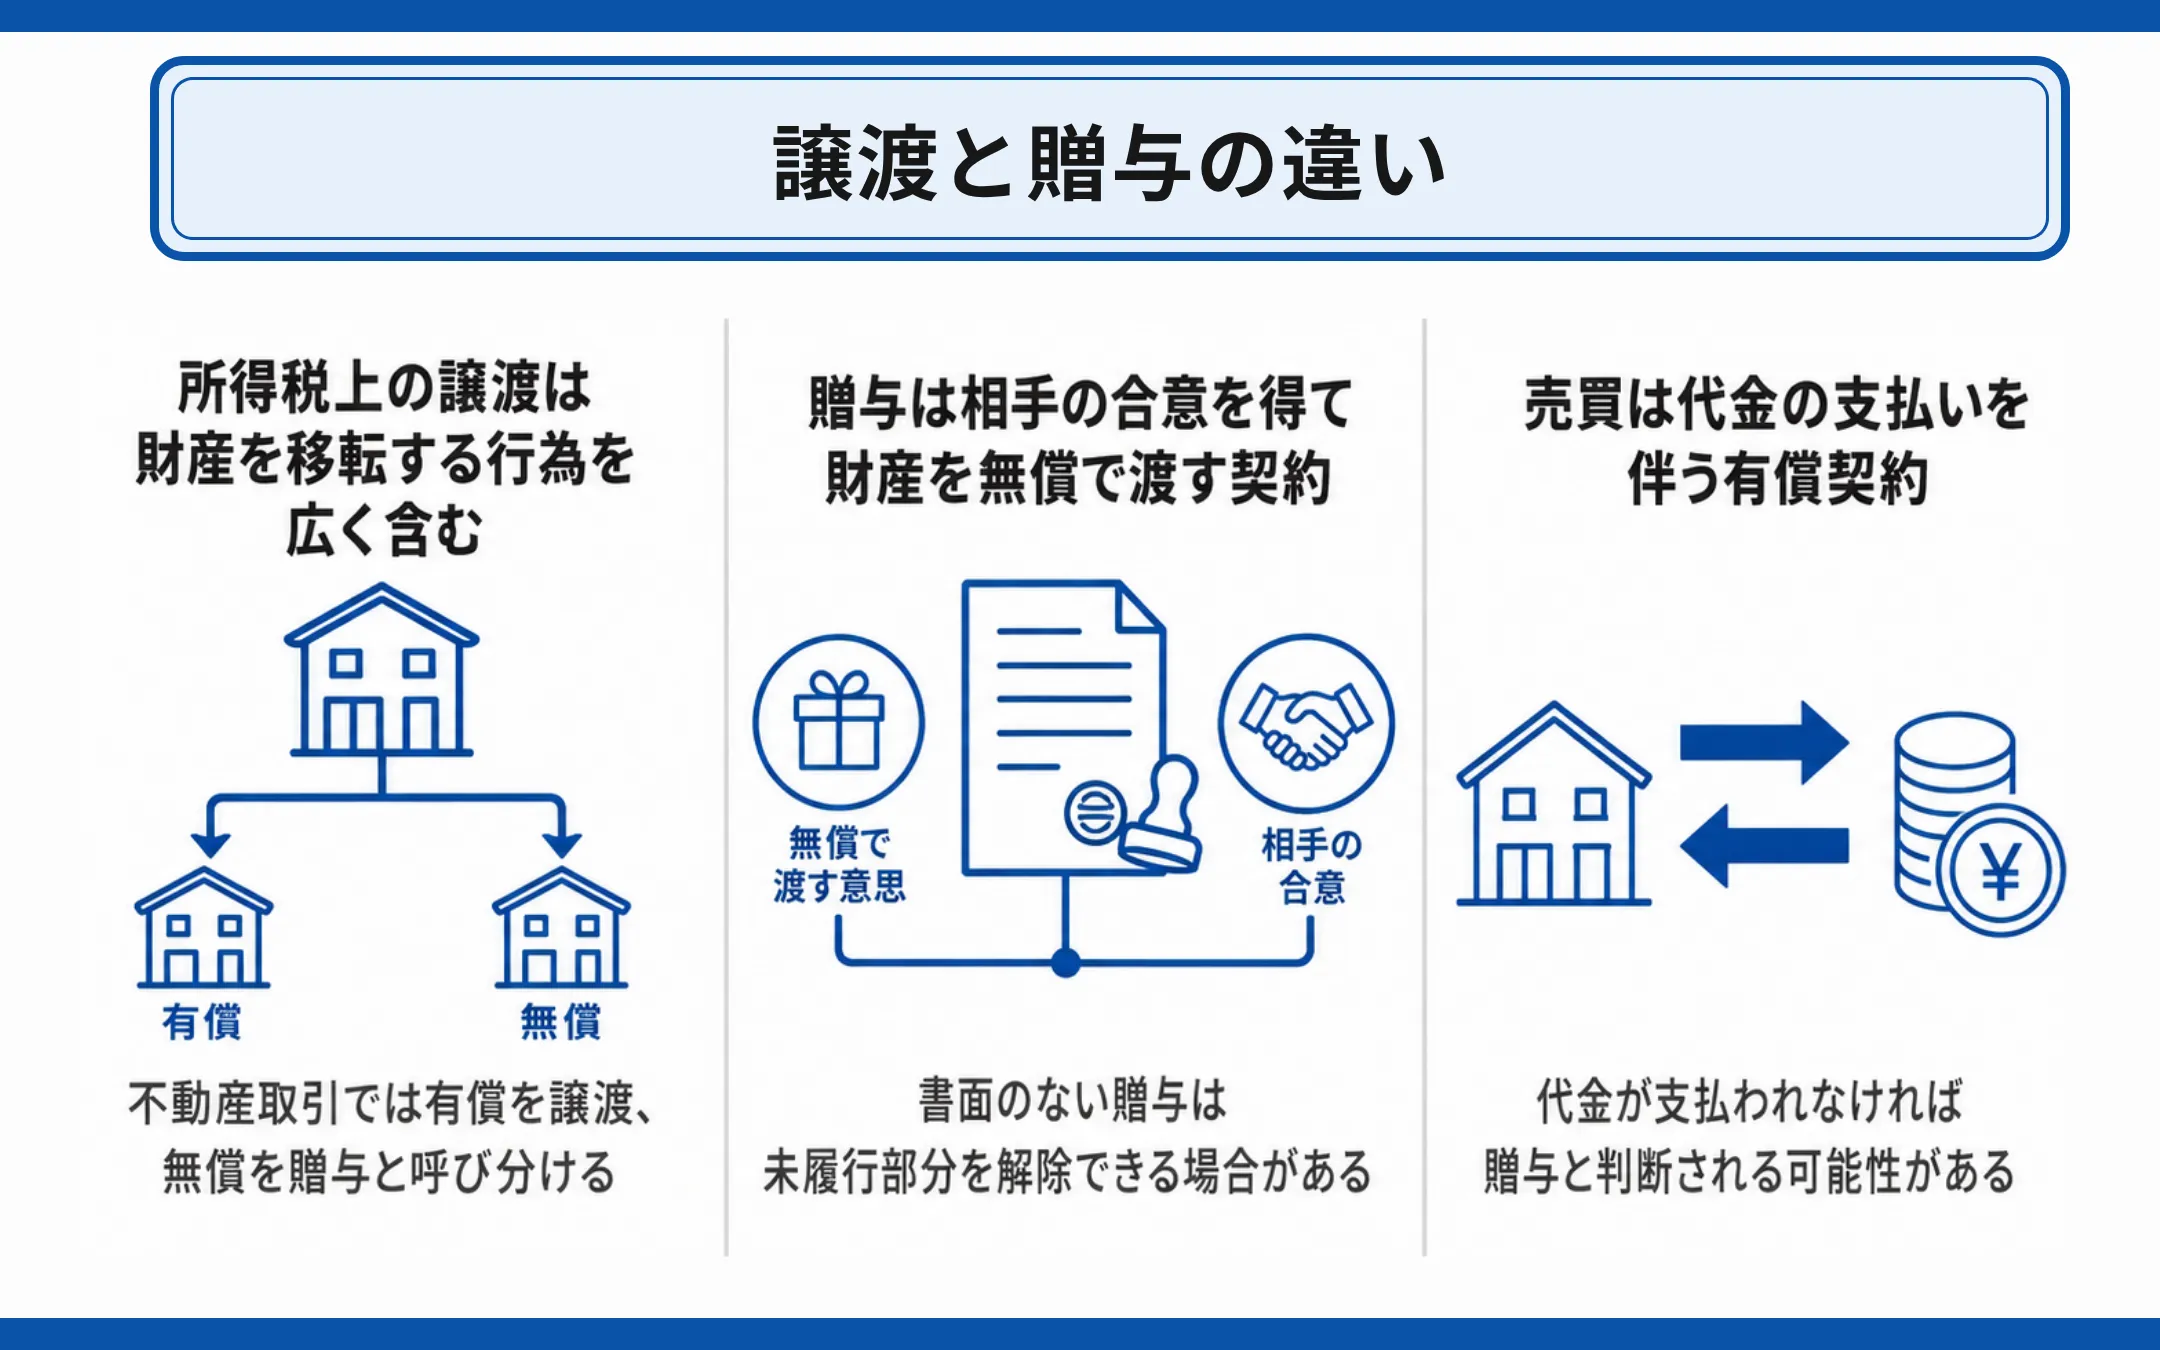
日常会話では混同されがちな「譲渡」と「贈与」ですが、法律および税務上は明確に区別されています。法的な定義を正しく理解することが、資産防衛の第一歩です。
民法第549条において、贈与は「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方がこれを受諾することによって成立する契約」と定められています。一方、広義の譲渡は有償・無償を問わず権利や財産を他者へ移転させる行為全般を指しますが、税法実務において単に「譲渡」と呼ぶ場合は、金銭などの対価を受け取って資産を売り渡す「有償譲渡(売却)」を指すのが通例です。
国税庁の通達および現行税法において、両者の決定的な違いは課税対象となる主体と税目にあります。資産を売却する「譲渡」の場合、売却益(譲渡所得)を得た売主に対して譲渡所得税(所得税+住民税)が課されます。これに対し、財産を無償で受け取る「贈与」では、財産を取得した受贈者(もらった側)に贈与税が課税されます。
贈与税は富の再配分を促し、相続税の逃れを防ぐ目的を持つため、最高税率は55%と極めて累進性の高い設計になっています。これに対して、土地や建物などの不動産を譲渡した際の譲渡所得税率は、所有期間5年超の「長期譲渡所得」であれば所得税・住民税を合わせて一律20.315%(復興特別所得税を含む)に抑えられます。この税率構造の格差こそが、どちらを選択すべきかを分ける最大の要因となります。
【どっちが得?】不動産・株式の承継で損しない税額シミュレーション
「不動産や株式を家族に渡す場合、譲渡と贈与のどちらが得なのか」という疑問に対する回答は、「承継する資産の含み益の大きさ」と「活用できる税務上の特例の有無」によって完全に二極化します。
親子間で不動産(時価3,000万円・取得費不明)を移転させるモデルケースを想定してみます。暦年課税による贈与を選択した場合、基礎控除110万円を差し引いた2,890万円に対して贈与税率(特例税率)が適用され、納付税額は1,000万円超という莫大な金額に達します。
一方、同額の3,000万円で子どもへ有償譲渡した場合、売主である親に譲渡所得税が発生します。取得費が不明で概算取得費(売買額の5%=150万円)を適用したとしても、譲渡所得約2,850万円に対する長期譲渡所得税額は約579万円にとどまります。税額単体で比較すれば、有償譲渡のほうが支払う税金を大幅に圧縮できる計算です。
| 項目 | 無償譲渡(贈与) | 有償譲渡(売買) | 編集部の見解・評価 |
|---|---|---|---|
| 課税される税目 | 受贈者に贈与税(最高55%) | 売主に譲渡所得税(約20%または約39%) | 高額資産ほど譲渡所得税のほうが税率面で有利になりやすい |
| 資金の移動 | 不要(対価の授受なし) | 必須(買主から売主への実際の支払) | 買主に実際の購入資金(預貯金や融資)がないと成立しない |
| 不動産取得税 | 本則適用(土地・住宅は軽減あり) | 本則適用(土地・住宅は軽減あり) | 流通税の負担はほぼ同等(相続時の非課税とは異なる) |
| 登録免許税 | 固定資産税評価額の2.0% | 固定資産税評価額の2.0%(土地売買軽減あり) | 登記費用はほぼ同額だが、相続(0.4%)と比較すると割高 |
| 適しているケース | ・年間110万円以下の少額移転 ・相続時精算課税制度の活用 | ・買主に十分な資金力がある ・含み益が少なく譲渡税が軽微 | 「買主の資金調達力」が最大の分岐点となる |
非上場株式(自社株)の承継においても同様の力学が働きます。会社規模が大きく株価が高騰している企業の場合、贈与を選択すると後継者に多額の贈与税が重くのしかかります。事業承継税制の特例措置を活用しない限り、持株会社を通じた有償譲渡スキームなどを選択する企業が多いのはこのためです。
知らずに追徴課税?「みなし贈与」と低額譲渡に潜む致命的リスク
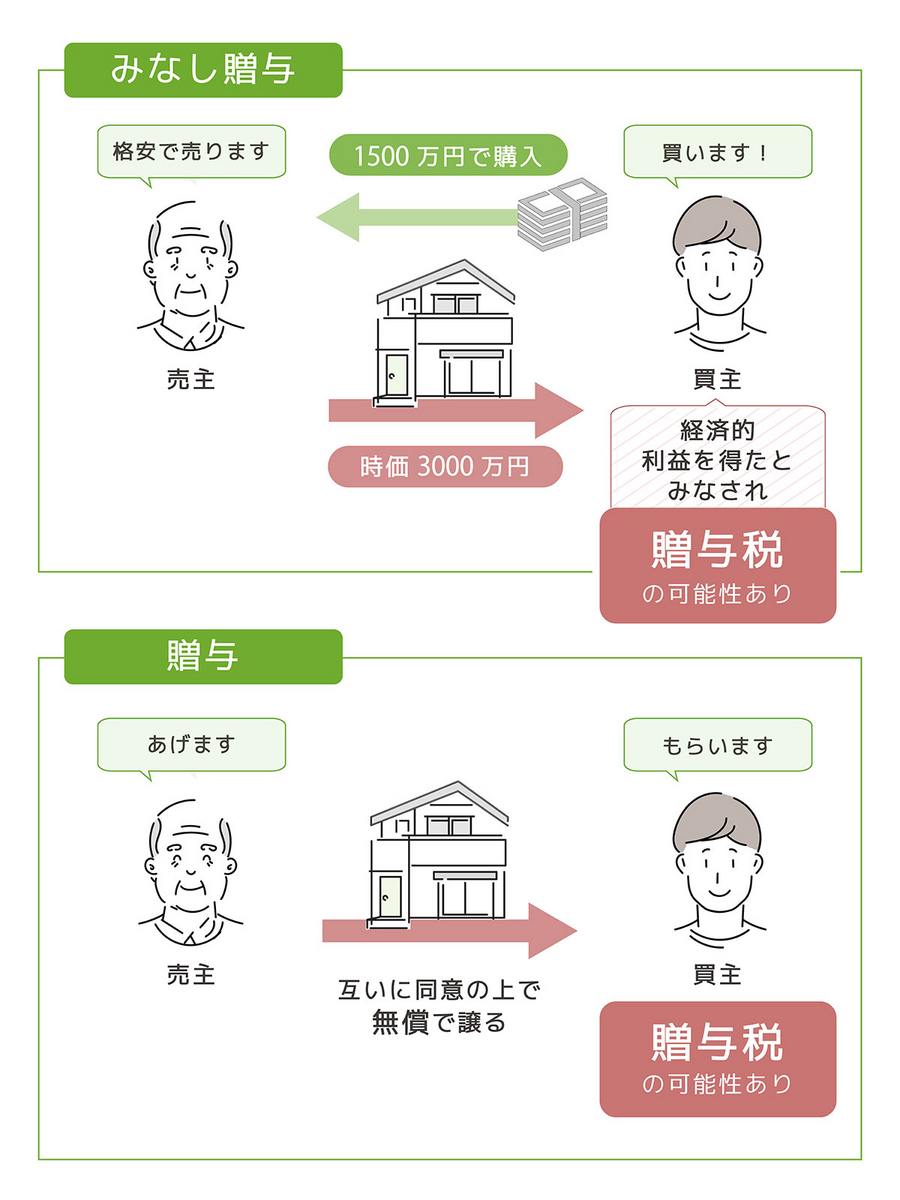
親族間売買において最も頻発し、かつ深刻な税務トラブルに発展するのが「低額譲渡(みなし贈与)」です。
ネット上の誤った情報や思い込みから、「譲渡所得税を減らすために、時価3,000万円の土地を子どもへ100万円で売買契約を結べば、税金はほとんどかからないはずだ」と考える人が後を絶ちません。しかし、税務署はこの手法を厳格に捕捉します。
相続税法第7条では、「著しく低い価額の対価で財産の譲渡を受けた場合においては、当該譲渡があつた時において、当該財産の譲渡を受けた者が、当該財産の時価と対価との差額に相当する金額を当該財産を譲渡した者から贈与により取得したものとみなす」と明確に規定されています。
実務上の目安として、取引価額が客観的時価の概ね2分の1(50%)未満である場合、税務当局から「著しく低い対価」と判定される可能性が極めて高くなります。仮に時価3,000万円の土地を100万円で売買した場合、差額の2,900万円が「親から子への贈与」とみなされ、買主である子どもに巨額の贈与税が課されます。
さらに恐ろしいのは、売主側の税務処理です。法人から個人への低額譲渡では時価で譲渡したものとみなされて法人税が課されるほか、個人間売買であっても譲渡費用が認められなくなるなど、二重三重の税務ペナルティが生じます。無申告加算税や延滞税が上乗せされ、適正価格で取引した場合を遥かに上回る金銭的損失を被る構造になっています。
【実態検証】親子間・親族間の現場トラブルと当事者たちの生々しい告白
不動産や金銭の移転を巡る問題は、単なる税金計算の多寡だけでは解決しません。税務調査官の厳しい追及や、親族間の心理的軋轢によって家庭が崩壊する現場が数多く報告されています。
都内の税務相談窓口に駆け込んだ60代男性の事例では、父親から譲り受けた実家の土地を巡り、税務署からの「お尋ね(資産の譲渡等に関するお尋ね)」が届いたことから事態が一変しました。男性は「親族間の合意があれば売買金額はいくらに設定しても自由だと思っていた」と語ります。しかし、税務調査によって近隣公示地価や過去の成約事例から算定された時価との乖離が指摘され、結果として数百万円の追徴課税が命じられました。
大手質問サイトやSNS上でも、「実家を兄が無償譲渡に近い形で引き継いだが、他の兄弟から『実質的な生前贈与であり遺留分を侵害している』と激しく抗議された」「父の口座から引き出した金銭で土地の売買代金を支払った形にしたが、税務調査で名義預金と判定されて追徴課税された」といった切実な告白が溢れています。
親族間取引だからこそ契約書を作成しなかったり、実際の銀行振込記録を残さず現金手渡しで済ませたりするケースが目立ちます。しかし、公的な売買契約書、不動産鑑定評価書、資金移動の通帳記録という客観的証拠が存在しない取引は、税務署から「実態を偽装した贈与」と断じられる決定打となります。
【2026年税制改正の焦点】生前贈与7年ルールと相続時精算課税の最適解
2026年現在の資産承継において、絶対に無視できないのが近年の税制改正によってもたらされた構造変化です。
最大の変更点は、暦年課税における生前贈与加算期間の段階的延長です。従来の「相続開始前3年以内」の贈与財産を相続税の課税価格に持ち戻すルールが段階的に延長され、2026年現在は過渡期として持ち戻し対象期間が順次拡大しています(最終的に2031年以降は最長7年へ完全移行)。これにより、「亡くなる直前の駆け込み暦年贈与」による相続税圧縮効果は著しく制限されることとなりました。
これと並行して注目を集めているのが、「相続時精算課税制度」の大幅な利便性向上です。現行ルールでは、2,500万円の特別控除枠とは別に、年110万円の基礎控除枠が恒久的に新設されています。この110万円以下の贈与については、贈与税申告が不要であり、かつ将来の相続発生時にも相続財産へ持ち戻す必要がありません。
この改正により、「少額ずつ長期間かけて無償譲渡(贈与)していく」戦略においては、従来の暦年贈与よりも相続時精算課税制度を選択したほうが、将来の相続税持ち戻しリスクを完全に排除できるという逆転現象が生じています。ただし、同制度を一度選択すると従来の暦年課税には二度と戻せないため、資産総額と将来の相続税試算を綿密に行った上での意思決定が求められます。

【プロの結論】家族関係を守り抜く承継術と後悔しないための判断基準
資産承継の失敗は、金銭の損失だけでなく家族の絆を不可逆的に破壊します。家族社会学および心理学の知見では、親族間の金銭トラブルの根底には「親子の過度な甘え」と「健全な心理的バウンダリー(境界線)の欠如」が存在すると指摘されます。「身内だから大雑把でいい」「税務署も家族間のことまで細かく見ないだろう」という境界線の曖昧さが、致命的な税務否認を招くのです。
親族間であっても、第三者との取引と同様に厳格な法的手続きを踏む姿勢こそが、結果として家族全員を守る防壁となります。
有償譲渡を選択すべき人の条件
- 買主(子など)に正当な資金力がある:給与収入や自己資金、適正な住宅ローン借入によって時価相当額を親へ支払える能力がある場合。
- 資産の含み益が少ない、または所有期間が長い:譲渡所得税が約20%で済み、親の手元に現金が残ってもその使途(老後資金など)が明確である場合。
- 他の兄弟姉妹が存在する:特定の相続人だけに無償で資産を渡すと将来の遺産分割協議で紛争(遺留分侵害額請求)に発展するリスクが高い場合。
無償譲渡(贈与)を選択すべき人の条件
- 移転対象の資産規模が小さい:年間110万円の基礎控除の範囲内で複数年にわたり計画的に移転できる場合。
- 受贈者に資金力がない:学生や新社会人の子どもへ資産を移転させたく、かつ「住宅取得等資金の贈与特例」などの非課税特例制度をフル活用できる場合。
- 将来的な値上がりが確実な資産:相続時精算課税制度を活用し、現在の低い評価額の時点で権利を固定して移転させておきたい場合。
自己判断による個人間売買の価格設定は最も危険です。移転を検討する初期段階で資産税専門の税理士に相談し、不動産鑑定や適正な時価算定に基づいた契約書を作成することが、将来の追徴課税と親族トラブルを未然に防ぐ唯一無二の手段です。
【譲渡贈与】に関するよくある質問(FAQ)
Q1:親子間で土地を1円や10万円などの格安で売買することは法的に違法ですか?
A1:契約行為自体が直ちに違法として無効になるわけではありませんが、税務上は「低額譲渡」と判断されます。実勢価格との差額部分に対して「みなし贈与」が適用され、買主(子ども)側に高額な贈与税が課税されます。さらに無申告の場合は重加算税や延滞税が科されるリスクがあります。
Q2:無償で不動産を譲り渡す場合、かかる費用は贈与税だけですか?
A2:贈与税のほかに、所有権移転登記に伴う「登録免許税(固定資産税評価額の2.0%)」、不動産を取得したことによる「不動産取得税」、契約書に貼付する「収入印紙代」、司法書士への「登記報酬」などの諸費用が発生します。相続による名義変更(登録免許税0.4%)と比べて流通税が高額になる点に注意が必要です。
Q3:株式を子どもに引き継ぐ際、有償譲渡と贈与のどちらが適していますか?
A3:自社株の評価額が高額化している場合、贈与では最高55%の贈与税が課されるため、事業承継税制の適用を受けない限り、適正時価での株式譲渡(申告分離課税20.315%)を選択する方が税率面で有利になるケースが多く見られます。ただし、会社法上の手続きや後継者の買受資金の確保が必要不可欠です。
まとめ:資産と家族の絆を守る冷静な選択を
資産を次世代へ引き継ぐ際、「無償の贈与」が常に有利とは限らず、取引条件や資産規模によっては「有償の譲渡」のほうがトータルコストを抑えられる場面が数多く存在します。安易な低額譲渡は税務署から厳しく否認され、多額のペナルティを課される結果を招きます。
2026年の税制環境においては、生前贈与加算の長期化や相続時精算課税制度の非課税枠など、最新のルールを正確に把握した上での設計が求められます。感情や表面的な手軽さに流されず、法と数字に基づいた冷静な選択を行うことが、大切な資産と家族の調和を未来へ繋ぐ確かな道筋となります。 (出典: 譲渡贈与(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
