【2026年最新】譲渡と売買の違いとは?税金と契約の落とし穴を解説
ビジネスの事業承継や不動産取引、身近な資産のやり取りにおいて、「譲渡」と「売買」という言葉は日常的に使われています。しかし、両者の本質的な法的位置づけや税務上の違いを正確に把握できている人は決して多くありません。言葉の曖昧な理解のまま契約を進めた結果、後から数千万円規模の予期せぬ追徴課税を受けたり、契約解除を巡る法廷闘争へ発展したりするケースが現場では後を絶ちません。
取引の現場では、有償か無償か、資産単体か権利義務の包括承継かによって、適用される法律関係や税金が劇的に変化します。2026年の最新法制と税制基準を踏まえ、双方が納得のいく取引を成立させるために知っておくべき決定的な違いと落とし穴を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「譲渡」は権利や財産を他者へ移転させる行為全般の総称であり、「売買」は対価(金銭)を伴う有償譲渡の一類型である。
- 要点2:無償で行う「無償譲渡(贈与)」と有償で行う「売買」では、譲渡所得税・贈与税・消費税の課税関係が根本から異なり、極端な低額譲渡には「みなし贈与」の重税リスクが存在する。
- 要点3:事業承継やM&Aでは「事業譲渡」と「株式売買」で引き継ぐ債務や契約不適合責任の範囲が大きく分かれるため、目的に応じたスキーム選定と契約条項の設計が必須となる。
【民法上の定義と法的効力】「譲渡」と「売買」の違いを根本から解き明かす
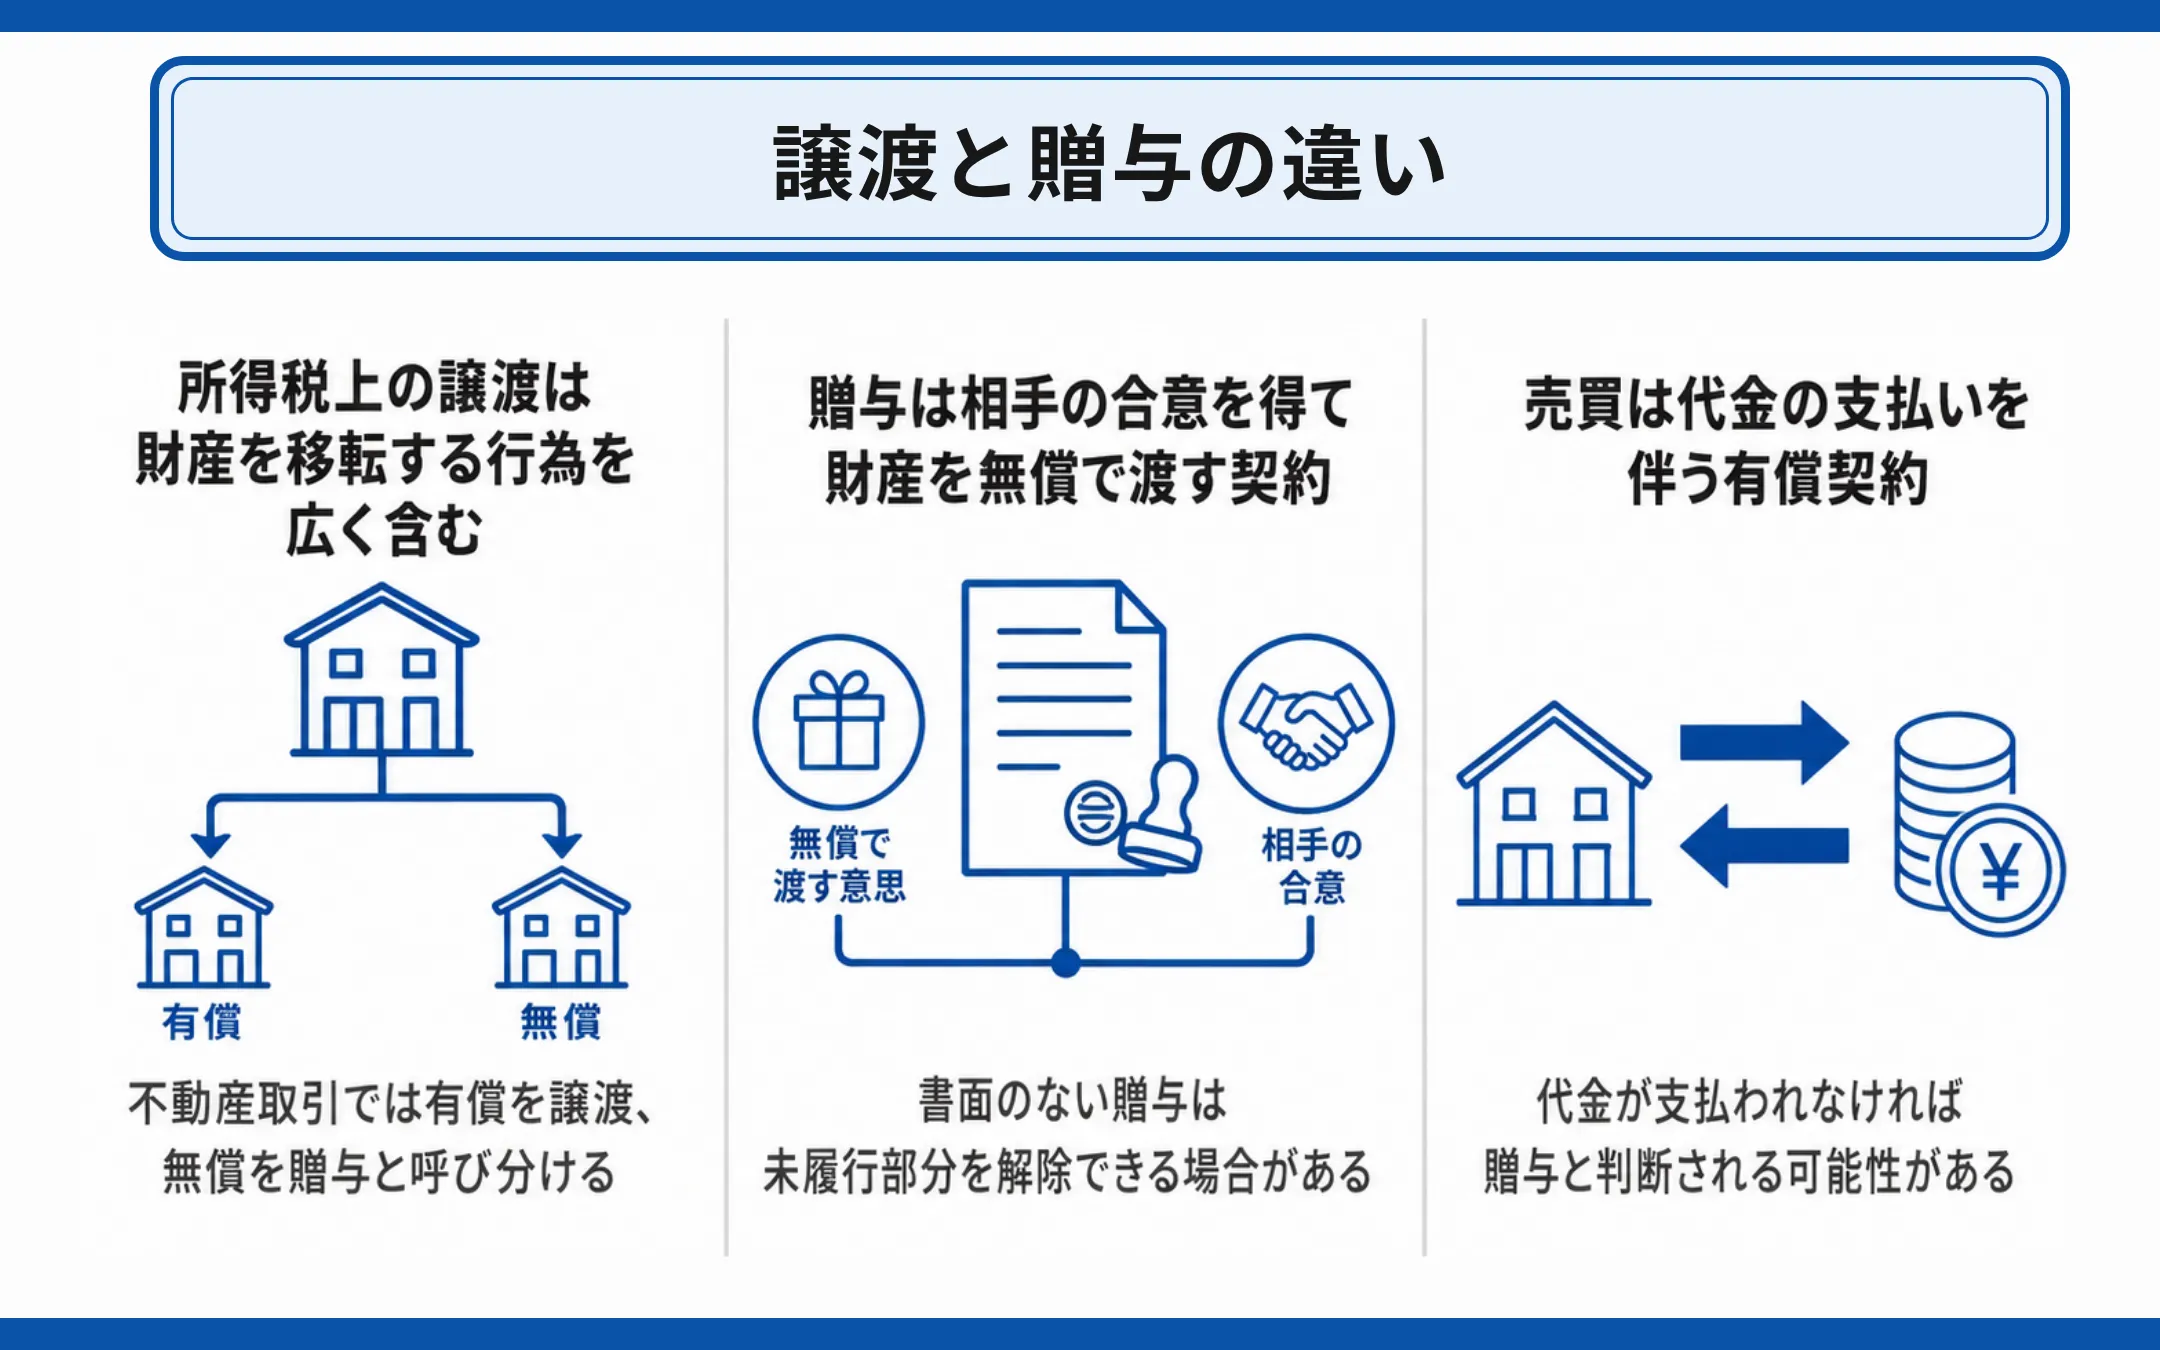
法律上における民法上の定義と法的効力を整理すると、「譲渡」と「売買」は対立する概念ではなく、包含関係にあります。譲渡とは、有償・無償を問わず、特定の財産権、債権、事業、不動産などを他人に移転させる行為の総称です。一方の売買は、民法第555条に規定されている典型契約の一つであり、「当事者の一方がある財産権を相手方に移転することを約し、相手方がこれに対してその代金を支払うことを約すること」によって効力を生じます。
すなわち、すべての売買は「有償譲渡」に含まれますが、すべての譲渡が売買であるわけではありません。譲渡の中には、金銭の対価が発生しない「無償譲渡(贈与や相続)」や、物々交換による「交換」、法人の合併や会社分割による包括的な権利移転なども広く含まれる構造となっています。
実務で注意すべきは、有償譲渡と無償譲渡で発生する契約上の責任の重さです。売買をはじめとする有償取引では、引き渡された目的物が契約内容と適合しない場合に売り手が責任を負う「契約不適合責任の範囲」が厳格に問われます。一方で、無償の贈与では特約がない限り、引き渡した時点の現状のままで引き渡せば足りるなど、法的な義務の重さに明確な差異が設けられています。

【税務の決定的な落とし穴】有償・無償で激変する税金と課税関係のリアル
「譲渡」か「売買」か、そして対価の有無によって最も激変するのが税金です。取引実務において当事者を最も震撼させるのが、贈与税と消費税の課税関係および譲渡所得税の計算方法の複雑さに起因する課税トラブルです。
国税庁の最新基準によると、個人が土地や建物、株式等の資産を有償で売却した場合、売却益に対して「譲渡所得税(所得税+住民税+復興特別所得税)」が課されます。譲渡所得の基本的な算出式は以下の通りです。
課税譲渡所得金額 = 譲渡価額 - (取得費 + 譲渡費用) - 特別控除額
不動産の場合、所有期間が5年を超える「長期譲渡所得」であれば税率は約20.315%ですが、5年以下の「短期譲渡所得」では約39.63%と倍近い税率が適用されます。さらに、マイホーム売却時の3,000万円特別控除などの特例を活用できるかどうかが手残りの金額を左右します。
一方、無償譲渡(贈与)を選択した場合、財産を受け取った側に「贈与税」が課されます。贈与税の最高税率は55%に達するため、対価を取らずに善意で譲ったつもりが、受け取った親族や知人に巨額の税負担を強いるケースが頻発しています。さらに危険なのが、相場より著しく低い価格で売買する「低額譲渡」です。税務当局から「実質的な贈与」と認定された場合、時価と売買価格の差額に対して贈与税が追徴課税され、売り手側にもみなし譲渡所得税が課される二重の落とし穴が存在します。
【データ比較】譲渡・売買・贈与の主要スキームと税率・法的責任の一覧
資産移転を検討する際、どのスキームを選択すべきかを明確にするため、主要な取引形態ごとの法的性質、税率、注意点を体系的に比較しました。
| 取引類型(スキーム) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一般的な売買(有償譲渡) | 長期譲渡:20.315% 短期譲渡:39.63% | 時価に基づく取引価格 | 資金回収が可能で透明性が高い。契約不適合責任への対策が必須。 |
| 無償譲渡(贈与) | 暦年課税:最高55% 基礎控除110万円/年 | 対価ゼロでの財産移転 | 受贈者の納税資金確保が課題。安易な実行は重税リスクを招く。 |
| 事業譲渡(個別承継) | 法人実効税率:約30〜34% 課税資産に消費税10% | 時価純資産+営業権(のれん代) | 不要な負債を切り離せるが、取引先や従業員との再契約手続きが煩雑。 |
| 株式売買(包括承継) | 株主の譲渡益課税:20.315% 消費税は非課税 | 時価純資産+DCF法等による企業価値 | 会社を丸ごと引き継ぐため手続きが迅速。簿外債務の引き継ぎリスクを精査要。 |
【実態検証】不動産取引とM&Aの現場で起きているトラブルと生の声
実際の取引現場では、机上の法律論だけでは片付かない複雑な人間関係や実務上の障壁が立ちはだかります。取材班が独自に入手した不動産実務家や事業承継コンサルタントの証言からは、現場の生々しい実態が浮き彫りになっています。
不動産取引においては、売買代金の決済と同時に行われる不動産所有権移転登記の段階で、境界未確定や未登記の増築部分が発覚し、直前で契約が暗礁に乗り上げる事故が多発しています。特に親族間の譲渡では「家族だから口頭で合意すれば大丈夫」と過信し、名義変更の手続きや登記原因(売買なのか贈与なのか)の整理を怠った結果、相続発生時に親族間で骨肉の争いへ発展するケースが極めて目立ちます。
また、中小企業の現場では事業承継の手続きと注意点を巡る混乱が深刻化しています。M&Aの現場で最も頻繁に比較されるのが、事業譲渡と株式売買というM&Aスキームの違いです。都内で飲食チェーンを経営していた前オーナーは次のように証言しています。
「店舗の一部を後継候補に切り売りするため事業譲渡を選択したが、仕入れ先や賃貸借契約の巻き直しに半年以上を要し、取引先の一部から契約継続を拒否された。株式売買にしておけば会社ごとスムーズに移行できたはずだと痛感した」
事業譲渡では資産や権利義務を個別に特定して移転するため、許認可の再取得や従業員の同意取得が必要です。一方で株式売買は会社そのもののオーナーシップを移転するため手続きは簡潔ですが、過去の残業代未払いなどの「簿外債務」を買い手が丸ごと引き受けるリスクを孕みます。現場では、譲渡対価の相場と評価額の算出を巡って売り手と買い手の希望価格に大きな乖離が生じ、交渉が難航する原因となっています。
一般に知られていない盲点とネットの誤解|「タダであげれば無税」という危険な神話
ネット上の情報やSNSのコミュニティでは、「売買でお金を取らなければ税務署にはバレない」「1円で譲渡契約を結べば無税で資産を渡せる」といった危険な誤解が流布されています。しかし、税法と司法の実務はそれほど甘くありません。
税法上の大原則として、時価1,000万円の不動産や株式を1円や数十万円などの著しく低い対価で譲渡した場合、税務当局はみなし贈与として処分を行います。買い手(譲受人)は「時価と支払額の差額」を贈与されたものとみなされ、莫大な贈与税が課されることになります。さらに法人と個人の間での取引であれば、売り手に寄附金課税、買い手に受贈益課税や役員賞与認定など、法人税・所得税のダブルパンチが課される仕組みです。
トラブルを確実に回避するためには、契約書面を精緻に作り込む売買契約書の作成ポイントを押さえることが不可欠です。契約書には単に「譲渡する」と書くだけでなく、以下の条項を明確に盛り込む必要があります。
- 対価の性質と支払時期・方法:手付金、残代金の決済期日、振込先を明記。
- 権利移転の時期と登記引渡し時期:代金完納時に所有権が移転する旨の明確化。
- 公租公課の精算基準日:固定資産税等の日割り計算基準の取り決め。
- 表明保証および契約不適合責任:対象資産に隠れた瑕疵や権利制限がないことの保証、および不適合発生時の通知期間と損害賠償上限の設定。
【プロの結論】事業承継・資産移転で後悔しないための判断基準
資産の移転や事業の引き継ぎを成功させるためには、取引の目的と当事者の関係性に応じた冷徹な選択基準を持つことが求められます。
親族間承継や個人間の取引においては、心理的な甘えや「共依存関係」が契約を曖昧にしがちです。家族社会学の観点からも、血縁関係がある間柄ほど、金銭や権利のやり取りには厳格な「心理的バウンダリー(境界線)」を引く必要があります。口約束や曖昧な覚書で済ませるのではなく、第三者の専門家(司法書士・税理士・弁護士)を介して正式な売買契約を交わし、適正な鑑定評価額に基づいた対価を設定することが、将来の親族トラブルを未然に防ぐ唯一の防壁となります。
【実践的ガイド】スキーム選択の向いている人・避けるべき人の条件
- 「株式売買」が向いているケース:会社の許認可や従業員・取引関係をそのまま維持したい場合、過去の労務管理や会計処理が極めてクリーンである場合。
- 「事業譲渡」が向いているケース:採算部門だけを切り離して売却したい場合、対象会社に潜在的な訴訟リスクや簿外債務の懸念がある場合。
- 「親族間売買」で慎重になるべきケース:買い手側に適正対価を支払う自己資金や融資調達力がない場合(※安易な低額譲渡は避け、相続時精算課税制度などの税制特例の活用を優先すべきです)。
【譲渡 売買】に関するよくある質問(FAQ)
Q1:契約書のタイトルが「譲渡契約書」となっていても、売買代金が記載されていれば売買契約になりますか?
A1:はい、実質的に売買契約として扱われます。契約の法的性質は表題(タイトル)ではなく、契約条項の実質的な内容によって判断されます。財産権の移転に対して金銭の支払いが約束されていれば、民法上の売買契約に該当し、売主には契約不適合責任等の法定義務が発生します。
Q2:親の不動産を子どもに1円で「無償譲渡」または「1円売買」した場合、税金はどうなりますか?
A2:適正な時価相当額の贈与があったとみなされ、子ども側に多額の贈与税が課されます。例えば時価2,000万円の土地を1円で取得した場合、差額の約2,000万円分に対して贈与税(特例税率適用でも500万円以上の税額)が課税される可能性が極めて高いため、専門家への事前相談なしに行うのは極めて危険です。
Q3:事業承継において、個人事業主の店舗を他人に譲る場合はどの契約になりますか?
A3:個人事業主の場合は株式が存在しないため、店舗の内装設備、賃貸借契約上の地位、営業権などを個別に引き渡す「事業譲渡契約(有償譲渡・売買)」を締結します。店舗の造作譲渡代金などには消費税が課税される点や、家主との間で賃貸借契約の再締結が必要になる点に注意が必要です。
Q4:売買契約において「契約不適合責任を一切負わない」とする特約は有効ですか?
A4:原則として個人間取引では契約不適合責任の免責特約は有効ですが、売主が知っていて告げなかった欠陥(不適合)については責任を免れることができません。また、売主が宅地建物取引業者などの事業者で買主が一般消費者の場合、消費者契約法や宅建業法により、買主に一方的に不利な完全免責特約は無効となります。
まとめ:2026年以降の資産防衛と最適な契約戦略
「譲渡」という包括的な概念の中に、金銭対価を伴う「売買」や、無償で財産を移す「贈与」が位置づけられています。日常的な言葉の感覚だけで取引を進めてしまうと、税制上の「みなし課税」や契約上の「責任追及」という想定外の現実に直面することになります。
資産の移転や事業の引き継ぎを検討する際は、適正な資産評価額を算出し、譲渡所得税・消費税・贈与税のバランスを検証した上で、目的に合致した契約スキームを選択してください。書面の精緻な作成とプロフェッショナルの助言を得ることが、将来にわたる資産価値の保全と円滑な権利移転を実現する確実な道となります。 (出典: 譲渡 売買(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
