高校生がバイト代103万を超えたら?親の税金や扶養の落とし穴を徹底解説
高校生になり、部活動と両立しながらアルバイトに励む人が増えています。自分で汗を流して稼いだお金で推し活を楽しんだり、将来の学費を貯めたりする経験は大きな成長につながる一方で、年末が近づくと必ず浮上するのが「103万円の壁」というお金の境界線です。
「高校生のバイト代でも103万円を超えたら親の税金が跳ね上がるのか」「バイト先を掛け持ちしていればバレないのではないか」といった疑問や不安を抱える家庭は少なくありません。2026年現在の税制動向を踏まえながら、扶養控除の仕組みから勤労学生控除の意外な落とし穴、確定申告の手順まで、現場の取材データと税務の客観的事実をもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生のバイト年収が103万円を超えると本人の所得税が発生するだけでなく、親の扶養控除から外れて世帯全体の手取りが数万〜十数万円単位で激減する。
- 要点2:「勤労学生控除」を使うと本人の税金は抑えられるものの、親の扶養控除は復活しないため、安易に申請すると親の税負担が増大する最大の罠となる。
- 要点3:自治体への給与支払報告書を通じて親の会社へ住民税の通知が届くため「親バレ」は防げず、事前に月8万5,000円前後に抑える計画的なシフト管理が必須。
【徹底解剖】高校生のバイト代が103万を超えたらどうなる?親の税金が跳ね上がるカラクリ
高校生がアルバイトで年間103万円を超えて稼いだ場合、影響を受けるのは本人のお財布事情だけにとどまりません。世帯主である親の給与明細に直接的な打撃を与える点が、この問題の最も深刻な構造です。
給与所得者の税額計算において、年間の給与収入から差し引かれる「給与所得控除(55万円)」と誰もが一律に受けられる「基礎控除(48万円)」の合算が103万円となります。つまり、年間バイト代が103万円以内であれば課税対象となる所得が0円となり、本人の所得税は一切かかりません。
しかし、この枠を1円でも超えると、高校生本人に所得税が発生し始めると同時に、親が年末調整で受けている「扶養控除」の対象から完全に外れてしまいます。所得税法上の扶養親族の要件は「合計所得金額が48万円以下(給与のみの場合は年収103万円以下)」と定められているためです。
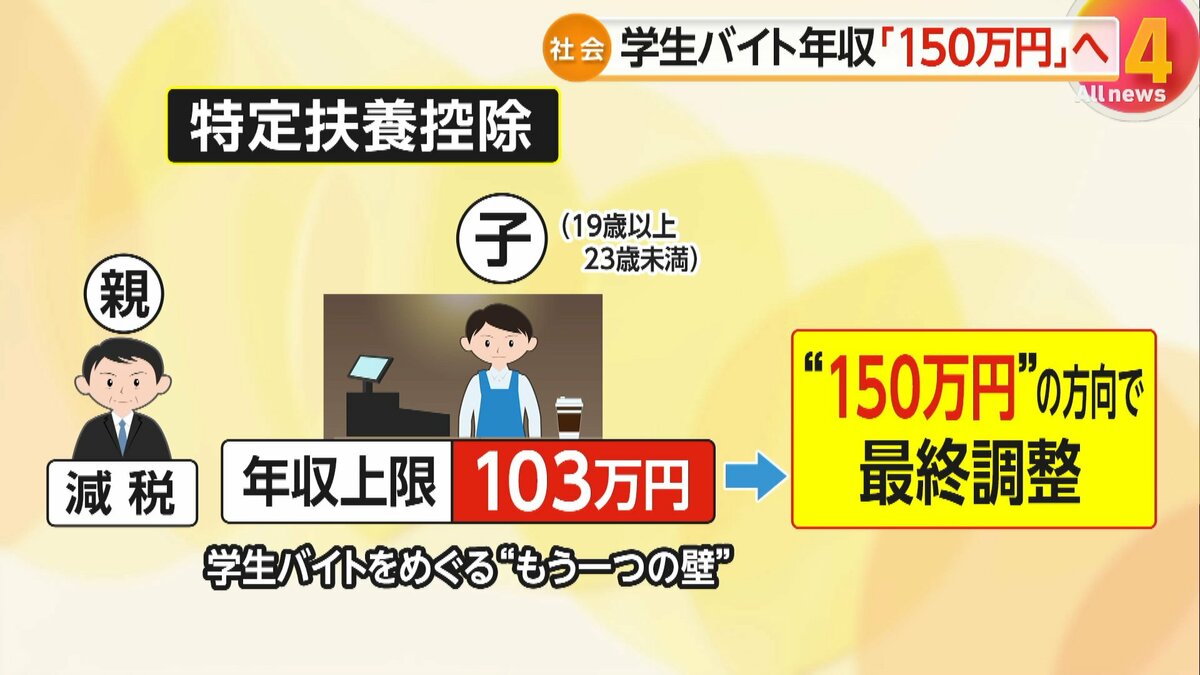
ここで重要なのが、高校生の年齢に応じた扶養控除の区分です。16歳以上19歳未満の高校生は一般の控除対象扶養親族に該当し、親は所得税で38万円、住民税で33万円の控除を受けています。大学生年代(19歳以上23歳未満)に適用される「特定扶養控除(所得税63万円・住民税45万円控除)」とは控除額が異なりますが、一般扶養控除であっても、親の課税所得に応じた税率(所得税率10〜20%+住民税一律10%)を掛けると、年間で約7万〜11万円前後も親の手取りが減少する計算になります。

【2026年最新比較表】年収別・高校生バイトの税金と親の負担シミュレーション
高校生の年間収入ラインによって、本人および親の家計にどのような変化が生じるのかを一覧表で整理しました。交通費を除いた純粋な給与総額ベースでのシミュレーションです。
| 年間給与収入 | 高校生本人の税金・社会保険 | 親の扶養控除と手取りへの影響 | 編集部の見解・評価 |
|---|---|---|---|
| 〜100万円以下 | 所得税・住民税ともに0円(非課税) | 一般扶養控除(38万円)適用 親の税金影響なし | 最も安全かつ世帯手取りを最大化できる理想のゾーン |
| 100万超〜103万円 | 所得税0円 自治体により住民税(数千円程度)が発生 | 一般扶養控除(38万円)適用 親への悪影響なし | 住民税の均等割・所得割ラインに注意が必要な境界線 |
| 103万超〜106万円 | 所得税(数百円〜)+住民税が発生 | 扶養控除が完全消失 親の税負担が年間約7万〜11万円増加 | 世帯全体で「働き損」が発生する最も避けるべき危険領域 |
| 106万超〜130万円 | 所得税・住民税が本格課税 ※高校生は原則、106万の社保対象外 | 扶養控除なし 親の手取り減少が確定 | 本人が130万近く稼いでも親の増税分で家庭の実質プラスは僅か |
| 130万円超〜 | 親の健康保険の扶養から除外 本人が国保または社保へ加入義務 | 税法上・健康保険上の両方で扶養外 会社の家族手当停止リスク | 月15万円以上の高負荷労働となり、学業との両立が破綻するリスク極大 |
【実態検証】「バイト先で内緒にしても親バレする?」現場の税務ルートと年末調整の罠
現場の高校生から頻繁に聞かれるのが、「親に内緒でシフトを増やしている」「2箇所のバイト先を掛け持ちして分散させればバレないのではないか」という相談です。SNSや知恵袋などでも同様の裏技を模索する声が散見されますが、結論から言えば、税金の仕組み上、親にバレずに103万円を超えることは100%不可能です。
日本国内の事業主は、アルバイトやパートを含むすべての従業員に対して支払った給与額を、翌年1月末までに従業員が住む市区町村へ「給与支払報告書」として提出することが法律で義務付けられています。複数の勤務先で働いている場合、市区町村の税務課でマイナンバーや氏名・生年月日をもとにすべての給料データが自動的に合算されます。
合算年収が103万円を超えていることが判明すると、市区町村から親の勤務先へ送られる「住民税の課税決定通知書」に記載された扶養親族の数が自動的に修正されます。その結果、親の勤務先の総務・経理担当者から「お子様の収入が基準を超えているため、年末調整の修正申告を行ってください」と親へ直接連絡が届き、遡って追徴課税(手取りからの天引き)が執行されることになります。
なお、バイト代に含まれる「通勤手当(交通費)」については、電車やバスなどの公共交通機関を利用する場合、月額15万円までの実費支給分は非課税所得として扱われます。この非課税交通費は103万円の計算枠に含まれません。ただし、店舗によって「時給の中に交通費相当額を含む」という契約になっている場合は全額が課税給与扱いとなるため、雇用契約書の記載を必ず確認しておく必要があります。

一般に知られていない盲点とネットの誤解|「勤労学生控除」を使うと親が大損する理由
税金の知識をかじった高校生が最も陥りやすい致命的な落とし穴が「勤労学生控除」の適用です。ネット上では「勤労学生控除を使えば130万円まで税金がかからない」といった情報が出回っていますが、これはあくまで高校生「本人」の所得税に関する特例に過ぎません。
勤労学生控除とは、所定の学校に通いながら働く生徒・学生に対し、本人の所得から27万円を控除する制度です。基礎控除48万円+給与所得控除55万円+勤労学生控除27万円=合計130万円まで本人の所得税が非課税となります。
しかし、この特例を使っても親が受けられる扶養控除の要件(年収103万円以下)は1円も緩和されません。高校生本人が勤労学生控除を申告して年収120万円を稼いだ場合、本人の所得税は0円で済みますが、親の扶養控除は容赦なく外れます。結果として親の税金が8万円増え、世帯全体で見れば大きな損失を被るという「本末転倒」の事態が発生します。
さらに、見落とされがちなのが「住民税の課税ライン」です。所得税は103万円から課税されますが、住民税(均等割・所得割)は自治体ごとに基準が異なり、東京23区や政令指定都市などの多くの地域では年収100万円(所得45万円)を超えた時点で年間5,000円〜1万円前後の住民税が本人に課税されます。非課税のまま完全に抑えたいのであれば、103万円ではなく「年間100万円以内」を目安にするのが現場の実務的な鉄則です。
【103万の壁引き上げ最新ニュース】2026年の税制改革議論と家庭への実質的影響
2024年秋以降、日本の政界および国会審議では「103万円の壁」を基礎控除等の引き上げによって178万円やその他の水準へと大幅に拡大する議論が本格化しました。2026年現在も、物価高騰と人手不足の解消を目的とした所得税改革の議論が継続して行われています。
報道各社や関係省庁の公開資料によると、パート・アルバイトの就労抑制を防ぐための見直しが進められているものの、制度改正の施行時期や自治体の住民税減収に対する補填措置、さらには高校生年代の扶養控除との兼ね合いについては慎重な調整が続けられています。
特に高校生を持つ世帯で注意すべきは、国税である所得税の壁が将来的に引き上げられたとしても、社会保険(健康保険)の「130万円の壁」が自動的に引き上がるわけではない点です。現行法において、学生は週20時間以上勤務による「106万円の社会保険適用」の対象外(学生除外)とされていますが、年間130万円(月額10万8,334円以上)を超えた場合は学生であっても親の健康保険の扶養から外れ、自身で国民健康保険料を納付しなければならなくなります。
【プロの結論】家族社会学から見る「お金と心理的バウンダリー」|失敗しない家庭のルール作り
アルバイト収入を巡るトラブルは、単なる税金の計算ミスにとどまらず、親子関係の亀裂や深刻な家族摩擦へ発展するリスクを孕んでいます。
家族社会学の知見では、子どものアルバイト開始は「経済的自立の第一歩」であると同時に、親子の間に適切な「心理的バウンダリー(境界線)」を再構築する重要な転換期と位置づけられます。「自分が稼いだお金だから自由に使っていい」と主張する高校生と、「あなたのせいで私の給料から税金が引かれた」と憤る親の間で共依存的な感情の衝突が起きるケースは後を絶ちません。
家庭内での深刻な金銭トラブルを防ぎ、健全な就労経験を積むための判断基準は以下の通りです。
高校生のバイトで向いている働き方・避けるべき働き方の判断基準
【向いている・推奨される働き方の条件】
- 年間のシフト計画を「月8万円以内(年間96万円程度)」にコントロールできている。
- テスト期間や部活動の大会前は無理なくシフトを減らせる柔軟な職場環境を選んでいる。
- バイトの目的が学費補助やお小遣いの範囲であり、毎月の給与明細を親子で共有できている。
【避けるべき・見直しが必要な働き方の条件】
- バイト先から「人手不足だから」と頼まれるがままにシフトに入り、月10万円を超えている。
- 2箇所以上のバイト先を掛け持ちし、年間の合計収入を自分自身で把握できていない。
- 「勤労学生控除があるから大丈夫」と誤認し、親と一度も税金について話し合っていない。
高校生がバイトを始める際は、親が一方的に禁止したり管理しすぎたりするのではなく、「年収100万円を超えると世帯全体でどうお金が動くのか」を家族会議でオープンに共有し、月々のシフト上限をルール化することが極めて大切です。
【高校生 103万の壁】に関するよくある質問(FAQ)
Q1:高校生のバイト代に交通費は103万円の計算に含まれますか?
A1:原則として含まれません。電車やバスの定期代など、実費として支給される交通費は月15万円まで非課税所得となるため、103万円の給与枠とは別枠で扱われます。ただし、「時給1,100円(交通費込み)」のように基本給に含まれている契約形態の場合は、全額が103万円の計算対象に含まれるため注意が必要です。
Q2:103万円を少しでも超えてしまった場合、確定申告のやり方はどうすればいいですか?
A2:バイト先が1箇所で勤務先で年末調整を受けている場合は、勤務先が発行する源泉徴収票をもって処理が完了するため原則確定申告は不要です。しかし、2箇所以上で掛け持ちしていてメイン以外の職場の年収が20万円を超える場合や、年の途中で辞めて年末調整を受けていない場合は、翌年2月16日〜3月15日の間に最寄りの税務署または国税庁のe-Taxサイトから自身で確定申告書を提出する必要があります。
Q3:年末調整の書類(扶養控除等申告書)は高校生でも書く必要がありますか?
A3:はい、提出が必要です。バイト先から11月頃に配布される「給与所得者の扶養控除等(異動)申告書」に氏名・住所・生年月日を記入して提出します。この書類を提出することで、毎月の給料から天引きされる所得税が優遇された税額表(甲欄)で計算され、103万円以下であれば引かれていた税金が12月の給料で全額還付されます。提出しないと高い税率(乙欄)で引かれたままになります。
Q4:103万円を超えた場合、親の税金は具体的にいつから高くなりますか?
A4:影響が出るのは翌年です。高校生が1年間に稼いだ総額が確定したあと、翌年の親の年末調整(または確定申告)で扶養控除から除外され、所得税の追徴が発生します。さらに、翌年6月以降に親が支払う住民税の月額が高くなります。時間差で負担が発生するため、忘れた頃に親の給料が減る点に注意してください。
まとめ:正しい税知識で家族のトラブルを防ぎ賢く稼ごう
高校生時代のアルバイトは、労働の尊さや社会の仕組みを肌で学ぶかけがえのない経験です。しかし、税金や扶養のルールを正しく理解していないと、意図せず親の負担を増やして家庭内に不協和音を生んでしまうことになりかねません。
「103万円の壁」を意識する際は、単に本人の所得税だけでなく、親の扶養控除(一般扶養控除38万円)や自治体ごとの住民税ライン(100万円基準)を含めた世帯全体の収支バランスを見据えることが不可欠です。月々のシフトを8万円前後にコントロールし、親子でしっかり対話を重ねながら、学業とアルバイトの両立を図っていきましょう。 (出典: 高校生 103万の壁(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
