給与の額面と手取りの差はなぜ?控除の内訳と手取りを増やす全裏ワザ
毎月の給与明細を開いた瞬間、「提示されていた給与よりも口座への振込額が明らかに少ない」と愕然とした経験を持つ人は少なくありません。求人票や雇用契約書に並ぶ給与の数値と、実際に銀行口座へ振り込まれる金額の間には、決して無視できない大きな乖離が存在します。
会社から支給される総額である「額面」から、なぜこれほどまでに多くの金額が差し引かれるのでしょうか。給与明細に記載された控除項目の仕組みや差し引かれる割合、そして手取り額を底上げするための実践的な対策まで、現場の最新データをもとに詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面と手取りの差を生む主因は「社会保険料」と「税金」であり、一般的な手取り割合は額面の約75〜85%に収束する。
- 要点2:基本給・各種手当・残業代を合算した「額面給与」から控除額が差し引かれ、年齢や前年所得によって控除負担は変化する。
- 要点3:iDeCoやふるさと納税、各種所得控除制度を主体的に活用することで、手元に残る可処分所得を合法的に引き上げられる。
【基礎知識】「額面」と「手取り」の違いとは?基本給との関係と意味を紐解く
給与に関する議論で最も混同されやすい概念が、「額面」「手取り」「基本給」の3つです。日常会話で「話を額面通りに受け取る」という慣用句が使われるように、元来の額面 意味は「券面や書類に記載されたそのままの金額」を指します。ビジネスや雇用契約における額面給与とは、基本給に各種手当(残業手当、通勤手当、役職手当、住宅手当など)を加算した「総支給額」のことです。
一方、私たちが自由に使えるお金として銀行口座に入金される金額を「手取り(差引支給額)」と呼びます。額面 手取り 違いを端的に言えば、「会社が支払った総費用」と「労働者が実際に受け取る可処分所得」の差です。求人情報に「月給30万円」と記載されていた場合、それは手取りではなく額面給与を意味しており、この金額がそのまま口座に振り込まれるわけではありません。
また、基本給 額面 違いにも注意を払う必要があります。基本給は給与の骨格をなす固定的な基準額であり、ボーナス(賞与)の算定基準や退職金の算出基礎として使われるケースが大半です。基本給が低く設定され、各種手当で額面をかさ増ししている給与体系の場合、ボーナス支給額が想定より低くなる構造的リスクが存在します。転職活動や年収交渉においては、単に「額面年収」の総額を見るだけでなく、基本給と諸手当の内訳を精査する視点が欠かせません。

【なぜこんなに引かれる?】給与明細から読み解く社会保険料と税金の内訳
「なぜ毎月これほど多額の控除が引かれるのか」という疑問を解消するには、正確な給与明細 見方を身につけることが不可欠です。給与から差し引かれる控除は、大きく分けて「社会保険料」と「税金(公租公課)」の2つのカテゴリーに分類されます。
給与明細に並ぶ社会保険料 控除 内訳は、主に以下の4項目(40歳以上は5項目)で構成されています。これらは労働者と会社が原則として折半(雇用保険は一部事業者負担割合が高い)で負担しています。
- 健康保険料:病気や怪我の治療時に3割負担で受診するための保険料。標準報酬月額に基づいて算出されます。
- 厚生年金保険料:将来の老齢年金や障害年金の原資となる保険料。保険料率は18.3%で固定されており、労使で9.15%ずつ負担します。
- 雇用保険料:失業時の基本手当や育児休業給付金などの財源となる保険料。
- 介護保険料(40歳以上):40歳に達した月から徴収が開始される高齢者介護を支えるための保険料。
社会保険料を差し引いた後に計算されるのが税金です。税金には国に納める「所得税」と、居住する自治体に納める「住民税」の2種類があり、所得税 住民税 計算はそれぞれ異なるルールに基づいています。
所得税は「源泉徴収」として当月の概算金額が差し引き徴収され、年末調整で最終的な過不足が精算されます。累進課税制度が採用されているため、課税所得が高くなるほど税率は5%から最大45%まで段階的に上昇します。対して住民税は、一律約10%の税率が適用されますが、「前年の1月〜12月の所得」をもとに算出され、翌年6月から翌々年5月にかけて分割徴収される仕組みです。そのため、新入社員の1年目は住民税が引かれず、2年目の6月から手取りが急減する現象が起こります。
【給与手取り早見表】額面20万・30万・50万の手取り割合と計算のリアル
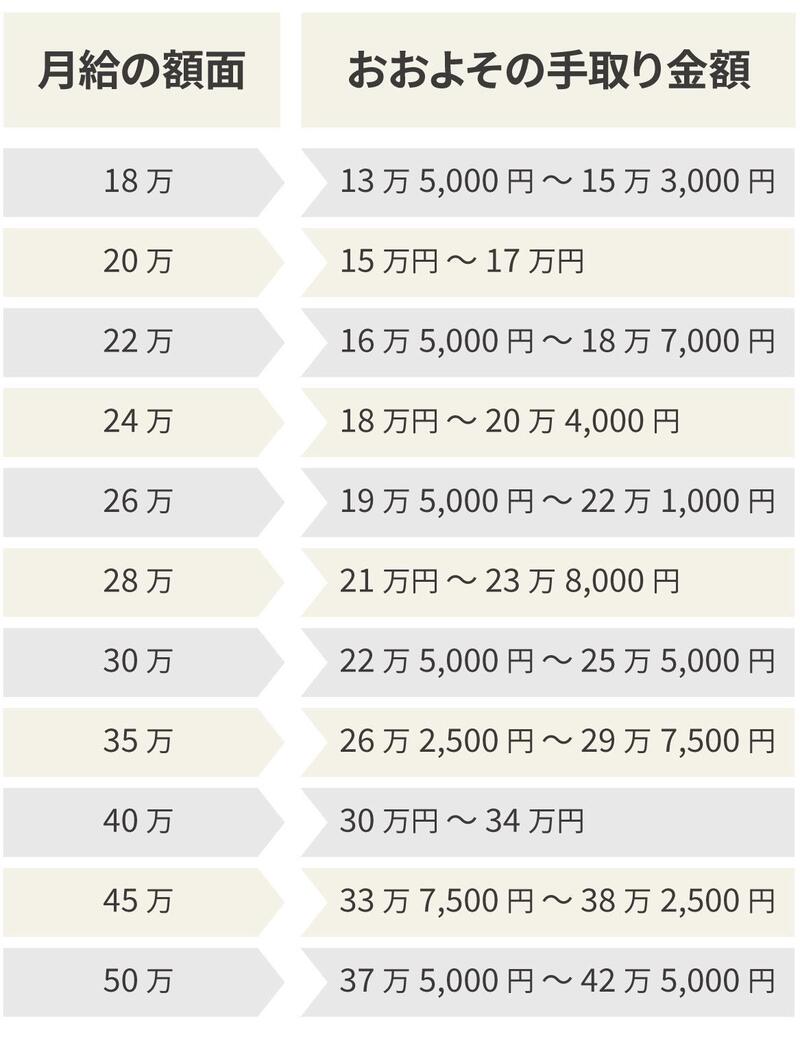
毎月の額面 手取り 計算を正確に行う際、手取り額は独身か扶養家族がいるか、年齢が40歳以上か否かによって変動しますが、実務上は額面 手取り 割合として「額面の約75%〜85%」がひとつの標準値となります。額面が高くなるほど所得税率が跳ね上がるため、手取り率は徐々に低下していきます。
以下の給与手取り早見表は、独身(扶養親族なし・40歳未満)の給与所得者をモデルケースとして、月収および年収別の手取り目安と控除額の内訳を整理した客観データです。
| 項目(月収/年収換算) | 詳細・数値データ(手取り目安) | 一般的な基準・相場(手取り割合) | 編集部の見解・評価 |
|---|---|---|---|
| 額面20万円 (年収約240万円) | 手取り:約15.8万〜16.5万円 控除合計:約3.5万〜4.2万円 | 約80%〜82% | 新卒や若手単身層に多い基準。固定費負担が重く感じられやすい水準。 |
| 額面25万円 (年収約300万円) | 手取り:約19.5万〜20.5万円 控除合計:約4.5万〜5.5万円 | 約78%〜81% | 手取り20万円の大台前後に位置し、税・社会保険料の負担感を明確に意識し始める分岐点。 |
| 額面30万円 (年収約360万円) | 手取り:約23.2万〜24.2万円 控除合計:約5.8万〜6.8万円 | 約77%〜80% | 毎月約6万〜7万円近くが天引きされるため、額面との乖離に強い心理的ギャップが生まれやすい。 |
| 額面40万円 (年収約480万円) | 手取り:約30.5万〜32.0万円 控除合計:約8.0万〜9.5万円 | 約76%〜79% | 中堅層・主任クラスの標準値。厚生年金や所得税の金額が顕著に増加する。 |
| 額面50万円 (年収約600万円) | 手取り:約37.5万〜39.5万円 控除合計:約10.5万〜12.5万円 | 約75%〜78% | 月間の天引き額が10万円を突破。積極的な節税策(iDeCo等)の導入効果が極めて高い。 |
| 額面83.3万円 (年収約1,000万円) | 手取り:約58.0万〜62.0万円 控除合計:約21.3万〜25.3万円 | 約70%〜74% | 累進課税の高税率帯(所得税率23〜33%)に突入し、手取り比率が大幅に低下する。 |
試算から明らかな通り、額面20万 手取りは約16万円前後となり、額面30万 手取りでは約23.5万円前後となります。給与が増加しても、増加分の2割から3割近くは公的負担として吸収される現実を把握しておくことが生活設計の第一歩です。

【実態検証】「手取りが少なすぎる」SNS・現場の悲痛な声と行動経済学的罠
大手SNSや質問投稿サイト、各種コミュニティでは、毎月の給料日を迎えるたびに給与明細の画像を添えた悲痛な叫びが投稿されています。
「残業を30時間頑張って額面が3万円増えたのに、明細を見たら手取りは2万円ちょっとしか増えていなかった」「昇給して額面年収が上がったはずなのに、税金と社会保険料の引き上げで生活水準が全く向上しない」といった声は後を絶ちません。取材現場で働く20代〜40代の会社員からも、「源泉徴収されているため、自分がいくら納税しているのか感覚が麻痺してしまう」という証言が多数聞かれます。
行動経済学や心理学の領域では、この現象を「貨幣錯覚(Money Illusion)」および「損失回避バイアス」の複合作用として説明します。人間は名目上の金額(額面)を自己の真の経済力と錯覚しがちであり、提示された額面を「手に入るはずだった基準点(アンカー)」として無意識に認識します。そのため、給与明細で差し引かれた控除額を目にした際、税や社会保障の恩恵よりも「本来自分の物であった財産を理不尽に奪われた」という強い心理的痛痛(損失感)を覚えるのです。
日本の源泉徴収制度は、戦後の税務行政において徴税コストを最小化し未納を防ぐ優れたシステムとして機能してきた反面、納税者本人が「税の負担と使途」に能動的・自覚的になりにくい構造を生み出してきました。この心理的盲点を放置せず、自らの控除実態を可視化することこそが、資産防衛の出発点となります。
一般に知られていない盲点とネットの誤解|ボーナスと4〜6月の残業トラップ
給与と控除の仕組みには、広く信じられているものの制度の実態とは乖離した「都市伝説的な誤解」が散見されます。代表的な2つの盲点を検証します。
誤解1:「昇給すると税率が上がって手取りが減る」の嘘
インターネット上で頻繁に囁かれる「昇給して上の税率区分に入ると、手取りが以前より減る」という言説は、日本の税制構造上、明確な誤りです。日本の所得税は「超過累進税率」を採用しています。例えば課税所得が330万円を超えて税率が10%から20%に上がったとしても、20%の税率が適用されるのは「330万円を超過した部分のみ」です。昇給によって額面が増加した場合、限界税率が高くなっても、手取りの総額そのものが前年を下回ることはありません。
盲点2:4月・5月・6月の残業代が翌年の手取りを圧迫する仕組み
一方で、制度の構造上極めて深刻な影響を及ぼすのが「標準報酬月額の決定プロセス(定時決定)」です。毎月差し引かれる健康保険料や厚生年金保険料は、原則として「毎年4月・5月・6月に支給された給与の平均額」を基準に、その年の9月から翌年8月までの1年間の等級が固定されます。
つまり、4月〜6月の繁忙期に集中して残業を行い、残業手当が上乗せされて額面が増加すると、標準報酬月額の等級が引き上げられます。その結果、残業をしなくなった秋以降も高い社会保険料が天引きされ続け、結果として手取りが大きく目減りするという現象が発生します。春先の労働時間と手取りの相関関係は、知っておくべき実務上の重要知識です。
【手取りを増やす節税方法】今すぐ実践できる合法的な防衛策と判断基準
会社員が公的制度を正しく活用し、手取り額を最大化するための手取りを増やす節税方法には、確立された具体的なアプローチが存在します。国の税制優遇を活用して課税所得を圧縮し、所得税・住民税を適法に引き下げる方法です。
- iDeCo(個人型確定拠出年金):掛金の全額が「小規模企業共済等掛金控除」として所得控除の対象となります。例えば毎月2万円を拠出した場合、所得税・住民税の負担が年間数万円単位で軽減され、将来の資産形成と足元の節税を両立できます。
- ふるさと納税(寄付金控除):自己負担額2,000円を除いた寄付金額が、翌年の住民税および当年の所得税から直接控除されます。翌年の税金の前払いという側面を持ちますが、地域の返礼品を受け取ることで生活費(食料品や日用品)の実質的な補填が可能です。
- 医療費控除・セルフメディケーション税制:1年間(1月〜12月)に支払った医療費の自己負担額が10万円(または総所得金額等の5%)を超えた場合、超過分を所得から控除できます。対象となる市販薬の購入費を控除できる特例も有用です。
- 生命保険料控除・地震保険料控除:加入している民間保険の支払保険料に応じて、一定額を所得から差し引くことができます。勤務先の年末調整で申告漏れがないよう確実に手続きを行うことが肝要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
節税策の導入にあたっては、各個人のライフステージや資金流動性のニーズに応じた冷静な見極めが求められます。
【積極的に導入すべき人】
年収500万円以上で課税所得が高く、当面の生活防衛資金(生活費の半年〜1年分)を確保できている人です。高い税率が適用されている層ほど所得控除による節税リターンが大きく、iDeCoによる60歳までの資金拘束リスクも許容しやすくなります。
【慎重な検討が必要な人】
新社会人や近い将来(1〜3年以内)に結婚・住宅購入・出産などの大きなライフイベントを控え、手元流動資金を確保したい人です。節税効果を追い求めるあまり、生活余力を超えてiDeCo等の解約困難な制度へ過度に資金を投じると、予期せぬ出費が発生した際に資金繰りが悪化する本末転倒な事態を招きます。まずはふるさと納税や年末調整の控除最適化から段階的に進めるのが堅実です。
【額面】に関するよくある質問(FAQ)
Q1:転職時の求人票や面接で提示される「給与条件」は額面ですか?
A1:日本の採用市場における求人票や雇用契約書、面接時の提示年収は、特段の明記がない限りすべて「額面」です。手取り金額をベースに生活予算を組んでいる場合は、提示された額面金額に0.75〜0.8を掛けた金額を手取りの目安として試算することをおすすめします。
Q2:日常会話やビジネスで耳にする「額面通り」とはどのような文脈で使われますか?
A2:金融用語としての「有価証券や紙幣に印刷された表記通りの金額」から転じ、ビジネスシーンでは「相手の言葉を裏読みせず、言葉そのものの意味として解釈する」という比喩表現として用いられます。「彼の言葉を額面通りに受け取ると失敗する」といった形で、言葉の表面と背後の意図を対比させる際に頻出します。
Q3:入社2年目の6月に「昇給したのに手取りが減った」と感じるのはなぜですか?
A3:前年の所得に対して課税される「住民税」の天引き(特別徴収)が、入社2年目の6月から本格的に開始されるためです。社会人1年目は前年所得がほぼゼロのため住民税が引かれませんが、2年目は1年目の年収に応じた住民税(毎月約1万〜1.5万円程度)が新たに引かれるため、昇給分を上回って手取りが減少する現象が起こります。
Q4:手取りを増やすためには「額面を増やす転職」と「節税対策」のどちらが有効ですか?
A4:両者の役割は異なりますが、根本的な上限を引き上げるには「額面を増やすこと」が不可欠です。節税による手取り改善は年間数万〜数十万円の防衛策ですが、キャリアアップや市場価値の高いスキル習得による額面の引き上げは、生涯にわたる資産形成の最大エンジンとなります。額面を最大化しつつ、得られた所得を適法な控除で守るという「攻めと守りの両輪」が最も合理的な戦略です。
まとめ:額面と手取りの本質を理解し賢く資産を守るために
給与明細に記載された「額面」と実際の「手取り」の乖離は、国家の社会保障制度や税制の仕組みを忠実に反映した結果です。差し引かれる約2割の控除を単なる不条理なコストとして忌避するのではなく、その内訳(医療保障、将来の年金権、行政サービス)と算定ルールを正しく把握することが求められます。
給与明細を毎月ただ眺めるだけの受動的な姿勢から脱却し、4〜6月の労働時間のコントロールやiDeCo、ふるさと納税をはじめとする各種控除制度を主体的に選択・活用していくことが、2026年以降の不確実な経済環境を生き抜く強固な生活防衛策となります。自らの給与構造を正確に把握し、手元に残る可処分所得の最適化を着実に進めていきましょう。 (出典: 額面(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
