額面とは?手取りとの違いや給与明細の計算・控除の仕組みを徹底解説
給与日や転職活動、年収の話題になると必ず耳にする「額面」という言葉。提示された金額がそのまま銀行口座に振り込まれると誤認して生活設計を立ててしまい、実際の振込額を見てギャップに戸惑うケースは後を絶ちません。「額面」とは、社会保険料や税金などが差し引かれる前の「総支給額」を指します。物価高や社会保険料の負担感が議論される2026年の生活防衛において、額面と手取りの構造を正しく把握することは、家計管理やキャリア選択の基礎教養といえます。
本稿では、経済・マネー分野を長年追ってきた取材班の視点から、額面の基礎定義や給与明細の正しい読み解き方、社会保険料・税金の控除メカニズム、額面20万・30万・年収別のリアルな手取りシミュレーション、さらに金融取引で使われる「債券の額面金額」との違いまで網羅して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面とは控除前の「総支給額」であり、実際に口座へ入金される「手取り」は額面の約75〜85%程度になる。
- 要点2:額面から引かれる控除は「健康保険・厚生年金・雇用保険」などの社会保険料と、「所得税・住民税」の税金に大別される。
- 要点3:家賃設定やローン審査、転職時の年収交渉では、額面と手取りの基準を混同しない正確な試算がトラブルを防ぐ鍵となる。
【基本定義】額面とは給与明細の総支給額!手取りとの決定的な違い
「額面(がくめん)」とは、会社から支払われるすべての報酬を合算した金額、すなわち給与明細上の総支給額を指します。求人票に記載されている「月給30万円」や「年収450万円」という数字は、原則としてすべてこの額面表示です。
一方の「手取り」とは、額面給与から法律で定められた社会保険料や各種税金が天引き(控除)された後、実際に労働者の銀行口座へ振り込まれる手取り金額(差引支給額)を意味します。
給与明細の構造を分解すると、以下のような明確な計算式が成り立ちます。
- 額面給与(総支給額) = 基本給 + 各種手当(残業手当、役職手当、住宅手当、通勤手当、家族手当など)
- 手取り額(差引支給額) = 額面給与 − 控除合計額(社会保険料 + 所得税 + 住民税 + その他組合費等)
日本の給与支払制度では「源泉徴収」および「社会保険料の特別徴収」が義務付けられているため、本人が確定申告を行わなくても自動的に各種費用が差し引かれます。したがって、「額面=手元に自由に入るお金」ではないという前提を厳密に理解しておく必要があります。

給与明細の見方を完全図解|引かれる社会保険料と税金の控除内訳
給与明細の「控除の部」に並ぶ項目は、大きく分けて社会保険料控除と税金控除の2つのカテゴリーで構成されています。何のためにいくら引かれているのかを理解することが、マネーリテラシーの第一歩です。
1. 社会保険料の内訳(約14〜15%が個人負担)
社会保険料は、会社と従業員が原則として半分ずつ負担(労使折半)しています。給与明細に記載されているのは、従業員負担分です。
- 健康保険料:病気や怪我で医療機関を受診した際の自己負担を3割に抑えるための保険料。40歳以上になると「介護保険料」が上乗せされます。
- 厚生年金保険料:将来の老齢年金や、万が一の障害年金・遺族年金を受け取るための積立保険料。標準報酬月額に対して一定割合が課されます。
- 雇用保険料:失業時の基本手当(失業保険)や育児休業給付金などを受け取るための保険料。労働者負担率は賃金総額に対して定められています。
2. 税金の内訳(所得税と住民税)
- 所得税:その月の給与額と扶養親族の数に応じて、国税庁の「源泉徴収税額表」に基づき概算で天引きされます。1年間の過不足は年末調整で清算されます。
- 住民税:前年1月〜12月の所得をもとに計算された地方税です。毎年6月から翌年5月にかけて毎月の給料から均等に天引きされます。新卒1年目の社員に住民税が引かれないのは、前年の課税所得がないためです。
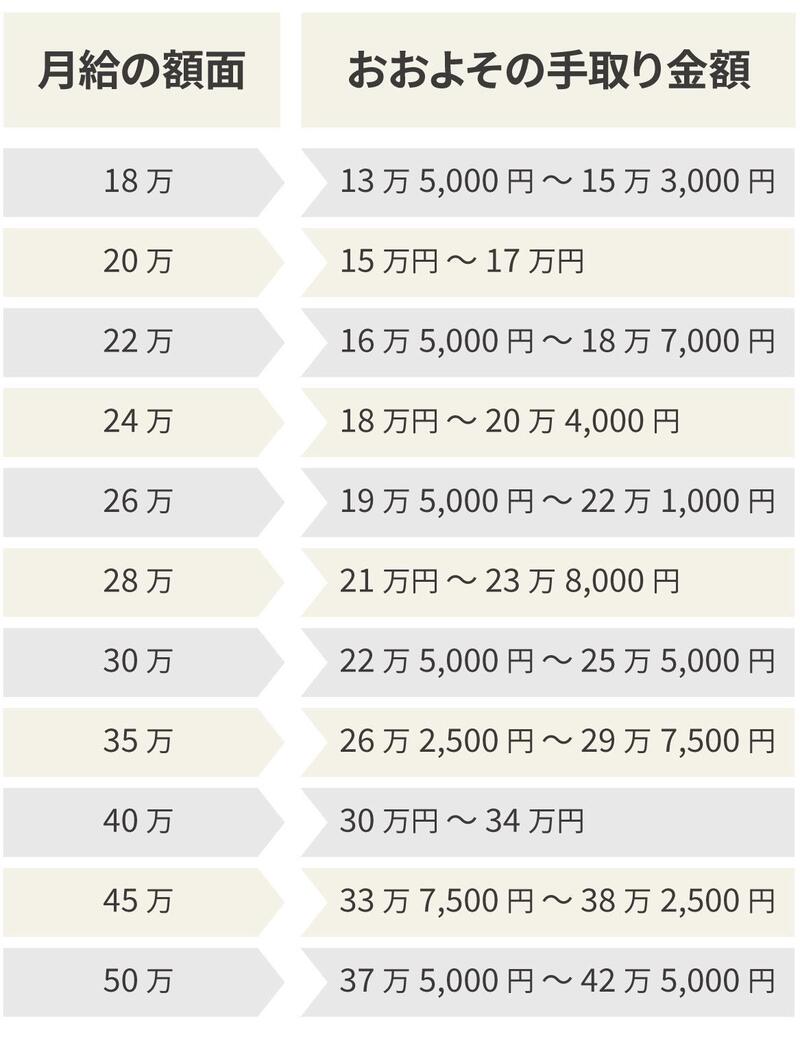
【金額別】額面と手取りの控除額シミュレーション比較データ
実際の給与において、額面から手取りがどれくらい残るのかを数値データで可視化しました。一般的な単身者(扶養家族なし・ボーナスなしの均等月給換算)の目安シミュレーションです。
| 項目(額面月収・年収) | 詳細・数値データ(控除合計の目安) | 一般的な基準・相場(手取り目安) | 編集部の見解・評価 |
|---|---|---|---|
| 額面20万円(年収240万円) | 約3.8万〜4.2万円 (社保:約3.0万、税金:約1.0万) | 約15.8万〜16.2万円 (手取り率:約80%) | 新卒や第二新卒に多い水準。固定費(家賃等)の配分を誤ると貯蓄が難しくなる境界線。 |
| 額面25万円(年収300万円) | 約4.8万〜5.3万円 (社保:約3.7万、税金:約1.4万) | 約19.7万〜20.2万円 (手取り率:約79%) | 手取り20万円の大台に乗るライン。生活防衛資金を計画的に確保しやすい基盤水準。 |
| 額面30万円(年収360万円) | 約6.0万〜6.8万円 (社保:約4.4万、税金:約2.0万) | 約23.2万〜24.0万円 (手取り率:約78%) | 20代後半〜30代の主力層。引かれる金額が6万円を超え、控除の重みを強く実感する水準。 |
| 額面40万円(年収480万円) | 約8.5万〜9.5万円 (社保:約5.9万、税金:約3.1万) | 約30.5万〜31.5万円 (手取り率:約77%) | 所得税の累進課税率が上がるステップ。手取りで30万円を維持するには額面40万が必要。 |
| 額面50万円(年収600万円) | 約11.5万〜13.0万円 (社保:約7.2万、税金:約5.0万) | 約37.0万〜38.5万円 (手取り率:約75%) | 高額納税層。控除額が10万円を突破。iDeCoやふるさと納税などの節税工夫が必須。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
家計相談の現場やSNS、Q&Aコミュニティに寄せられる生の声を取材すると、額面と手取りのギャップに起因するリアルな悲鳴が多数確認できます。
「新卒入社時、求人票の初任給22万円を見て家賃8万円のマンションを借りたが、手取りが17万円台で生活が毎月赤字になった」「2年目の6月に住民税の天引きが始まり、昇給したはずなのに手取りが減った」という声は、毎年のように繰り返される代表的なトラブルです。
さらに見落とされがちなのが賞与(ボーナス)の額面と手取りの関係です。ボーナス支給額が「額面60万円」と提示されても、そこから健康保険料、厚生年金保険料、雇用保険料、源泉所得税が通常給与と同様に天引きされます。結果として「振り込まれたのは約48万円前後だった」というケースが多く、大型のローン返済計画をボーナスの額面ベースで組むのは極めて危険です。
一般に知られていない盲点とネットの誤解
額面という用語は給与だけでなく、金融・投資分野でも用いられます。ネット上の言説で混乱を招きやすい代表的な誤解を検証します。
1. 金融分野における「債券の額面金額」との混同
国債や社債などの債券投資で使われる額面金額(Par Value)は、債券が満期(償還日)を迎えた際に保有者へ払い戻される元本金額(通常は一口10万円や100万円など)のことです。
債券市場では、市場金利の変動に応じて「購入価格」が額面金額を上回ったり(オーバーパー)、下回ったり(アンダーパー)します。「額面=実際に支払う投資金額」ではないという点は、金融リテラシーとして給与の額面概念と切り分けて整理しておく必要があります。
2. 「残業代や手当」が翌年の控除を押し上げる盲点
社会保険料は、原則として毎年4月〜6月の3カ月間に支給された給与(基本給+残業手当+各種手当)の平均額(標準報酬月額)をもとに、その年の9月から翌年8月までの控除額が決定されます。春先に集中的に残業を多くこなすと、年間を通じて社会保険料の天引き額が高くなり、手取り率が低下する現象が起きます。
【プロの結論】ライフステージで損をしないためのマネーリテラシーと判断基準
額面と手取りの乖離に振り回されず、健全な資産形成とキャリア構築を進めるための実践的な判断基準を提示します。
向いている人(手取り基準で行動設計ができている人)の思考法
- 固定費(住居費・通信費・サブスク)を「手取り月収の30%以内」に収まるよう設計している。
- 転職活動において、提示年収の数字(額面)だけでなく、想定される手取り額と福利厚生(社宅制度・確定拠出年金など)の実質的経済価値を総合評価できる。
- iDeCo(個人型確定拠出年金)やふるさと納税などの公的制度を活用し、課税所得を圧縮して手取りを最大化する知識を行動に移している。
慎重になるべき人(額面だけで判断してリスクを抱えやすい人)の共通点
- 求人票の「年収〇〇万円」の額面をそのまま使えるお金と錯覚し、クレジットカードのリボ払いや高額ローンの審査限度額いっぱいに借り入れを行ってしまう。
- 手当の内訳(基本給が低く固定残業代や変動手当で額面を釣り上げている契約形態)を確認せず、賞与の算定基礎で不利になる構造を見落としている。
【額面とは】に関するよくある質問(FAQ)
Q1:転職活動の面接で「現在の年収」を聞かれた場合、額面と手取りのどちらを答えるべきですか?
A1:必ず「額面年収(総支給額)」を回答します。源泉徴収票の「支払金額」欄に記載されている数字がこれに該当します。手取り年収を伝えてしまうと、企業側が額面と誤認して本来の希望より低い給与テーブルを提示されるリスクがあるため注意してください。
Q2:額面20万円の場合、手取りはいくらになりますか?
A2:扶養家族の有無や年齢によって若干前後しますが、単身者の場合、健康保険・厚生年金・雇用保険の社会保険料(約3.0万円)と所得税・住民税(約1.0万円)が引かれ、実際の手取り額は約15.8万〜16.2万円前後(手取り率約80%)となります。
Q3:入社1年目よりも2年目のほうが手取りが減ったのはなぜですか?
A3:住民税の天引きが2年目の6月から開始されるためです。住民税は前年の課税所得に対して課される仕組みのため、前年に収入がなかった新卒1年目は住民税が引かれません。2年目にわずかな定期昇給があっても、新たに加わる住民税の控除額(月額1万円前後〜)が昇給分を上回ると、手取りが前年より減少する現象が起こります。
Q4:通勤手当は給与の額面に含まれますか?税金はかかりますか?
A4:通勤手当は給与明細上の総支給額(額面)に含まれますが、公共交通機関利用の場合は月額15万円まで所得税が非課税となります。ただし、社会保険料の計算基礎(標準報酬月額)には通勤手当も全額合算されるため、遠方通勤で交通費が高額な人は、社会保険料の控除額が高くなる傾向があります。
まとめ:額面と手取りの本質を理解し賢い家計管理とキャリア選択を
「額面」とは、会社から支払われる全報酬である総支給額であり、公的保障を支える社会保険料や税金が差し引かれる前の基準値です。口座に届く「手取り」との間には約15〜25%の乖離があり、年収水準や手当の構成によってその手取り率は変動します。
生活防衛や転職、将来の資産運用を考える際は、表面的な額面数字に惑わされることなく、控除の構造と実質手取りを精緻に見極める姿勢が不可欠です。給与明細を毎月細かくチェックし、引かれている項目の意味を理解することが、ブレない家計設計と納得感のあるキャリア選択の確固たる基盤となります。 (出典: 額面とは(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
