額面と総支給額の違いとは?給与明細の罠と手取りを徹底比較【2026年最新】
転職時の求人票や毎月の給与明細を眺める中で、「額面(がくめん)」と「総支給額(そうしきゅうがく)」という言葉の使い分けに戸惑った経験を持つ方は少なくありません。日常会話やビジネスの現場で頻繁に飛び交うこの2つの言葉ですが、結論から言えば、実務上は「会社から支給される、税金や保険料が引かれる前の総額」を指しており、本質的にはほぼ同じ意味として使われています。
しかし、安心するのは早計です。言葉の意味がほぼ同義である一方、給与明細の構造を正しく把握していないと、「基本給」との混同によってボーナスの計算が狂ったり、非課税通勤手当の扱いで源泉徴収票との数値が一致しなかったりといった思わぬ落とし穴に直面します。さらに深刻なのは、口座に実際に振り込まれる「手取り額」との間に生じる約15〜25%もの決定的な開きです。2026年の最新給与計算ルールに基づき、額面と総支給額の正確な定義から、手取りを大きく削る控除の構造までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「額面」と「総支給額」は実務上ほぼ同義であり、各種手当を含んだ控除前の「会社から支払われる全給与」を指す。
- 要点2:「基本給」は総支給額の一部に過ぎず、残業代や住宅手当、役職手当が上乗せされて最終的な総支給額(額面)が確定する。
- 要点3:手取り額は総支給額から社会保険料(約15%)と税金(所得税・住民税)が天引きされた金額であり、額面の約75〜85%が実際の振込額となる。
【真相解明】額面と総支給額の違いとは?決定的な共通点と給与明細の基礎
給与や年収の話題になると必ず登場する「額面」と「総支給額」ですが、労働基準法や税法において「額面」という法律用語が明文化されているわけではありません。一般的に「額面給与とは何か」と問われた際、それは会社から支払われる基本給および諸手当をすべて合算した金額、すなわち給与明細上の「総支給額」そのものを指しています。
「額面」という言葉の語源は、手形や小切手、債券の券面に記された金額を指す金融用語に由来します。これが転じて、給料袋や給与明細の支払欄に記載された「差し引かれる前の金額」を通称として「額面」と呼ぶようになりました。対して「総支給額」は、企業の労務管理や給与計算システムで正式に用いられる項目名です。したがって、日常会話や転職市場で語られる「額面月給30万円」と、給与明細に印字される「総支給額300,000円」は全く同一の対象を指しています。
ここで多くの人が致命的な誤解をしがちなのが、「基本給」と「総支給額」の混同です。基本給はあくまで給与のベースとなる固定給であり、ここに各種手当が加算されることで初めて総支給額が形成されます。
- 基本給:年齢、勤続年数、職能、役職などに応じてベースとなる固定給与(ボーナスや退職金の算定基礎となることが多い)
- 諸手当:残業手当(時間外労働手当)、休日出勤手当、深夜手当、役職手当、資格手当、住宅手当、家族手当、通勤手当など
- 総支給額(額面):基本給 + 諸手当の合計額
求人票で「月給30万円(基本給22万円+固定残業代5万円+住宅手当3万円)」と記載されている場合、総支給額(額面)は30万円ですが、賞与の支給基準が「基本給の2ヶ月分」であれば、ボーナスは60万円ではなく44万円(22万円×2)となります。額面と基本給の構造を切り分けて把握することは、自身の真の処遇を見極める第一歩です。
なぜ手取りと約2割の差が出るのか?社会保険料と税金控除の完全内訳
「総支給額が35万円なのに、銀行口座の残高を見ると27万円台しか増えていない」というギャップに衝撃を受ける社会人は後を絶ちません。この総支給額と手取りの差を生み出している元凶が、給与から自動的に差し引かれる「法定控除(社会保険料・税金)」です。
日本の給与計算システムでは、労働者が手にする前に国や自治体、健康保険組合への支払いが天引き(源泉徴収・特別徴収)されます。控除額の内訳は大きく分けて「社会保険料」と「税金」の2系統に分類されます。
| 控除項目 | 詳細・算出基準(2026年目安) | 一般的な負担割合(本人負担分) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 健康保険料 | 標準報酬月額に基づいて算出。医療費負担軽減に充当。 | 約4.9%〜5.0%(労使折半後) | 都道府県や加入する健康保険組合(協会けんぽ等)により料率が微小に異なる。 |
| 厚生年金保険料 | 標準報酬月額に基づいて算出。将来の公的年金受給に充当。 | 一律 9.15%(労使折半後/全体18.3%) | 社会保険料の中で最も負担割合が大きい。上限等級が存在する。 |
| 雇用保険料 | 毎月の総支給額(通勤手当等含む)に保険料率を乗じて算出。 | 約0.6%(一般の事業の労働者負担分) | 失業給付や育児休業給付の財源。景気動向や法改正で料率が改定される。 |
| 介護保険料 | 40歳以上の被保険者のみ対象。標準報酬月額に乗じて算出。 | 約0.8%〜0.9%(40歳以上・労使折半後) | 40歳を迎えた誕生月(または前月)から突如天引きが始まり手取りが減る。 |
| 所得税 | (総支給額 − 非課税手当 − 社会保険料控除)から源泉徴収税額表を参照。 | 約2%〜8%(年収・扶養親族数による累進) | 毎月は概算で引かれ、12月の「年末調整」で過不足が清算される。 |
| 住民税 | 前年の課税所得に対して一律約10%(標準税率)を12分割して徴収。 | 前年年収に応じた固定額(約4%〜7%相当) | 社会人1年目の5月までは控除ゼロ。2年目の6月から天引きが開始され手取り減。 |
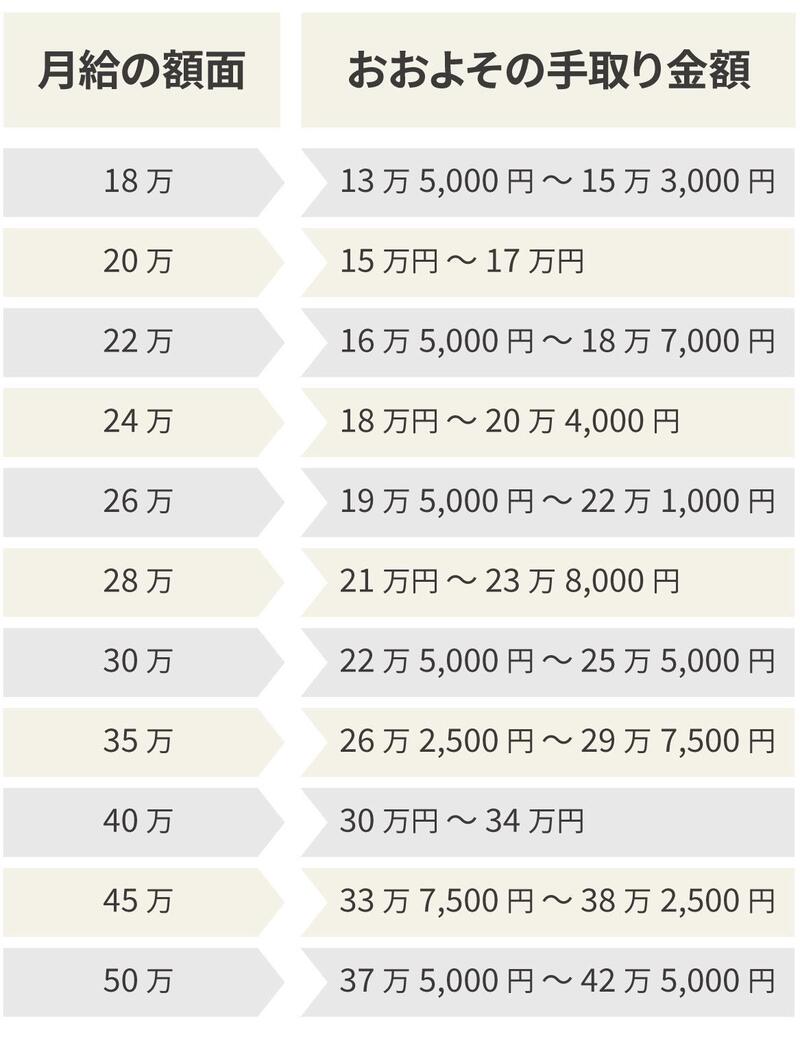
このように、社会保険料の合計だけで給与の約15%(会社負担分と合わせると約30%)が差し引かれ、さらに国税である所得税と地方税である住民税が引かれます。結果として、給料の手取り割合は「額面の約75%〜85%」に落ち着くというメカニズムです。
【2026年最新】額面年収と手取り年収の比較シミュレーション早見表
それでは、年収ベースで見ると額面と手取りの差はどれほど広がるのでしょうか。単身者(扶養親族なし)、40歳未満(介護保険料なし)の標準的なモデルケースを用いた手取り早見表シミュレーションを以下にまとめました。
| 額面年収 | 社会保険料(年間) | 所得税・住民税(年間) | 推定手取り年収 | 手取り割合(目安) |
|---|---|---|---|---|
| 300万円 | 約44万円 | 約16万円 | 約240万円(月約20万円) | 約80.0% |
| 400万円 | 約59万円 | 約25万円 | 約316万円(月約26.3万円) | 約79.0% |
| 500万円 | 約73万円 | 約37万円 | 約390万円(月約32.5万円) | 約78.0% |
| 600万円 | 約87万円 | 約53万円 | 約460万円(月約38.3万円) | 約76.6% |
| 800万円 | 約110万円 | 約105万円 | 約585万円(月約48.7万円) | 約73.1% |
| 1,000万円 | 約125万円 | 約175万円 | 約700万円(月約58.3万円) | 約70.0% |
日本の所得税制は「超過累進税率」を採用しており、課税所得が増加するにつれて5%から最高45%まで税率が跳ね上がります。年収が上がるほど手取り割合が低下していくのはこのためです。「額面年収が1,000万円の大台に乗っても、実際の手取りは約700万円にとどまる」という現実は、キャリア設計や住宅ローン計画を立てる上で極めて重要な基準となります。

【実態検証】給与明細を見た会社員のリアルな証言とネットの落とし穴
SNSや知恵袋等のコミュニティ上では、毎月の給料日になると給与明細にまつわる切実な声が数多く飛び交います。「昇給して額面が2万円増えたはずなのに、住民税と社会保険料の改定で手取りが数千円しか増えていなかった」「求人票の額面を見て生活費を計算していたら、実際の入金額が少なすぎて家賃の支払いが苦しい」といった生々しい告白は、決して珍しくありません。
特に現場で頻発しているのが、「通勤手当」の計上をめぐるトラブルです。税法上、電車やバスなどの通勤定期代は月15万円まで非課税とされています。しかし、会社の給与明細のフォーマットによっては、以下のような違いが生じます。
- パターンA:給与明細の「総支給額」の欄に、基本給・残業代と一緒に通勤手当(2万円)が合算されて印字されるケース
- パターンB:「総支給額」とは別枠の「非課税支給額」として通勤手当が切り離されて表示されるケース
通勤手当は「実費弁償」の性質を持つため、所得税の課税対象外ですが、社会保険料の算出基礎となる「標準報酬月額」には原則として算入されます。この複雑な実務ルールを知らないと、「同じ額面なのに同僚と手取りが違う」「源泉徴収票に書かれている支払金額と毎月の明細合計が合わない」といった混乱に陥ることになります。
一般に知られていない盲点|転職・ローン審査で失敗する3つの誤解
額面と総支給額、そして手取りの仕組みを正確に理解していない場合、人生の重大な局面で大きな損失を被るリスクがあります。特に注意すべき3つの盲点を解説します。
1. 転職時の年収交渉における「手取り」提示の失敗
転職エージェントや面接において「希望年収はいくらですか?」と尋ねられた際、絶対に「手取り希望額」を答えてはなりません。採用側や労務担当者は100%「額面年収」を前提に話を進めています。もし手取りで「500万円ほしい」と考え、そのまま「500万円」と伝えてしまうと、企業側は「額面500万円(手取り約390万円)」の内定通知書を作成してしまいます。年収の希望を提示する際は、必ず「額面で〇〇万円」と明示することが鉄則です。
2. 住宅ローンやクレジットカード審査で記載する「年収」
金融機関の審査申込書にある「年収」欄には、手取り額ではなく源泉徴収票の「支払金額」に記載された額面年収を記入します。手取り額を誤って記入してしまうと、審査上の借入可能額が大幅に低く見積もられ、希望する融資を受けられなくなる危険性があります。公的な審査において自身の経済力を証明する指標は、すべて「額面(総支給額)」が基準です。
3. 4〜6月の残業代が招く「秋以降の手取り減少」
健康保険や厚生年金の保険料は、毎年4月・5月・6月の3ヶ月間に支給された給与の平均(標準報酬月額)をもとに決定されます(定時決定)。この期間に繁忙期などで多額の残業手当が支給され総支給額が跳ね上がると、その年の9月(10月支給分)から翌年8月までの1年間、社会保険料の等級が上がって天引き額が増大します。残業が減った秋以降に「給料は減ったのに保険料だけ高い」という逆転現象が起きるのはこの仕組みが原因です。
【プロの結論】給与天引きの心理的罠と賢い生活防衛の判断基準
日本の給与制度に組み込まれた「源泉徴収システム」は、納税の手間を省く非常に合理的な仕組みである反面、生活者の「痛税感(税金や社会保険料を自ら支払っている感覚)」を麻痺させる心理的な罠を内包しています。
給料が自動的に天引きされた後の「手取り」だけを見て生活していると、自身が社会に対してどれほどのコストを支払い、制度の恩恵をどれだけ享受できているかという視点が抜け落ちてしまいます。額面と総支給額、そして控除項目の本質を理解することは、単なるマネーリテラシーにとどまらず、自立した生活者としての防衛力を高める行為に他なりません。
今後キャリアを築き、堅実な資産形成を目指す上で、以下の判断基準を常に意識してください。
- 慎重になるべき姿勢:求人票の「額面」の数字だけに目を奪われ、基本給比率や手当の内訳、想定手取り額を計算せずに意思決定すること。
- 推奨される判断基準:総支給額(額面)から「固定費+生活費」を逆算するのではなく、「手取り割合75%」を前提とした生活予算を組み、残りの余力で資産運用(NISAやiDeCo等の所得控除制度)を最大活用すること。
【額面 総支給 違い】に関するよくある質問(FAQ)
Q1:求人票に書いてある「月給30万円」は額面ですか?手取りですか?
A1:求人票や労働条件通知書に記載されている給与表記は、100%「額面(総支給額)」です。手取り金額が求人票に記載されることは法実務上あり得ません。月給30万円とある場合、実際の銀行振込額(手取り)は概ね23万〜24万円程度になると見込んでおく必要があります。
Q2:給与明細の「総支給額」と「差引支給額」は何が違うのですか?
A2:「総支給額」は会社が支払った基本給や諸手当の全合計額(=額面)です。一方、「差引支給額」は総支給額から社会保険料や所得税、住民税などの控除合計額を差し引いた金額であり、実際にあなたの銀行口座へ振り込まれる「手取り額」を指します。
Q3:額面年収が上がったのに手取りがほとんど増えないのはなぜですか?
A3:日本の税制が採用する「超過累進税率」により、年収が上がるほど所得税率が高くなることに加え、厚生年金や健康保険料の天引き額も増加するためです。さらに、世帯年収によっては児童手当の所得制限や配偶者控除の縮小が重なり、額面の増加分に対して手取りの伸び率が鈍化する現象が起こります。
まとめ:正しい給与の知識を身につけ将来の手取りを守るために
「額面」と「総支給額」は実務上同義であり、給与明細における控除前の全支給額を表しています。重要なのは、その言葉の違いに迷うことではなく、「総支給額(額面)」「基本給」「差引支給額(手取り)」の3つの概念を明確に区別して把握することです。
2026年以降も社会保険制度の適用拡大や税制の見直しなど、給与を取り巻く環境は絶えず変化していきます。額面と手取りのギャップに振り回されることなく、毎月の給与明細の控除項目をしっかり点検し、正確な知識に基づいたマネープランとキャリア形成を歩んでいきましょう。 (出典: 額面 総支給 違い(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
