銀行・信用金庫・信用組合の違いを徹底比較!融資と金利の選び方【2026最新】
メガバンクや地方銀行、街角で見かける信用金庫や信用組合。日常的に何気なく使い分けている金融機関ですが、その根底にある組織形態や経営目的、融資に対するスタンスには決定的な違いが存在します。2024年以降の金融政策正常化を経て、金利ある世界が完全に定着した2026年の経済環境下では、自社の事業規模や個人のライフプランに応じた「最適な金融機関の選定」が資産形成と事業継続の明暗を分けます。
株式会社として株主利益の最大化を追求する銀行と、地域や業界の相互扶助を掲げる非営利法人である信用金庫・信用組合。それぞれの強みと弱みを正確に把握しないまま口座開設や融資相談を進めると、いざという局面で資金調達が滞るリスクさえ孕んでいます。本稿では、法律上の根拠から融資審査の現場実態、金利水準、破綻時の保護制度まで、現場取材の知見を交えて構造的な違いを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行は株主利益を最大化する「営利企業」であり、信用金庫・信用組合は地域や特定の組合員同士を支え合う「非営利の協同組織金融機関」である。
- 要点2:融資審査において銀行は決算書の数値を重視するスコアリング主導である一方、信用金庫・信用組合は事業主の人柄や地域貢献度を加味する「定性評価」に強い。
- 要点3:預金保険制度(ペイオフ)は全機関で一律「預金者1人あたり元本1,000万円+利息」が全額保護され、安全性において法的な優劣は存在しない。
【決定的な差】営利企業と相互扶助|組織形態と根拠法の根本的な違い
金融機関の看板を掲げていても、その設立根拠となる法律と組織理念は根本から異なります。一般の都市銀行や地方銀行は銀行法に基づく「株式会社」であり、第一義的な使命は利益を創出して株主に還元することです。取引対象に法的な制限はなく、上場企業から個人まで広範なビジネスを展開します。
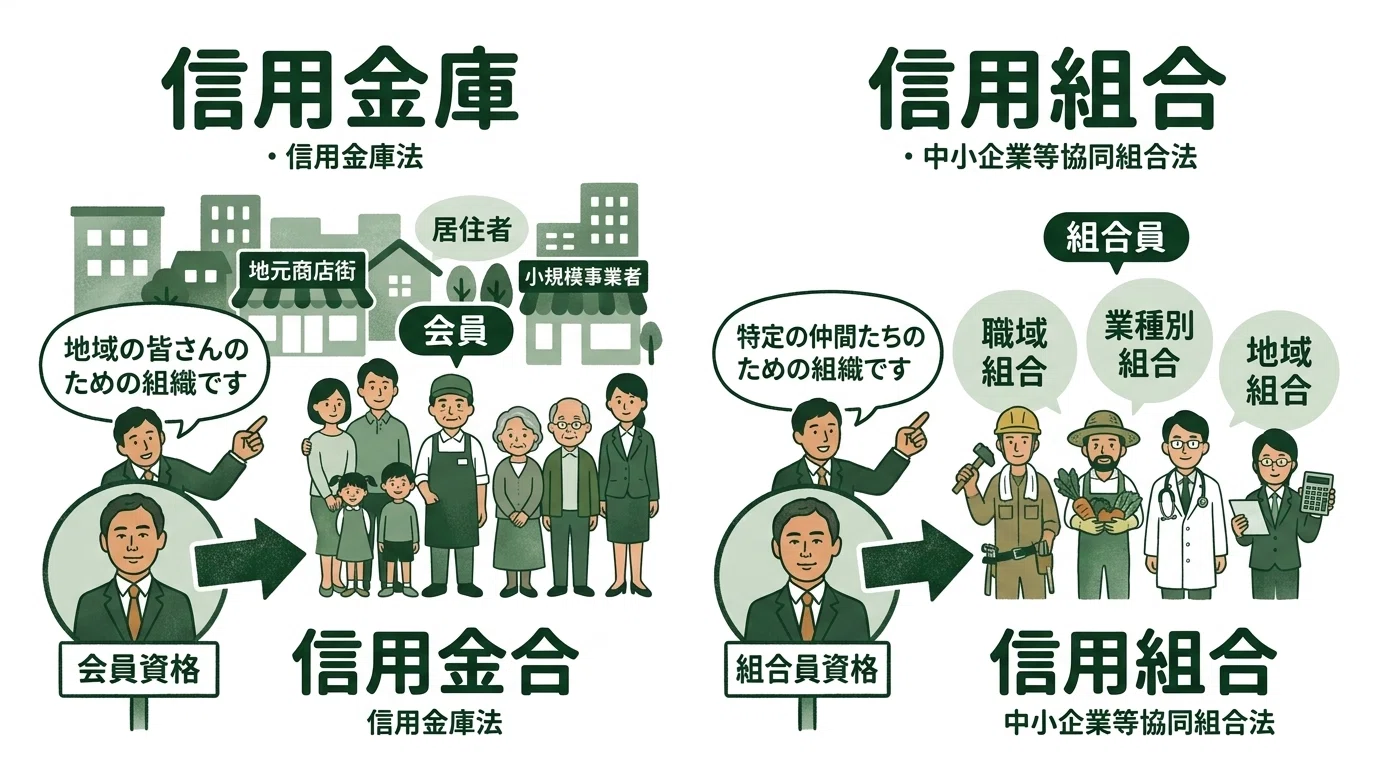
これに対し、信用金庫は信用金庫法、信用組合は協同組合による金融事業に関する法律(協金法)および中小企業等協同組合法に準拠する「協同組織」です。両者の最大の特徴は営利目的と相互扶助の違いにあります。利益の追求よりも、会員や組合員と呼ばれる構成員の経済的地位向上と地域社会の繁栄が最優先されます。
また、地方銀行との違いに悩むケースも多く見られます。地方銀行は地域密着を掲げつつも本質は営利目的の株式会社であり、営業エリアも複数の都道府県に跨る広域展開が一般的です。一方で信用金庫・信用組合は、営業エリアが法令や定款で厳格に定められており、その地域外への融資は原則として認められていません。この制度的枠組みが、顧客との距離感や融資スタンスにダイレクトな影響を及ぼしています。
【一覧で比較】銀行・信用金庫・信用組合の主要スペック対照表
各金融機関の基本的な法的要件、営業エリア、取引条件などを一覧表にまとめました。2026年最新の金融機関比較データとして、意思決定の参考にしてください。
| 比較項目 | 銀行(メガバンク・地銀) | 信用金庫(信金) | 信用組合(信組) |
|---|---|---|---|
| 根拠法 | 銀行法 | 信用金庫法 | 協金法・中小企業等協同組合法 |
| 組織形態 | 株式会社(営利法人) | 協同組織(非営利法人) | 協同組織(非営利法人) |
| 利用者の位置づけ | 顧客(株主とは分離) | 会員(出資者=利用者) | 組合員(出資者=利用者) |
| 融資の対象制限 | 制限なし(大企業・海外含む) | 従業員300人以下または資本金9億円以下の事業者 | 原則として組合員のみ(従業員300人以下または資本金3億円以下) |
| 営業エリア | 全国または広域地方 | 限定された一定地域内 | 限定された一定地域・職域・業種内 |
| ペイオフ対象 | 対象(元本1,000万円+利息) | 対象(元本1,000万円+利息) | 対象(元本1,000万円+利息) |
融資審査と金利のリアル|法人融資の審査難易度と預金・貸出金利の比較
企業活動や資金調達において最も切実なテーマが、融資の受けやすさと金利水準です。法人融資の審査難易度を比較すると、一般的にメガバンクが最も厳格で、地方銀行、信用金庫、信用組合の順に柔軟な対応が期待できる構造になっています。
メガバンクや上位地銀の融資審査は、財務諸表の数値をアルゴリズムに入力して自動判定する「定量スコアリング」が主流です。創業間もない企業や、一時的な赤字に陥っている中小企業は、機械的な足切りに遭う確率が高くなります。これに対し、信用金庫の融資メリットは「リレーションシップ・バンキング(地域密着型金融)」に集約されます。経営者の資質や技術力、受注残高の見通しといった「定性情報」を丹念に吸い上げ、本部審査へ粘り強く上申する営業スタイルが確立されています。
一方、預金金利と貸出金利の比較においてはトレードオフが発生します。調達コストや事務コストのスケールメリットが働くメガバンクは貸出金利を低く抑えやすい反面、信用金庫や信用組合の貸出金利はやや高めに設定される傾向があります。逆に預金獲得競争においては、地域住民や組合員を惹きつけるため、信金・信組がキャンペーン金利などで好条件を提示する場面が目立ちます。
信用組合の組合員条件にも着目が必要です。信用金庫が「地域」を軸に会員を募るのに対し、信用組合には「地域信用組合」「職域信用組合(医師・警察・自治体職員など)」「業種信用組合(土木・青果・遊技業など)」の3類型があります。特定の業界特有の商慣行や資金繰りサイクルを深く理解しているため、一般の銀行では理解されにくいニッチ産業の融資案件にも即座に応じる機動力を持っています。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融機関の真価は、順風満帆なときではなく苦境に立たされた局面で浮き彫りになります。都内で金属加工業を営む中小企業経営者の証言は、機関ごとの温度差を如実に物語っています。
「リーマンショック時や感染症拡大の際、主要地銀は一律の融資引き締めや保証協会付き融資への切り替えを要求してきました。一方で、創業時から会員資格と出資金を払い込んで付き合ってきた地元信用金庫の担当者は、真っ先に工場を訪れ『社長、資金ショートだけは絶対に防ぎましょう』とプロパー融資のリスケジュール(返済猶予)と追加融資をまとめてくれました。担当者が数年で頻繁に交代する大手銀行と違い、信金の支店長は地域の商工会幹部とも顔なじみで、街全体で会社を残そうとしてくれる熱量があります」(都内・製造業代表取締役の手記より)
金融機関の現場取材やSNS、知恵袋等のコミュニティ分析からも同様の傾向が確認できます。日々の決済業務や海外送金、大型シンジケートローンを組む際はメガバンクが圧倒的なインフラ力を発揮する一方で、「業績が悪化しても担当者が逃げずに相談に乗ってくれるか」というセーフティネット機能においては、信用金庫・信用組合への信頼が根強く支持されています。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、信用金庫や信用組合に関して事実に反する誤解が散見されます。代表的な誤謬を解剖し、正しい事実関係を整理します。
誤解①:「信用金庫や信用組合は規模が小さいため、破綻したら預金が消える」
これは完全な誤解です。全ての銀行・信用金庫・信用組合は国の預金保険制度ペイオフ対象です。万一、金融機関が経営破綻した場合でも、預金保険法に基づき、一般預金等は「1金融機関ごとに預金者1人あたり元本1,000万円までとその利息」が確実に保護されます。決済用預金(無利息・要求払い・決済サービスの3要件を満たす預金)であれば全額保護されます。
誤解②:「信用金庫の口座は出資した会員しか開設・利用できない」
預金や振込などの一般的な窓口業務は、会員でなくても誰でも自由に利用可能です。出資が必要になるのは、原則として「事業性融資を受ける場合」や「総代会での議決権(発言権)を持つ場合」に限られます。個人が給与受取口座や定期預金口座として信金を利用するにあたって、出資金の拠出は必須ではありません。
誤解③:「信金や信組はネットバンキングが使えず不便」
全国の信用金庫は「しんきん共同システム」、信用組合は「しんくみ共同センター」による基幹系システムの共同化を完了しており、2026年現在では大手行と遜色ないスマートフォンアプリや生体認証付きオンラインバンキングが標準提供されています。日常の利便性における格差は大幅に縮小しています。
【プロの結論】中小企業・個人事業主の選び方と判断基準
金融機関の選択は、単一の取引先に絞る「一本足打法」を避け、自社のステージや事業フェーズに応じた「マルチバンク体制」を構築することがリスク管理の要訣です。
金融行動論・組織関係論から導く使い分け戦略
金融組織行動学の観点において、銀行と顧客の関係は「取引型金融(トランザクション・レンディング)」と「関係型金融(リレーションシップ・バンキング)」に二分されます。大企業や急成長スタートアップは、資本コストを最小化するためにメガバンクの低利な市場調達や取引型融資をレバレッジとして活用すべきです。
対して、地域密着型ビジネスを展開する中小企業や個人事業主は、関係型金融を主軸に据えるのが鉄則です。景気後退期に大手銀行が「貸し渋り・貸し剥がし」に動く際、社会的レピュテーションと地域経済の安定を重視する信用金庫・信用組合は「最後の砦」として機能します。
明確な選択基準:向いている人・おすすめできない人
信用金庫・信用組合を選ぶべき事業者・個人:
- 創業期・独立直後で、公的な実績や決算書が整っていない事業者
- 売上高が数千万円〜数億円規模で、地域密着型の店舗・サービス・製造業を営む企業
- 業績に季節変動があり、資金繰りについて担当者と緊密に対面相談したい経営者
- 地元のビジネスネットワークや商店街、商工会議所との連携を深めたい人
銀行(メガバンク・広域地銀)を優先すべき事業者・個人:
- 年商数十億円以上を目指し、全国展開や海外進出、IPO(株式公開)を視野に入れている企業
- 外国為替取引、複雑なデリバティブ、大規模な設備投資資金の調達が必要な事業者
- 融資審査のスピードと低金利のみを最優先し、手厚い経営指導を求めない事業者
- 全国の支店網や高度な決済ソリューションの一括導入を求める個人・企業
【銀行 信用金庫 信用組合 違い】に関するよくある質問(FAQ)
Q1:個人事業主が開業時に口座を作るなら、銀行と信用金庫のどちらが良いですか?
将来的に事業融資や運転資金の調達を視野に入れるなら、まずは地域の信用金庫で口座を開設し、売上の入金実績を作っておくことを推奨します。メガバンクでは個人の開業実績が乏しいと融資相談のテーブルにすら乗りにくいですが、信金であれば創業計画書のブラッシュアップから伴走支援を受けられる可能性が高いためです。
Q2:信用金庫の「出資金」とは何ですか?途中で解約や引き出しはできますか?
出資金とは、信用金庫の会員となるために拠出する資本金のようなものです。預金とは異なりペイオフの対象外ですが、経営成績に応じて「出資配当金」が支払われます。脱退時には払い戻しが可能ですが、定款の定めに従って事業年度末の決算処理を経る必要があるため、預金のように即日ATMで引き出すことはできません。
Q3:信用金庫と信用組合のどちらを選ぶべきか迷った場合の基準は?
事業の属性を確認してください。特定の専門職(医師、歯科医師、建設業、青果業など)に従事しており、該当する同業種の信用組合が存在する場合は、業界特有の事情に精通した信用組合が最も融通が利きます。一般的な地域密着ビジネスであれば、営業エリアが広く経営体力の大きい信用金庫を選択するのが手堅い選択肢です。
まとめ:2026年の金融環境を勝ち抜くためのメインバンク戦略
銀行、信用金庫、信用組合は、単なる名称の違いではなく、設立根拠法から経営理念、融資の価値基準に至るまで明確に設計された異なる金融インフラです。利益と効率を極限まで追求する銀行、地域共生と相互扶助を使命とする信用金庫、特定業界やコミュニティの結束を土台とする信用組合。それぞれの本質を正しく理解することが不可欠です。
金利環境の変動や地政学リスクが日常化する現代において、1つの金融機関だけに依存する取引構造は極めて危ういと言わざるを得ません。日常決済やオンライン送金には銀行のインフラを活用しつつ、自社の根幹を支えるメインバンクには顔の見える信用金庫・信用組合を据えるといった「ハイブリッドな使い分け」こそが、不透明な時代を生き抜く最も合理的な防衛策となります。 (出典: 銀行 信用金庫 信用組合 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
