金利4%時代到来で住宅ローン破綻?2026年最新試算と資産防衛策
2026年の金融環境は、長らく続いた「金利ほぼゼロ」の常識が完全に過去のものとなり、金利のある世界への適応が家計の命運を分ける局面に突入しました。日本銀行の金融政策正常化と世界的な経済潮流が交錯する中、市場関係者や住宅購入者の間で現実的なストレステストとして取り沙汰されているのが「もし金利4%の世界が到来したらどうなるのか」というシナリオです。
長年の超低金利に慣れた日本の借入者にとって、金利4%という水準は毎月の返済負担を急増させ「家計破綻を招くのではないか」という強い危機感を生んでいます。しかし一方で、資産形成の観点に目を向ければ、利回り4%の確実な複利運用は資産寿命を飛躍的に延ばす絶好のチャンスでもあります。本稿では、2026年最新の実数データと詳細な試算に基づき、金利4%を巡る噂の真偽と取るべき防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借入4,000万円の場合、金利が0.5%から4.0%へ上昇すると月々の返済額は約7.3万円増(年約87万円増)、総返済額の差は3,000万円以上に達する。
- 要点2:変動金利の「5年ルール・125%ルール」は破綻を先送りするだけであり、急激な上昇局面では利息が元金を上回る「未払利息」の発生リスクを警戒すべきである。
- 要点3:資産運用面では「72の法則」により約18年で元本が倍増する環境が復活。負債の早期圧縮と外貨・高利回り商品の選別が明暗を分ける。
【2026年最新】金利4%上昇の決定的な理由と日本銀行利上げ経緯
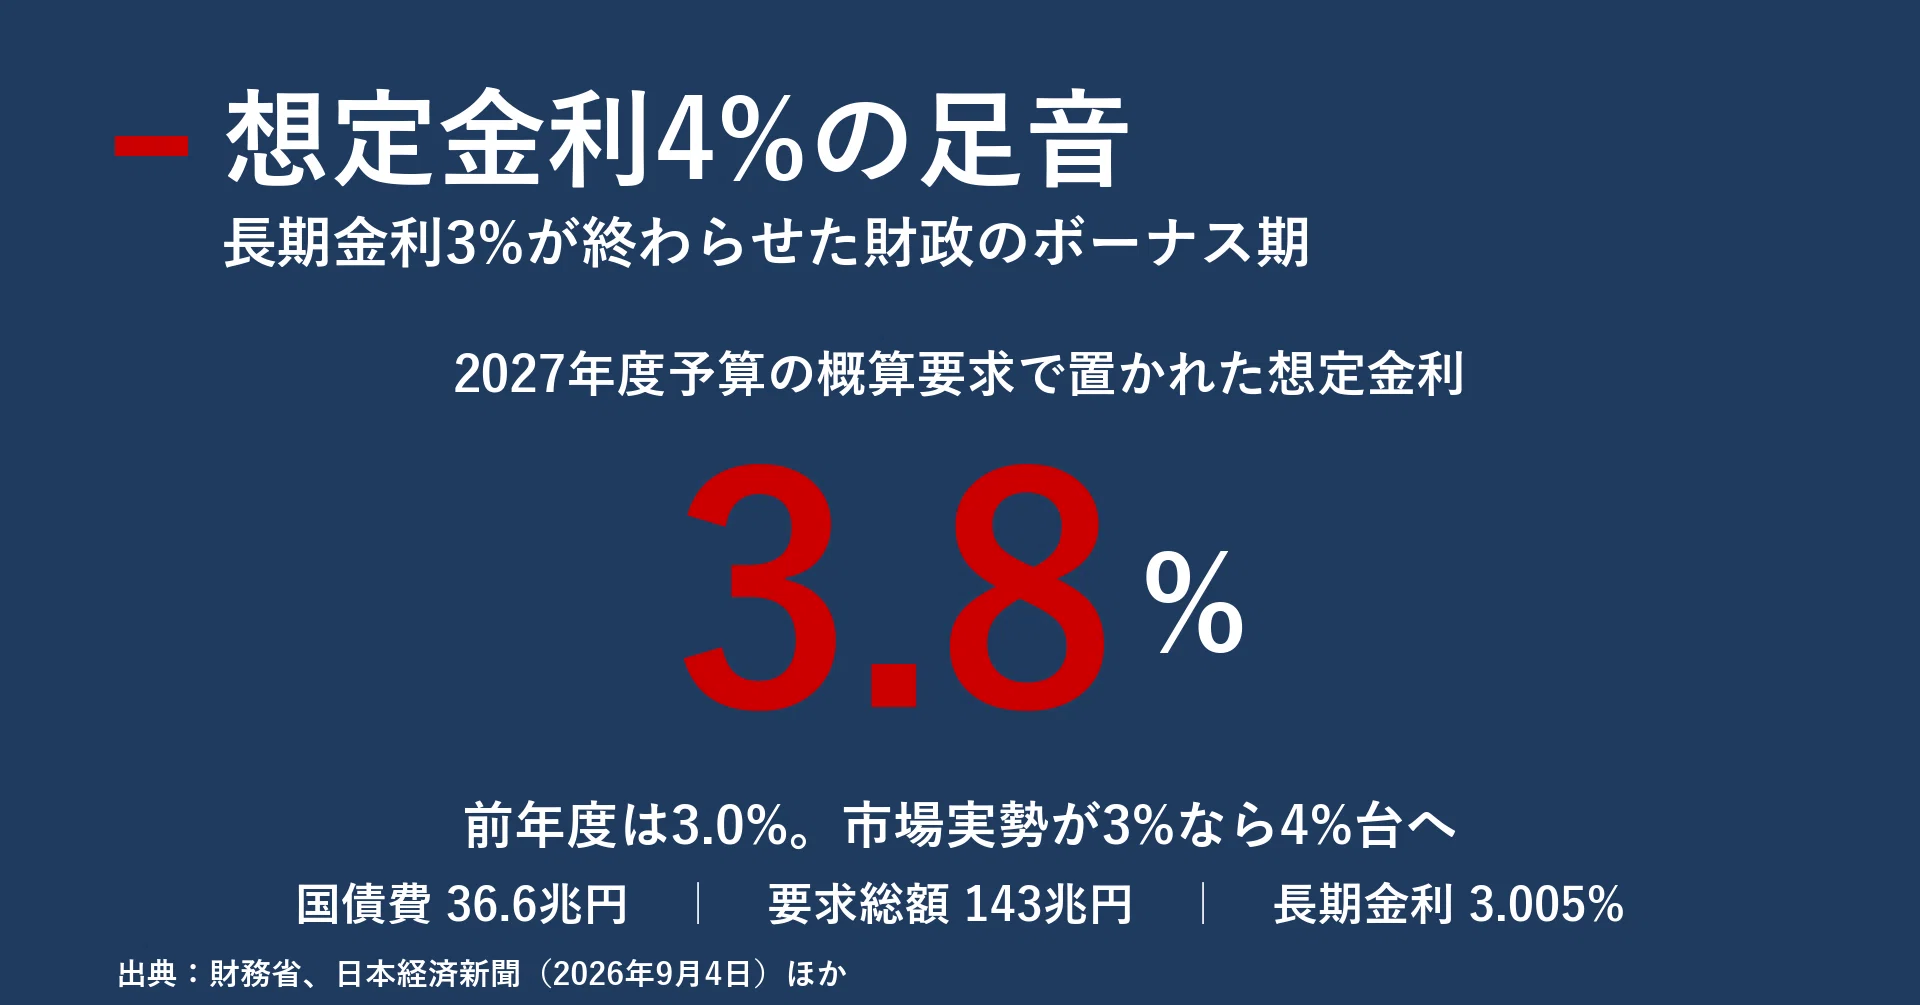
金融市場において「4%」という水準がリアリティを持って語られる背景には、複合的な経済構造の変化が存在します。金利4%上昇の決定的な理由を紐解くと、国内の賃金・物価の好循環定着に加え、為替市場における円安是正圧力、さらには世界的なインフレ高止まりが密接に関係しています。
日本銀行利上げ経緯とネットの反応を振り返ると、日銀がマイナス金利解除から段階的な政策金利引き上げを継続する過程で、SNSや投資家コミュニティでは「固定金利への逃避」や「変動金利の維持」を巡る激しい議論が巻き起こりました。公の記者会見で総裁が示す「実質金利の低さと緩和環境の継続」という慎重なスタンスに対し、市場では先々のターミナルレート(最終到達点)の上振れを織り込む動きが続いています。
さらに視野を世界へ広げると、米国政策金利4%台の推移と最新ニュースが示す通り、米連邦準備制度理事会(FRB)の金利政策が日米金利差を通じて日本の長期金利に強い上昇圧力を与え続けています。世界的なインフレ基調が構造化する中、日本市場においても「名目金利4%」は決して荒唐無稽な空想ではなく、リスク管理上必ず想定すべき現実的な上限ラインとして意識されています。
もし金利4%になったら?住宅ローン月々返済額試算と破綻リスクの真相
多くの住宅取得者が最も恐怖を感じているのが、「金利が4%に達した瞬間に返済が破綻するのではないか」という懸念です。この疑問に答えるため、住宅ローン金利4%返済シミュレーションを実施し、超低金利時代(0.5%水準)との負担差を精緻に検証しました。
以下は、35年元利均等返済における住宅ローン金利4%の月々返済額試算の比較データです。
| 借入金額 | 金利0.5%(従前水準) | 金利2.0%(標準上昇時) | 金利4.0%(高位想定) | 0.5%との総支払差額 |
|---|---|---|---|---|
| 3,000万円 | 月約7.8万円 (総額3,275万円) | 月約9.9万円 (総額4,174万円) | 月約13.3万円 (総額5,574万円) | +2,299万円 |
| 4,000万円 | 月約10.4万円 (総額4,367万円) | 月約13.3万円 (総額5,565万円) | 月約17.7万円 (総額7,432万円) | +3,065万円 |
| 5,000万円 | 月約13.0万円 (総額5,459万円) | 月約16.6万円 (総額6,956万円) | 月約22.1万円 (総額9,291万円) | +3,832万円 |
試算が示す現実は苛烈です。借入4,000万円の場合、金利0.5%から4.0%へ跳ね上がると、毎月の支出は約7万3,000円の増加となり、完済までの総利息は実に3,000万円以上も膨らみます。共働き世帯で片方の収入減が発生した際や、教育費ピーク期にこの上昇が直撃した場合、変動金利4%破綻リスクの真相は「家計収支の赤字垂れ流しによる破綻」として現実のものとなります。
【実態検証】フラット35金利推移と2026年最新住宅ローン金利動向まとめ
2026年最新住宅ローン金利動向まとめを概観すると、各金融機関の金利戦略は大きく二極化しています。ネット銀行勢は依然として顧客獲得のために変動金利の優遇幅を競い合う一方、メガバンクや地方銀行は将来的な調達コスト上昇を見据えて基準金利の引き上げを完了させました。
ここで注目すべきは、住宅金融支援機構が提供するフラット35金利推移と現在の影響です。長期金利の上昇に先行してフラット35の表面金利は2%台へと定着し、固定型を選択するハードルは確実に上がりました。大手掲示板や知恵袋などのコミュニティでは次のような切実な声が散見されます。
「ペアローンで7,000万円を変動で借りたが、金利が2%上がるだけで毎月8万円以上の増額。妻が育休に入ったら耐えられない」「審査金利4%で試算したとき、不動産屋は『実際は0.3%台だから大丈夫』と言っていたが、今になって背筋が凍っている」といった、購入時の見通しの甘さを悔やむ相談が急増しています。

一般に知られていない盲点|5年ルール・125%ルールの罠と借換対策
変動金利利用者の多くが「金利が上がっても5年間は返済額が変わらない(5年ルール)」「返済額の上昇は最大1.25倍まで(125%ルール)」という仕組みを安全装置だと誤解しています。しかし、ここには致命的な盲点が隠されています。
金利が急騰しても毎月の支払額が固定されている期間中、銀行の内部計算では支払額のうち利息の占める割合が急増し、元金の減り方が極端に鈍化します。最悪の場合、月々の返済額すべてが利息に充当されても足りず、不足分が元本に上乗せされる「未払利息(ネガティブ・アモチゼーション)」が発生します。
この危機を回避するためには、金利上昇による借換対策の詳細まとめを把握しておくことが不可欠です。対策としては以下の手順が有効です。
1. 残債と返済期間の再点検:現時点のローン残高と残年数を確認し、金利上昇時の総支払額を把握する。
2. 固定金利への借換シミュレーション:全期間固定や10年固定へ切り替えた場合の確定コストを計算する。
3. 一部繰り上げ返済の実施:元金を減らすことで金利上昇による利息発生総額を物理的に抑制する。
【攻めの資産運用】金利4%時代の資産運用と利回り|複利計算と外貨運用の評判
借入者にとって試練となる高金利環境ですが、預金者や投資家にとっては強力な追い風です。金利4%時代の資産運用と利回りを正しく活用すれば、資産形成のスピードを劇的に加速させることが可能です。
投資元本が2倍になる期間を簡易計算する「72の法則(72÷金利=年数)」を用いると、金利0.01%の時代には元本倍増に7,200年を要したのに対し、金利4%複利運用の計算方法では「72 ÷ 4 = 約18年」で資産が倍になります。1,000万円を年利4%(年1回複利・税引き前)で運用した場合、10年で約1,480万円、20年で約2,191万円、30年後には約3,243万円へと成長します。
現在、市場で注目を集めているのが金利4%定期預金と外貨運用の評判です。米ドル建て定期預金や米国国債を活用した運用では4%超の利回りが現実的に狙える環境が続いており、「日本円の減価を防ぎつつ、手堅くインカムゲインを得る手法」として富裕層から個人投資家まで幅広く支持されています。ただし、為替変動リスク(急激な円高による元本割れ)をヘッジする設計が不可欠です。
【プロの結論】行動経済学から見る「変動か固定か」向いている人の判断基準
住宅ローン選びや資産管理において、人々はしばしば「損失回避バイアス」や「現状維持バイアス」に囚われます。金利が上がり始めているにもかかわらず、「これまで大丈夫だったから」と対策を先送りすることは、家計にとって最大の構造的リスクです。
2026年現在の環境を踏まえ、プロの視点から導き出した「変動金利に向いている人」「固定金利または借換を急ぐべき人」の明確な判断基準を提示します。
変動金利を継続・選択してよい人の条件
・借入残高が2,000万円以下、または残期間が10年以内である
・金利が4%に達しても、毎月の返済増額分を余剰資金で即座に吸収できる
・万一の際、残債を一括完済できる手元流動性資産(預貯金・有価証券)を保有している
固定金利への借換・選択を強く推奨する人の条件
・年収に対する年間返済額比率(返済負担率)が25%を超えている
・ペアローン等で世帯年収の限界まで借り入れており、片方の退職や減収で家計が立ち行かなくなる
・日々の金利ニュースや返済額の変動に対して強い精神的ストレスを感じ、心理的安全性を確保したい
【金利4%】に関するよくある質問(FAQ)
Q1:日本の住宅ローン金利が本当に4%まで上がる可能性はあるのですか?
A1:店頭表示金利(基準金利)ベースでは、バブル期に8%を超えた前例があり、4%台は過去の歴史上決して特異な数値ではありません。日銀の追加利上げや物価高が長期化した場合、優遇幅を差し引いた実質適用金利が2〜3%台後半、基準金利が4%超となるシナリオは十分に想定しておく必要があります。
Q2:すでに変動金利で借りていますが、今すぐ全額繰り上げ返済すべきでしょうか?
A2:手元資金をすべて返済に充てて生活防衛資金を枯渇させるのは極めて危険です。病気や予期せぬ支出に対応できるよう生活費の半年〜1年分を手元に残した上で、余剰資金を繰り上げ返済に充てるか、4%以上の利回りが期待できる運用に回す分散アプローチが賢明です。
Q3:金利4%の米ドル外貨定期預金はノーリスクでおすすめですか?
A3:金利そのものは魅力的ですが、為替リスクが存在します。例えば1ドル=150円で預け入れた場合、満期時に1ドル=135円(10%の円高)になっていれば、4%の利息を得ても円換算ベースでは元本割れを起こします。為替手数料と為替レートの変動幅を十分に考慮した上で投資判断を行ってください。
まとめ:金利4%時代を生き抜くための実践ロードマップ
金利4%という数字は、ただ恐れるべき脅威ではなく、家計の財務構造を強靭化するための明確なベンチマークです。低金利という補助輪が外れたいま、漫然と放置された借入は最大の負債リスクとなり、戦略的に管理された資産は強力な資産形成のエンジンとなります。
まずは自身の借入条件と返済予定表を再点検し、金利上昇時の家計キャッシュフローを可視化することから始めてください。変化する金融環境に即座に適応し、攻めと守りのバランスを最適化することこそが、2026年以降の豊かな生活を守り抜く唯一の鍵となります。 (出典: 金利4(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
