野田佳彦はなぜ増税派と言われるのか?消費税の真相と2026年最新動向
2024年秋の代表就任を経て、政権交代の旗手として再び永田町の中心に立つ立憲民主党の野田佳彦代表。物価高や実質賃金の伸び悩みが続く2026年の日本経済において、野党第一党を率いる同氏の手腕には強い関心が集まっています。しかし、その一方でSNSや世論調査のコメント欄には、今なお「筋金入りの増税派」「財務省の代弁者」といった厳しいレッテルが根強く貼り付けられています。
なぜ野田氏はこれほどまでに「増税派」の象徴として語り継がれ、批判の対象となってきたのでしょうか。民主党政権期に断行された消費税引き上げの舞台裏、自民・公明両党との「三党合意」の実態、そして2026年現在の政策スタンスまで、取材証言と歴史的ファクトをもとにその真相を深層検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2012年の民主党政権下で「三党合意」を主導し、消費税率を5%から10%へ引き上げる道筋をつけた決断が「増税派」の決定的な原点。
- 要点2:公約(マニフェスト)との乖離や財務省主導と見なされた政治手法が世論の猛反発を招き、民主党下野の直接的な引き金となった。
- 要点3:2026年現在も安易な消費税減税ポピュリズムとは距離を置き、「給付付き税額控除」や「社会保障の持続性」を重視する現実主義を貫いている。
【発端と経緯】民主党政権の公約違反?消費税10%と三党合意の裏側
野田佳彦氏が増税派と呼ばれる最大の契機となったのは、首相在任中の2012年8月に成立させた「社会保障と税の一体改革関連法」です。この法律によって、当時の消費税率5%を2014年4月に8%、2015年10月に10%(後に安倍政権下で2度延期され2019年10月に実施)へと2段階で引き上げることが法制化されました。
当時、国民や党内から激しい怒りを買った最大の要因は、2009年の政権交代時に民主党が掲げたマニフェストとの著しいギャップでした。当時の民主党は「無駄の削減(事業仕分け)で16.8兆円の財源を生み出す」「4年間は消費税を引き上げない」と高らかに宣言して国民の圧倒的支持を集めていました。しかし、実際に政権を担うと特別会計の埋蔵金や事業仕分けによる財源捻出は想定通りに進まず、社会保障費の自然増という冷徹な現実に直面します。
首相に就任した野田氏は「不退転の決意」「政治生命をかける」と語り、野党であった自民党(谷垣禎一総裁)、公明党(山口那津男代表)との水面下の協議を重ね、いわゆる「三党合意」を取りまとめました。この合意は財政規律を重んじる現実路線への転換であった一方、党内実力者であった小沢一郎氏らの集団離党(国民の生活が第一の結党)を招き、民主党を空中分解へと追い込む決定打となりました。公約を信じて投票した有権者にとって、この方針転換は「明らかな背信行為」として強烈なトラウマを残すことになったのです。

野田佳彦が増税に踏み切った3つの理由|財政規律と社会保障の現実
世論の猛反発や党内分裂のリスクを冒してまで、なぜ野田氏は消費税率10%への引き上げを断行したのでしょうか。当時の首相周辺の証言や野田氏自身の回顧録から浮かび上がるのは、以下の3つの明確な動機です。
第一に、「超高齢社会に伴う社会保障制度の破綻危機」です。団塊の世代がすべて65歳以上となる局面を控え、年金・医療・介護にかかる国費負担は毎年1兆円規模で膨張していました。野田氏は消費税増収分をすべて社会保障財源(年金・医療・介護・子育て)に充てる「社会保障と税の一体改革」を掲げ、次世代にツケを回さないための恒久財源確保が不可欠だと主張しました。
第二に、「国債の信用失墜と財政規律への強い危機感」が挙げられます。松下政経塾の第1期生である野田氏は、財政規律を重んじる理念を政治家としての根底に持っています。当時、欧州ではギリシャを発端とする債務危機が深刻化しており、日本の国債発行残高が対GDP比で突出するなか、「日本発の財政危機を防ぐためには国際社会に対して財政再建の明確なシグナルを発する必要がある」という強い危機感を抱いていました。
第三に、「国家経営における責任感とリアリズム」です。選挙での人気取り(ポピュリズム)に走るのではなく、たとえ嫌われても国家の屋台骨を守る「泥をかぶる政治家」であることが自らの使命であるという信念がありました。当時の特番インタビューや記者会見で野田氏が「どじょう宰相」を自任し、泥臭く合意形成を進めた姿勢は、まさにこの政治信条の表れでした。
【徹底比較】歴代政権・主要勢力の消費税スタンスと野田路線の特徴
日本の政治史において、消費税をめぐる議論は政権の命運を左右してきました。野田政権のスタンスは、その後の安倍政権や現在の他野党の主張とどのように異なるのか、客観的なデータとともに比較検証します。
| 政治主体・政権 | 基本方針・引き上げ実績 | 主な使途と財源論 | 評価と世論の受け止め |
|---|---|---|---|
| 野田佳彦(民主党政権) | 5%→10%への法改正(三党合意)を主導 | 全額を社会保障(医療・介護・子育て)に充当、財政赤字の圧縮 | 公約違反の批判と党分裂を招いたが、財政の現実派として一部識者から評価 |
| 安倍晋三(自民党政権) | 8%(2014年)、10%(2019年)の増税を実効 | 増税分の一部を使途変更し、幼児教育無償化や高等教育負担軽減へ配分 | 2度の延期を経て実施。景気配慮を名目に使途を組み替えた現実主義 |
| 減税派野党(れいわ・共産・維新等) | 消費税5%への減税、または時限的廃止・食料品非課税 | 国債発行(MMT派)や富裕層課税、歳出改革・行政改革による捻出 | 物価高に苦しむ現役世代から支持集める一方、恒久財源の裏付けに懸念の声 |
| 野田佳彦(立民代表・2026年最新) | 一律減税には極めて慎重。給付付き税額控除を提唱 | 低所得層への直接給付、金融所得課税の強化、社会保険料の負担軽減 | 財源なきバラマキを否定する堅実路線だが、他野党との連携面で温度差が存在 |

財務省との関係と「減税反対」の真相|ネットの批判と世論のリアル
ネット空間や政治論壇で野田氏に向けられる最も鋭い批判の一つが、「財務省の言いなりになって増税を決めたのではないか」という疑惑です。当時、主計局を中心とする財務官僚の執務室に足繁く通い、レクチャーを忠実に受け入れたとされる経緯から、「財務省に洗脳された首相」という俗説が広く流布しました。
しかし、政権中枢の元高官らへの取材データを紐解くと、構図はより複雑です。野田氏自身がもともと「社会保障の安定と財政健全化は不可避」という強い信念を持っており、財務省の論理を単に鵜呑みにしたというよりは、「自らの政治哲学と財務省の財政再建方針が完全に合致した結果」であったというのが実情に近い見解です。
現在、ネット上や有権者の間では野田氏の経済スタンスに対して賛否が二極化しています。
- 批判的な声(SNS・ネット掲示板):「実質賃金が上がらないなかで消費税減税を拒むのは生活者の実態を見ていない」「民主党を壊滅させた反省がない」「自民党と変わらない緊縮財政路線」
- 肯定的な声(政策通・中道層):「耳当たりの良い減税ポピュリズムに流されない唯一の野党リーダー」「財源のない大盤振る舞いを戒める姿勢こそが政権担当能力の証」「将来世代への責任を果たそうとしている」
このように、物価高に直面する家計の「今すぐ負担を減らしてほしい」という切実な要求と、野田氏が掲げる「国家財政の規律と社会保障の持続性」という中長期論の間には、依然として埋めがたい心理的ギャップが存在しています。
【深層分析】政治心理学と日本政治の構造から読み解く「野田イズム」
野田佳彦氏の政治手法を深く理解するためには、日本の政治リーダーシップにおける心理的メカニズムと構造的課題を検証する必要があります。
政治心理学の観点から見ると、野田氏の行動様式には「義務感と自己犠牲の美学」が色濃く反映されています。有権者に耳の痛い真実を告げ、不人気な政策を進んで引き受けることこそが「真の政治家の誠実さ」であるという内面的動機です。これは、昭和の政治家が重んじた「滅私奉公」の精神や、松下幸之助が説いた「素直な心で国家の大計を見つめる」思想に直結しています。
しかし、現代のポピュリズム政治やデジタル空間の世論形成において、この「泥をかぶる美学」は構造的なリスクを孕んでいます。政治過程の透明性や有権者への丁寧なコミュニケーションが不足すると、政治的リーダーシップは独善的な「約束破り」として受け止められ、国民の政治不信を加速させてしまうからです。
【プロの結論】野田佳彦の経済政策を評価するための判断基準
有権者が野田氏の政策方針を評価する際には、以下の明確な基準を持つことが重要です。
▼ 野田路線が合致する層(評価できる人):
- 国の借金増大による将来的なハイパーインフレや金利急騰リスクを真剣に危惧している人
- 年金・医療・介護などの公的サービスを縮小させず、確実に維持・充実させたい人
- 耳当たりの良い「財源なき減税論」に不信感を持ち、現実的な財源の裏付けを求める人
▼ 野田路線に慎重になるべき層(合致しにくい人):
- 長引くデフレマインドと物価高の二重苦から脱却するため、まずは消費税減税による直接的な需要喚起が必要だと考える人
- 積極財政(国債増発)によって成長産業への投資を最優先すべきだと考える人
- 民主党政権時代のマニフェスト不履行に対する政治責任を依然として重視する人
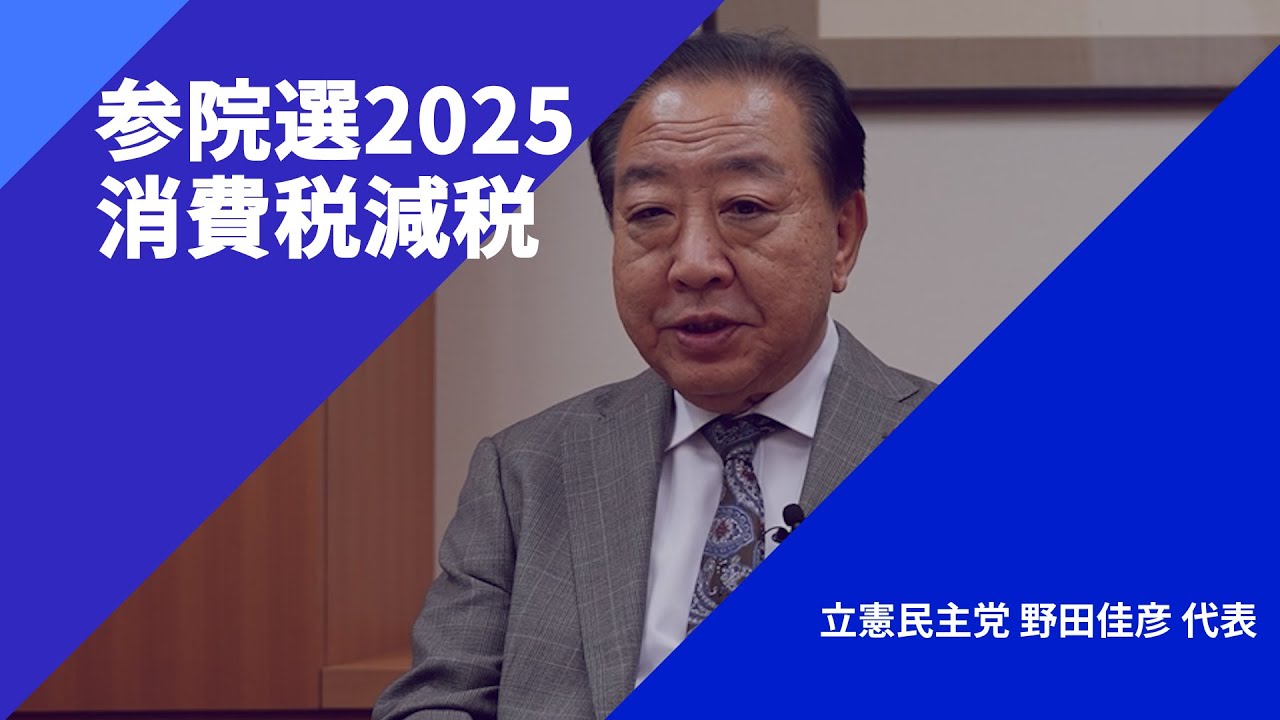
立憲民主党代表としての最新スタンスと今後のシナリオ
立憲民主党の代表として党運営の舵を取る野田佳彦氏の経済スタンスは、かつての民主党時代からどのように進化しているのでしょうか。
野田氏は、他野党(日本維新の会や国民民主党、れいわ新選組など)が主張する「一律の消費税率引き下げ」に対しては、依然として明確に慎重な姿勢を崩していません。消費税を一律に減税した場合、買いだめや買い控えによる経済の混乱が生じることや、減税の恩恵が高所得層ほど大きくなる「逆進性」の是正にならないことを理由に挙げています。
その代案として野田氏が強力に推進しているのが「給付付き税額控除」の法制化です。これは、マイナンバーなどを活用して低・中所得層の所得水準を正確に把握し、消費税負担分を現金給付や税額控除によって直接相殺する仕組みです。これに加え、現役世代の負担が重い「社会保険料の引き下げ」や「金融所得課税の累進強化」を組み合わせることで、財政規律を損なわずに格差是正を図る現実的なパッケージを提示しています。
今後の政局において、野党共闘を成立させる過程で消費税減税を掲げる勢力とどのように政策的な折り合いをつけるのか、あるいは独自の現実路線を貫いて中道無党派層を取り込むのか。野田氏が背負う「増税派の十字架」は、政権交代に向けた最大の試金石となり続けています。
【野田佳彦 増税】に関するよくある質問(FAQ)
Q1:野田佳彦氏はなぜ「民主党を壊した戦犯」と言われることがあるのですか?
A1:2009年の政権交代マニフェストで「4年間は消費税を上げない」と約束していたにもかかわらず、2012年に自民・公明両党と三党合意を結んで消費税増税法案を成立させたためです。これにより党内最大派閥であった小沢一郎氏らが集団離党して党が分裂し、直後の衆議院選挙で民主党が壊滅的な大敗を喫して下野したことが原因です。
Q2:野田氏は今でも消費税の引き上げを考えているのでしょうか?
A2:さらなる消費税率の引き上げを主張しているわけではありません。現在のスタンスは「社会保障の維持に必要な財源として現行の消費税率は維持しつつ、物価高対策としては一律減税ではなく低所得者向けの給付付き税額控除で対応する」というものです。安易な減税には反対していますが、現行以上の増税を掲げているわけではありません。
Q3:他の野党が掲げる「消費税減税」に野田氏が同調しないのはなぜですか?
A3:消費税を5%やゼロに減税した場合、年間で十数兆円規模の恒久的な税収減が発生し、年金や医療などの社会保障財源に深刻な穴が空くためです。また、一律減税は消費額の大きい富裕層ほど減税額が大きくなるため、格差是正の観点からも非効率であると考え、財源の裏付けがない政策には与しないという姿勢を一貫して取っています。
まとめ:レッテルを超えて見極めるべき野田佳彦の真価と日本の選択
野田佳彦氏が「増税派」と呼ばれる背景には、2012年の消費税10%法制化と三党合意という歴史的事実、そしてマニフェスト違反と党分裂を招いた政治的経緯が存在します。世論の反発を招きながらも財政健全化に踏み切った姿勢は、「信念の現実主義者」と評価される一方で、「国民の苦境を無視した緊縮派」としての厳しい批判を今なお受け続けています。
物価高対策と財政再建のバランスが極めて難しくなっている現在の日本において、野田氏が掲げる「給付付き税額控除」を中心とした再分配路線は、ポピュリズムに対する一つの有力な処方箋であると同時に、有権者にとって厳しい現実を突きつける選択肢でもあります。単なる「増税派」というレッテルにとらわれることなく、提示されている財源論や社会保障ビジョンの実効性を冷静に見極めることが、これからの政治選択において何よりも求められています。 (出典: 野田佳彦 増税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
