贈与と譲渡の違いとは?みなし贈与の罠と税金で損しない選択基準
親族間や知人間で不動産や車、有価証券などの財産を移転させる際、多くの人が直面するのが「贈与にするか、それとも譲渡(売買)にするか」という選択です。一見すると「家族間だから安く譲る」「タダであげる」という判断はシンプルに思えますが、日本の税制においては、この2つの選択の違いが数百万円単位の税額差となって跳ね返ってきます。
無償か有償かという取引形態の違いだけでなく、適用される控除制度や税率構造、さらには知らずに踏み込みがちな「みなし贈与」の落とし穴まで、税務署の視点は極めて厳格です。本記事では、資産移転で後悔しないために押さえるべき税務・法務の要点を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与は「無償(タダ)」で財産を渡す契約であり受贈者に贈与税が課される一方、譲渡は「有償(対価あり)」で売り渡す行為であり譲渡側の利益に譲渡所得税が課される。
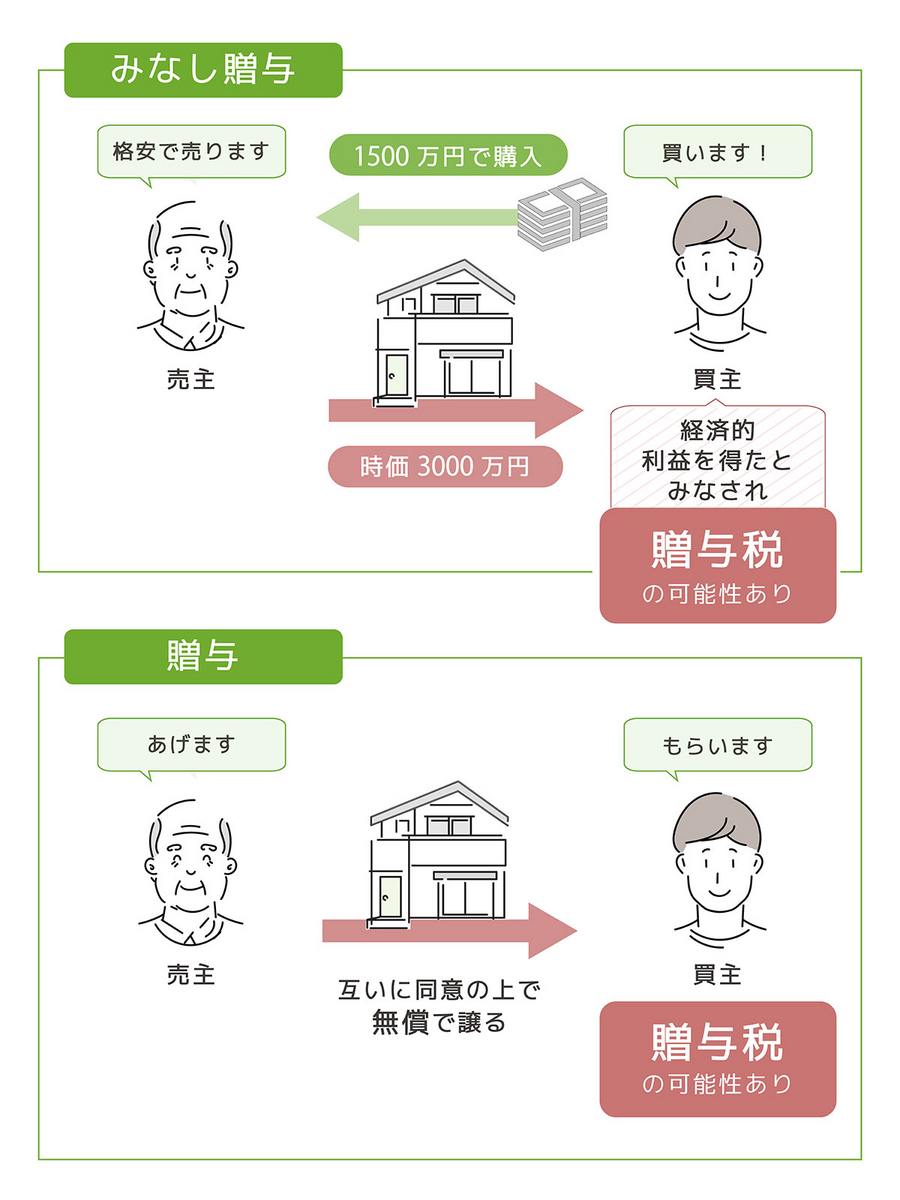
- 要点2:相場より著しく低い価格で売却する「低額譲渡」を行うと、差額分が「みなし贈与」と判定され、買い手に多額の贈与税が追徴されるリスクがある。
- 要点3:不動産や株式の移転では、名義変更にかかる登録免許税や取得税の税率も異なるため、2026年時点の最新税制と各種特別控除を踏まえた総コスト計算が不可欠となる。
【徹底比較】贈与と譲渡の根本的な違い|無償と有償で分かれる税金と法的性質
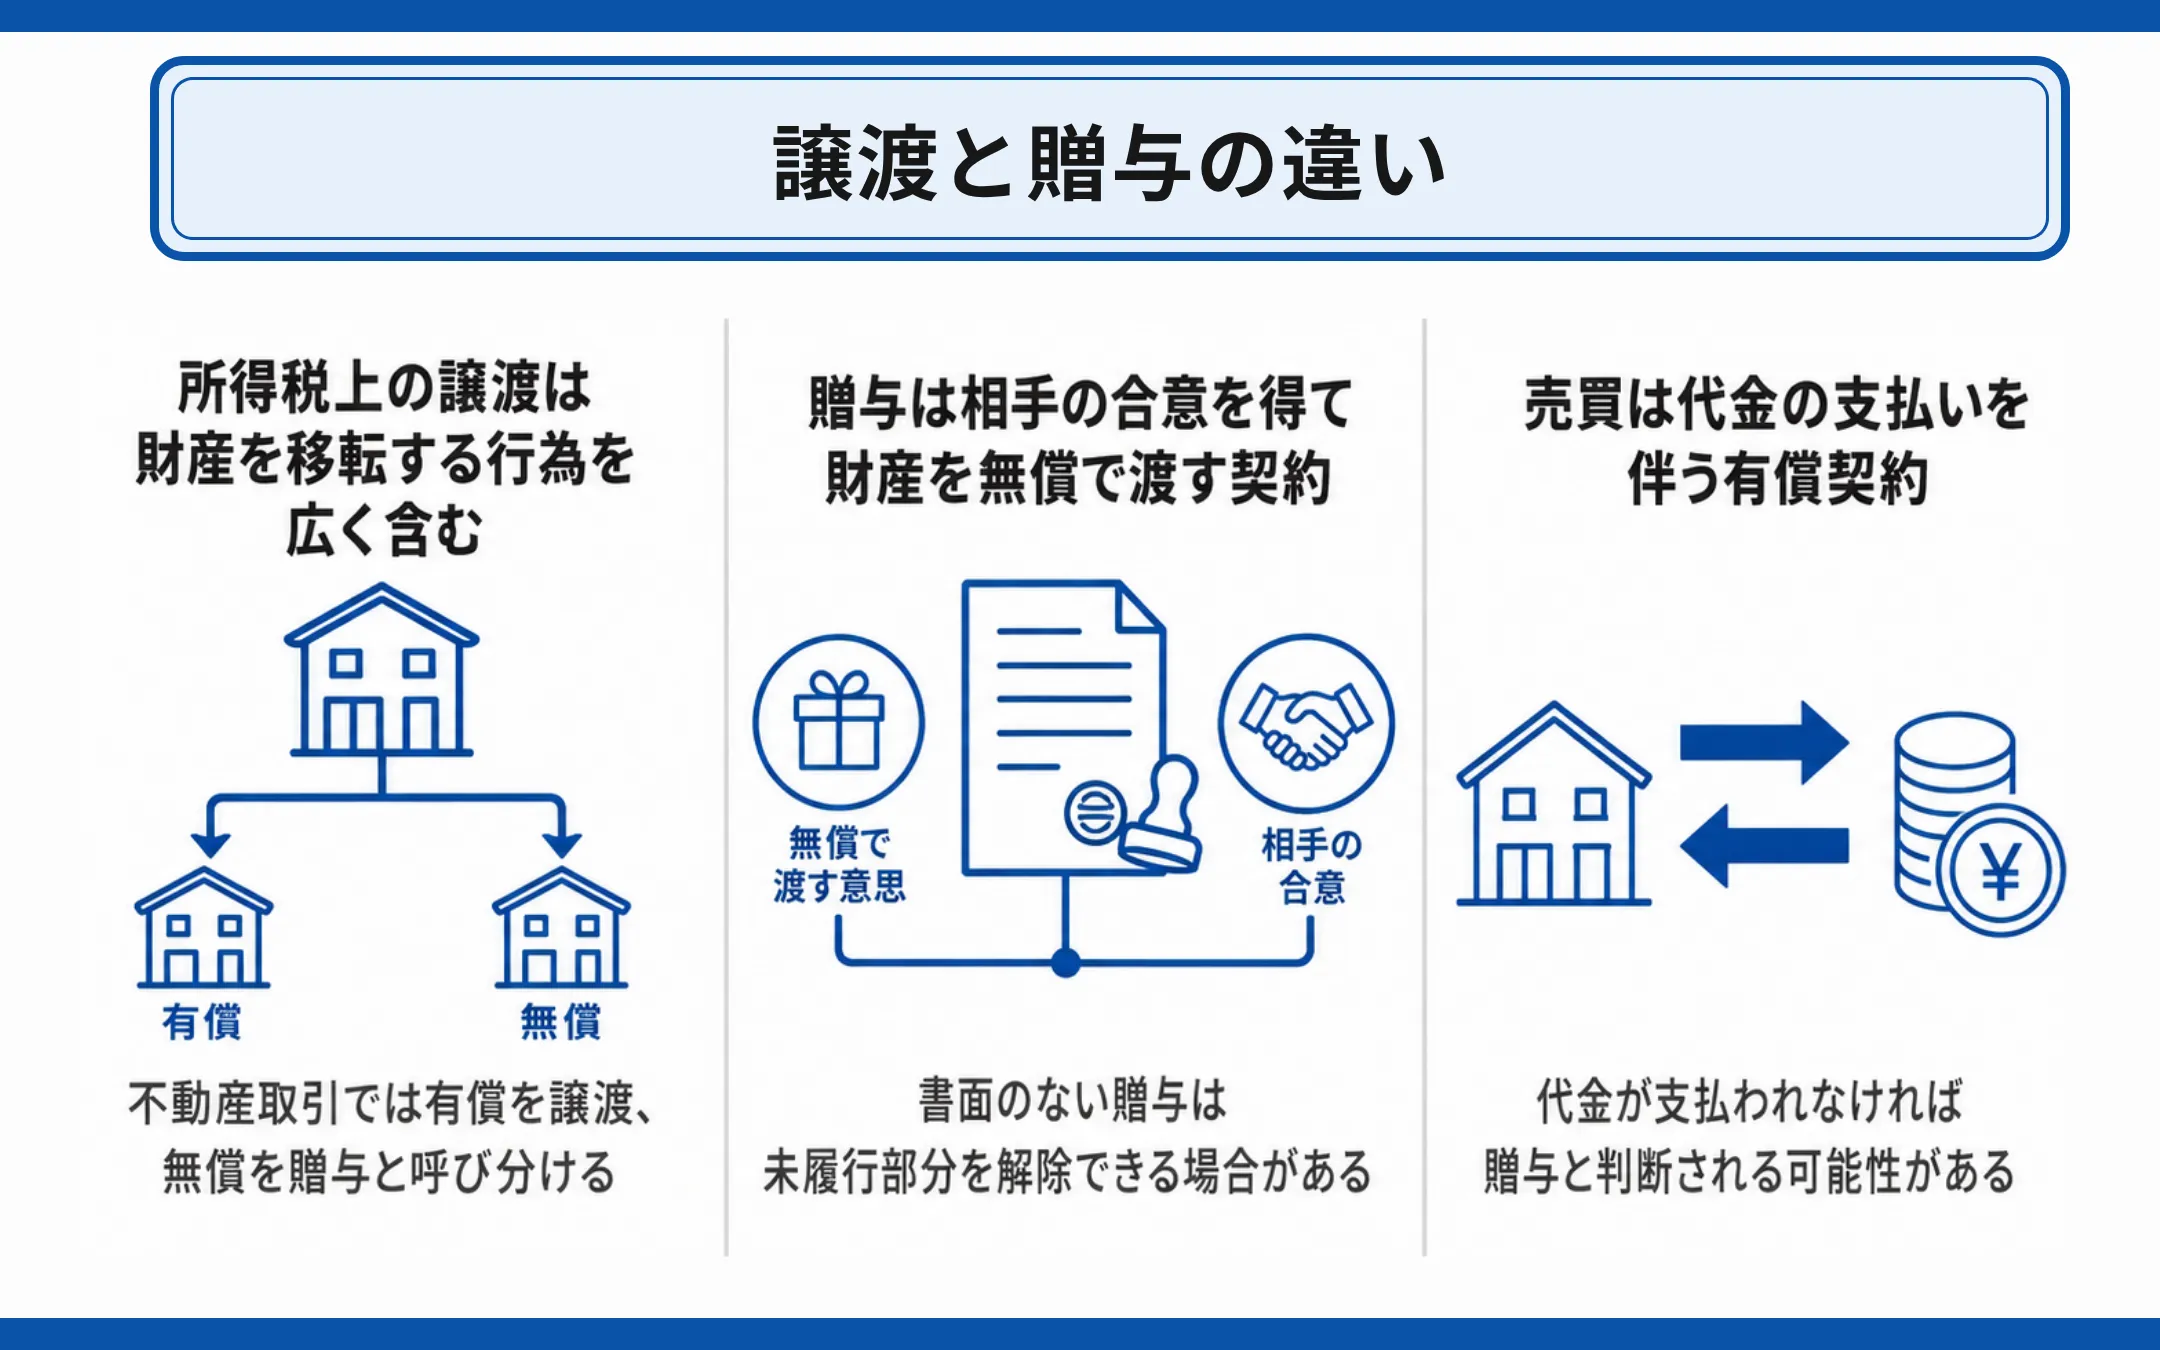
資産を他者に移転するアプローチとして、民法上および税法上で明確に区別されているのが「贈与」と「譲渡」です。日常会話では混同されがちですが、法的な契約性質と納税義務者が完全に異なります。
贈与とは、当事者の一方が自己の財産を無償で相手方に与える意思を示し、相手方がこれを受諾することによって成立する契約(民法第549条)です。無償で利益を得た側に担税力(税金を納める経済的能力)が生じるため、財産を受け取った個人に対して贈与税が課されます。
対する譲渡は、有償で財産の所有権を移転する行為全般を指し、売買契約(民法第555条)が典型例です。資産を手放した対価として金銭等を受け取るため、購入時の取得費や譲渡費用を差し引いた「売却益(譲渡益)」が出た場合に限り、財産を譲り渡した個人に対して譲渡所得税(所得税・住民税)が課税されます。
このように、贈与税と譲渡所得税の違いを理解する第一歩は、「誰が課税対象になるか(受け取る側か、手放す側か)」および「利益の発生源が無償取得か売却差益か」を明確に切り分ける点にあります。
【数値データで比較】個人間売買税金シミュレーションと株式・不動産の税率差
財産を移転するにあたり、具体的にどの程度の税率差が生じるのかを把握することは極めて重要です。ここでは、不動産および有価証券を対象とした場合の課税構造を客観データで比較します。
| 項目 | 贈与(無償移転) | 譲渡(有償売買) | 編集部の見解・評価 |
|---|---|---|---|
| 課税される対象者 | 財産をもらった人(受贈者) | 財産を売った人(譲渡人) | 資金負担者の所在が正反対になる点に注意 |
| 税率の構造 | 累進課税:10%〜最高55% (基礎控除年間110万円) | 分離課税: 長期20.315% / 短期39.63% | 高額資産を一括で動かす場合は譲渡の方が税率を抑えやすい |
| 株式の場合の扱い | 評価額に応じた贈与税率(最高55%) | 一律20.315%(所得税15%+住民税5%+復興特別所得税) | 株式譲渡と贈与の税率比較では含み益の大きさが選択の鍵 |
| 不動産の所有権移転登記(登録免許税) | 固定資産税評価額の 2.0% | 固定資産税評価額の 1.5%〜2.0% (土地は軽減税率適用あり) | 名義変更コスト自体も譲渡(売買)の方が割安になる傾向 |
| 不動産取得税 | 原則課税(固定資産税評価額×3〜4%) | 原則課税(住宅用特例控除あり) | 生前贈与では相続のような非課税措置が使えず重い負担に |
例えば、評価額3,000万円の不動産(取得費不明・長期保有)を親から子へ移転させる個人間売買税金シミュレーションを行ってみましょう。特例を使わずに一括贈与した場合、子は約1,195万円という巨額の特例贈与税を納める必要があります。一方、適正価格である3,000万円で売買(譲渡)した場合、親側には約500万円強の譲渡所得税が発生するものの、買主である子の贈与税負担はゼロとなります(購入資金の出所証明は必須)。
さらに2026年最新税制改正ポイントとして無視できないのが、相続税法における生前贈与加算期間の段階的延長です。暦年課税における相続開始前の加算期間が従来の3年から最長7年へと延長される過渡期にあり、生前贈与を活用した駆け込み的な節税スキームの難易度は一段と上がっています。目先の無償移転に飛びつく前に、トータルでの税負担を見極める必要があります。
【実態検証】「親族間なら1円でOK?」ネットの誤解と低額譲渡の税務リスク
インターネット上の質問掲示板やSNSでは、「身内同士の売買なのだから、売買代金を1円や10万円などの格安に設定すれば、譲渡益が出ないため税金はかからないはずだ」という危険な言説が散見されます。しかし、税務の実務現場においてこの手法は真っ先に否認されます。
税務当局は、時価よりも著しく低い価額で財産を譲り渡す行為を「低額譲渡」と定義しています。無償譲渡とみなし贈与の注意点として最も警戒すべきは、相続税法第7条の規定です。相場から乖離した安値で売買が行われた場合、「時価と実際の売買価格との差額」に相当する経済的利益を売り手から買い手へ無償譲渡したとみなされ、買い手に対して贈与税が課される仕組みになっています。
国税不服審判所の裁決事例や過去の判例(最判昭和49年など)を紐解くと、一般的に土地などの不動産取引において「時価(公示地価や実勢相場)のおよそ70〜80%未満」の価格で取引された場合、低額譲渡の税務リスクが跳ね上がると判断されています。
さらに、法人が絡む取引や個人間取引であっても、売り手側に「みなし譲渡所得税(時価の1/2未満で譲渡した場合に時価で売却したとみなして課税)」がダブルで降りかかるケースすら存在します。親族間売買の適正価格判断においては、近隣の成約事例や不動産鑑定評価、路線価・固定資産税評価額を論理的に積み上げた客観的根拠を用意しなければ、税務調査で手痛い追徴課税を受けることになります。
【手続き完全ガイド】名義変更の流れ・契約書作成・確定申告書類まとめ
贈与であれ譲渡であれ、法的な権利移転を確実に行い税務リスクを回避するためには、定められた手順に沿った厳格な事務処理が求められます。特に不動産譲渡贈与手続きにおいては、口約束での取引は絶対にあってはなりません。
1. 契約書の作成とエビデンス確保
贈与の場合は「贈与契約書」、売買の場合は「不動産売買契約書」を作成します。贈与契約書の書き方では、贈与者と受贈者の氏名・住所、対象財産の正確な登記事項表記、引き渡し期日、無償での譲渡である旨を明記します。親族間であっても契約書に確定日付を取得したり、公証役場で公正証書を作成したりすることで、「いつ合意が成立したか」を公的に証明できます。
2. 名義変更手続きの流れと費用
法務局での所有権移転登記申請を行います。手続きの大まかなステップは以下の通りです。
- STEP 1:登記原因証明情報(契約書等)の作成
- STEP 2:必要書類(登記識別情報・印鑑証明書・住民票・固定資産評価証明書等)の収集
- STEP 3:管轄法務局への登記申請と登録免許税の納付
- STEP 4:司法書士報酬の支払い(依頼する場合の相場は5万円〜15万円程度)
3. 確定申告の必要書類まとめ
財産移転が完了した翌年の2月16日から3月15日までの間に、所轄税務署への申告を行います。
- 贈与税申告の場合:贈与税申告書、財産評価に関する書類(土地なら公図や路線価図、非上場株式なら決算書・評価明細書)、戸籍謄本(特例税率や各種控除適用時)
- 譲渡所得税申告の場合:確定申告書B、譲渡所得の内訳書、売買契約書(売却時および過去の購入時)、売買代金の領収書、仲介手数料や登記費用の領収証
【プロの結論】相続税対策と生前贈与の分岐点|心理的境界線と失敗しない判断基準
財産を次世代に移す際、単に「税金が数万円安くなるから」という理由だけで手法を選ぶと、思わぬ落とし穴に直面します。資産承継は、税務上の損得勘定と同時に、家族関係における力学や心理的側面に深く根ざしているからです。
昭和から平成にかけての資産家家庭で頻発したのが、親の庇護欲や過干渉から生じる「心理的バウンダリー(境界線)」の崩壊です。親が子に対して「不動産をタダであげたのだから老後の面倒を見るのは当然だ」という無言の圧力をかけたり、逆に子が親の資産を当てにして自立を損なう「共依存関係」に陥ったりするトラブルは、現代でも後を絶ちません。あえて適正価格での「有償譲渡(売買)」を選択することは、互いの経済的自立を保ち、対等な関係を維持するための有効な心理的防壁として機能します。
長期的な相続税対策と生前贈与の成否を分ける、プロの視点による判断基準は以下の通りです。
▼「贈与」を選択すべきケース
- 受け取る側(子や孫)に資金力がなく、年間110万円の基礎控除や相続時精算課税制度を活用して時間をかけて移転できる場合
- 将来的に大幅な値上がりが確実視される株式や土地であり、現行の低い評価額の段階で権利を移転しておきたい場合
- 住宅取得資金贈与や教育資金の一括贈与など、手厚い政策的非課税特例の要件に合致している場合
▼「譲渡(売買)」を選択すべきケース
- 買い手側に十分な購入資金があり、親側の納税資金や老後資金を現金として確保したい場合
- 特定の相続人にだけ財産を偏らせず、他の兄弟姉妹に対して「正当な対価を払って購入した」という明確な事実を残し、将来の遺留分トラブルを防ぎたい場合
- マイホームの3,000万円特別控除など、譲渡所得税の軽減特例が活用可能な場合(※同族間売買では適用除外規定があるため事前の税理士確認が必須)

【贈与譲渡違い】に関するよくある質問(FAQ)
Q1:親の車を子供に譲りたいのですが、名義変更だけで税金はかかりませんか?
A1:車の時価(中古車市場での査定額)が年間基礎控除の110万円を超える場合、無償で譲ると贈与税の課税対象となります。年式が古く時価が110万円以下であれば無償譲渡でも贈与税は発生しませんが、ローン残債を子供が引き継ぐ場合は「負担付贈与」となり別の課税問題が生じるため注意してください。
Q2:個人間売買なら不動産仲介手数料がかからないので安上がりですか?
A2:仲介手数料(約3%+6万円)を節約できるメリットはありますが、契約書の瑕疵担保責任(契約不適合責任)の設計や境界確定、適正相場の算出を自力で行う必要があります。税務署から「低額譲渡(みなし贈与)」と指摘されたり、将来の境界紛争に発展したりするリスクがあるため、登記を依頼する司法書士や税理士のサポートを受けるのが安全です。
Q3:2026年以降、生前贈与はもう節税にならないというのは本当ですか?
A3:一概に意味がなくなったわけではありません。暦年贈与の相続前加算期間が段階的に7年へ延長されていますが、相続人ではない「孫への贈与(遺言等で財産を取得しない場合)」は加算対象外のままです。また、相続時精算課税制度に創設された年110万円の基礎控除枠を活用するなど、制度改正に適応した手法を選択すれば依然として有効な対策が可能です。
まとめ:今後の動向と失敗しないための判断基準
資産を動かす際、表面的な「無償(贈与)」と「有償(譲渡)」という形式の差だけに囚われると、思わぬ税務上の追徴リスクや家族間の軋轢を招くことになります。受け取る側の担税力、対象資産の将来的な価値変動、そして将来の相続発生時に起こり得る公平性の担保までを俯瞰した設計が欠かせません。
特に税務当局による資産取引の把握力は年々高度化しており、安易な低額売買や口頭契約は通用しません。まずは移転したい財産の正確な時価評価を行い、譲渡所得税と贈与税のシミュレーションを綿密に行った上で、家族にとって最も透明性が高く納得感のある移転スキームを選択してください。 (出典: 贈与譲渡違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
