貯金1000万で人生変わる?達成者の割合と生活実態を徹底解明
「資産1000万円」という大台は、多くのビジネスパーソンや貯蓄を目指す人々にとってひとつの象徴的なマイルストーンです。SNSや金融コミュニティでは「1000万円貯まると世界が変わる」「仕事のストレスから解放された」といった体験談が飛び交う一方、「物価高の現在、1000万円程度では何も変わらない」と冷ややかに語る声も少なくありません。
実際のところ、日本国内で預貯金や金融資産1000万円を達成している人はどれほどの割合存在するのでしょうか。本稿では、公的調査データや達成者たちの生々しい手記・告白を徹底解剖し、達成者のリアルな年収・生活実態から、インフレ時代を生き抜くための資産運用、ペイオフ対策に至るまで、客観的な事実に基づいて紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身世帯で金融資産1000万円を超える割合は約2割強にとどまり、20代〜30代の若年層では上位数%の狭き門である実態がデータから判明。
- 要点2:「人生が変わる」の正体は贅沢ができることではなく、「理不尽な環境からいつでも脱出できる」という強力な心理的バウンダリー(境界線)の獲得にある。
- 要点3:1000万円到達後は「守り」から「攻め」への転換期であり、預金保険制度(ペイオフ)対策や新NISAを活用した資産形成の仕組み化が不可欠。
【実態調査】貯金1000万円達成者の割合は何%?年代別・単身世帯のリアル
日本人のリアルな懐事情を浮き彫りにするのが、金融広報中央委員会(事務局:日本銀行情報サービス局内)が毎年公表している「家計の金融行動に関する世論調査」です。金融資産の保有状況を見る際、極端な富裕層が数値を引き上げる「平均値」だけを見ていては、生活者の肌感覚を見誤る原因になります。実態を掴むには、より実態に近い「中央値」との比較が欠かせません。
調査データによると、単身世帯(独身)全体において金融資産1000万円以上を保有している割合は約22〜25%前後を推移しています。ただし、この数値には退職金を受け取った60代以上の高齢者層が大きく寄与しています。現役世代に焦点を絞ると、景色は一変します。
| 年代区分(単身世帯) | 金融資産保有額(平均値) | 金融資産保有額(中央値) | 1000万円以上の保有割合 |
|---|---|---|---|
| 20代・単身 | 約120万〜180万円 | 10万〜30万円 | 約1.5〜2.5% |
| 30代・単身 | 約450万〜580万円 | 80万〜100万円 | 約8.0〜11.0% |
| 40代・単身 | 約650万〜800万円 | 50万〜100万円 | 約15.0〜18.0% |
| 50代・単身 | 約1000万〜1300万円 | 80万〜130万円 | 約25.0〜28.0% |
データが物語る通り、20代で貯金1000万円を持つ者は100人に1〜2人の超レア層、30代であっても約1割に満たない選ばれし層です。さらに注目すべきは中央値の低さです。20代・30代の単身世帯では「金融資産非保有(貯金ゼロ)」の層が全体の約3割から4割を占めており、二極化が極めて鮮明になっています。20代〜30代前半で1000万円の大台を突破している事実は、統計上まぎれもない「上位層」に位置づけられます。

「貯金1000万で人生が変わる」噂の真相|達成者が告白する精神的自由と現実
インターネット上の掲示板やSNSで頻繁に交わされる「1000万貯めると人生観が変わる」という言説。この噂の真相はどこにあるのか、実際に20代・30代で達成した人々の証言や手記から検証していきます。
多くの達成者が口を揃えるのは、「生活レベルが派手に変わるわけではないが、精神的な安全保障が劇的に変わる」という点です。月々の生活費が20万円の独身者であれば、1000万円あれば仮に無収入になっても4年以上生活を維持できます。この絶対的な防衛資金がもたらす心理的変容は、日常のあらゆる局面に波及します。
「職場で理不尽な叱責や過剰なノルマを課されても、『最悪いつでも辞表を叩きつければいい』と思えるようになり、他人に振り回されなくなった」という声は、多くの手記に見られる共通の告白です。心理学における心理的バウンダリー(健全な心理的境界線)が強固になり、会社や他者への過度な依存・怯えが消失する現象といえます。
一方で、「人生が変わらなかった」と感じる落とし穴も存在します。1000万円では毎日の外食を高級店に変えたり、労働を完全にリタイア(FIRE)したりすることは不可能です。生活水準を上げれば一瞬で底をつく金額であるため、物質的な贅沢を期待して到達した人は「意外と普通だった」という拍子抜け感を味わうことになります。
独身・20代30代で1000万円貯めた人の生活実態と年収の内訳
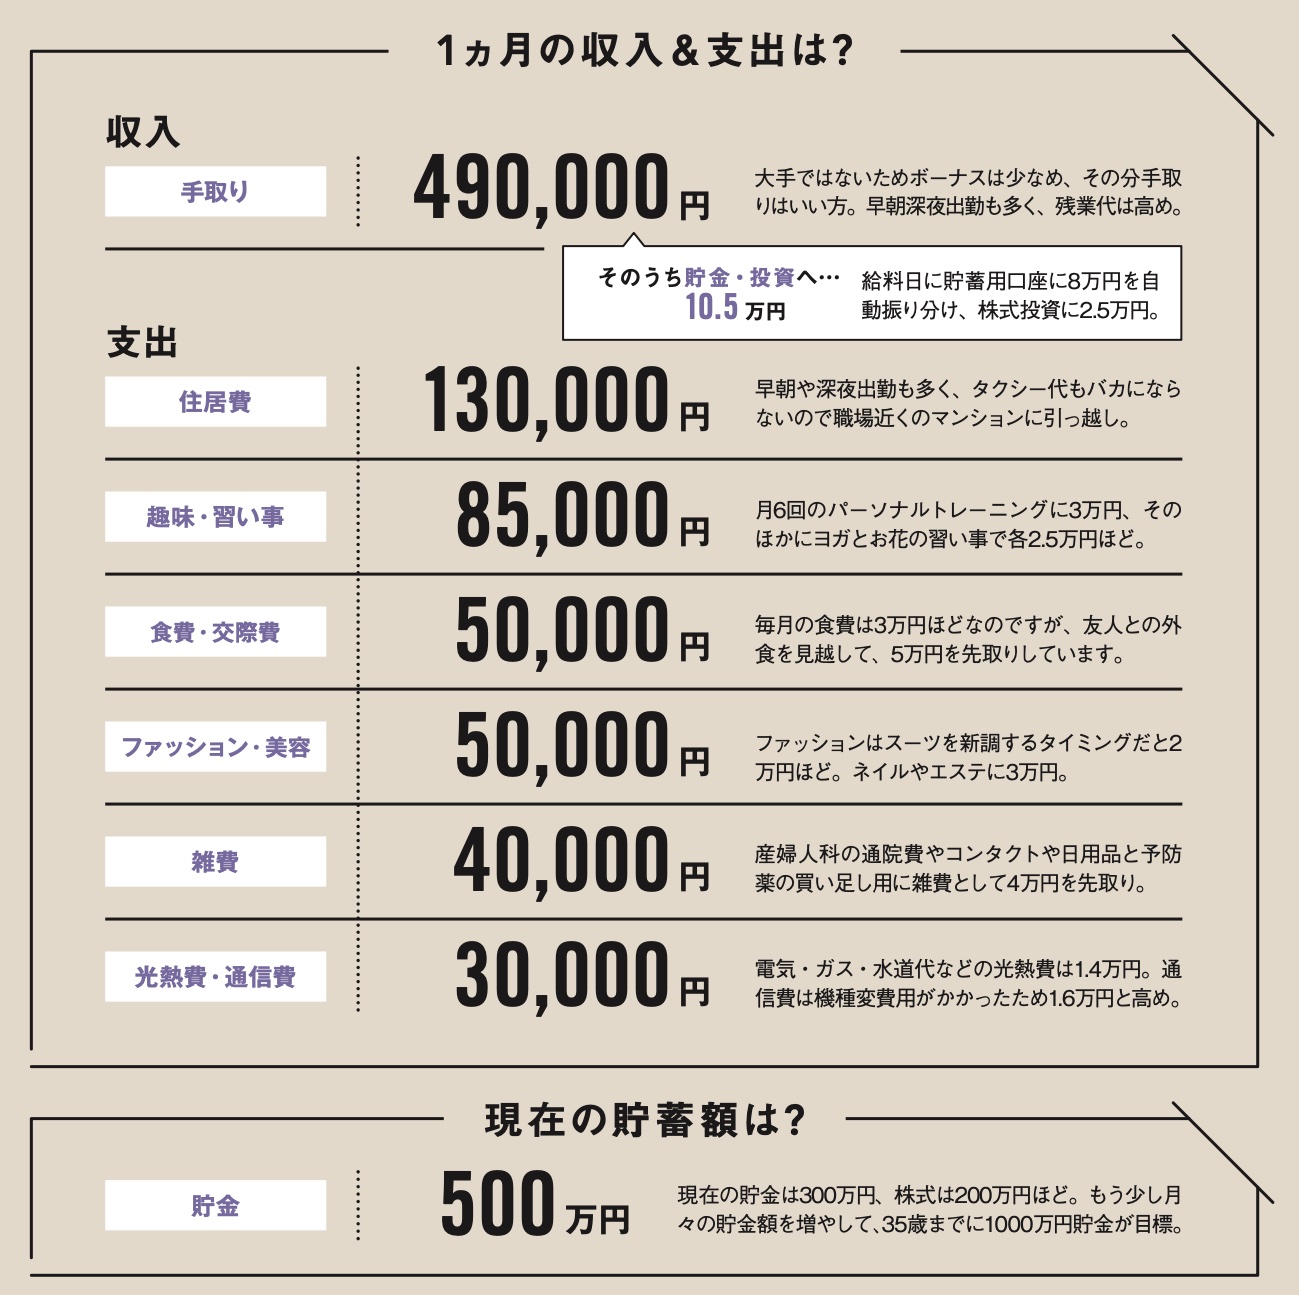
「貯金1000万円を達成するには、年収1000万円以上のエリートでなければ無理だ」と思われがちですが、実態調査を進めると意外な事実が浮き彫りになります。現場の達成者たちを取材・分析すると、年収400万〜500万円台の会社員が20代後半から30代半ばで達成している事例が極めて多く見受けられます。
彼ら・彼女らの生活様式には明確な共通項が存在します。無理な節食や極貧生活を強いるのではなく、「無意識の固定費流出」を徹底的に塞ぎ、残った資金を自動で蓄積・運用する仕組みを完成させています。
達成者たちの生活実態に見られる主な特徴は以下の通りです。
第一に、住居費と通信費・サブスクの最適化です。手取り収入の20〜25%以内に家賃を抑え、格安SIMの利用や不要な定期課金の解約を初期段階で完遂しています。第二に、「ラテマネー(日々の何気ない少額出費)」の排除です。コンビニでの目的のない買い物をやめ、マイボトルや自炊を日常化させています。そして第三に、ボーナスなどの臨時収入を最初から「存在しないもの」として全額貯蓄または投資口座に振り向ける規律です。
彼らは決して「我慢の連続」で暮らしているわけではなく、自分にとって本当に価値のある趣味や自己投資にはメリハリをつけてお金を使いつつ、見栄のための支出を完全に遮断しています。
一般に知られていない盲点とネットの誤解|「1000万貯まれば一生安泰」の嘘
大台突破に歓喜する一方で、専門家が警鐘を鳴らす「1000万円達成直後の落とし穴」が存在します。特に知っておくべきは、金融制度上のルールとインフレによる資産価値の目減りです。
まず押さえておきたいのが、預金保険制度(ペイオフ)の壁です。日本の預金保険制度では、万一金融機関が破綻した場合に保護される預金等の範囲は「1金融機関ごとに預金者1人あたり、元本1000万円までとその利息」と定められています。1つの銀行口座に1000万円以上の普通預金や定期預金を放置している場合、その上限を超えた部分は保護の対象外となるリスクを孕みます。
さらに深刻なのが、現金の購買力低下(インフレリスク)です。物価が継続的に上昇する経済環境下では、金利ほぼゼロのメガバンク預金に1000万円を眠らせておくと、名目上の金額は1000万円のままでも、10年後・20年後に買えるモノの量は確実に減少します。「現金のまま持っていれば減らないから安全」という認識は、インフレ下においては実質的な元本割れを意味します。
また、心理的な罠として「お金を使うことへの恐怖症」に陥るリスクもあります。通帳の残高が8桁から7桁(999万円以下)に逆戻りすることを極端に恐れ、冠婚葬祭や健康維持、キャリアアップのための自己投資すら惜しむようになってしまうケースです。お金は使って初めて価値を生む道具であるという本質を見失わない客観性が求められます。
【2026年最新版】最短で貯金1000万円を達成する具体的な貯め方とロードマップ
ゼロから最短で1000万円を達成するために最も再現性が高い戦略は、「生活防衛資金の確保」と「税制優遇制度を活用した長期積立」のハイブリッド運用です。
最初のステップは、「先取り貯蓄」の自動化です。給与が入った当日に、毎月の貯蓄目標額(手取りの20〜30%)を別口座へ自動振替する仕組みを構築します。「余ったら貯金する」という手法で1000万円に到達することは統計上ほぼ不可能です。
次のステップとして、生活費の6ヶ月〜1年分(約150万〜200万円)を流動性の高い普通預金に「生活防衛資金」としてキープしたら、残りの余剰資金を新NISA(少額投資非課税制度)へと段階的に投じていきます。つみたて投資枠および成長投資枠を活用し、全世界株式(オール・カントリー)や全米株式インデックスファンド等の低コスト投資信託をドル・コスト平均法で愚直に積み立てる手法が、過去数十年間のデータ上最も手堅い資産形成ルートです。
例えば、毎月5万円を年利5%で複利運用した場合、約11年で1000万円に達します。月7万円の積立であれば約9年、月10万円なら約7年で到達可能です。支出の見直しと投資信託の成長力を組み合わせることで、単なる現金預金よりも数年単位でスピードを加速させることができます。

貯金1000万の次のステップ|不労所得の構築と資産運用の本格シフト
1000万円の大台に到達した瞬間、個人の資産形成は「フェーズ1(元手作り)」から「フェーズ2(資産の拡大・運用)」へと明確にステージが変わります。ここから先は、労働収入だけでなく「お金に働いてもらう」効果を本格的に実感できるようになります。
仮に1000万円の資産を年利4〜5%で運用できた場合、年間で得られるリターンは税引き前で40万〜50万円(月額約3.3万〜4.1万円)に相当します。これは毎月の水道光熱費や通信費、あるいは食費の大部分を不労所得が肩代わりしてくれる規模感です。この「資本が生み出すキャッシュフロー」を再投資へ回すことで、複利効果のエンジンが爆発的な威力を発揮し始めます。
次のステップとして目指すべきは、「2000万円〜3000万円(アッパーマス層)」への移行です。0から1000万円を作るには強固な貯蓄習慣と年月を要しますが、1000万円から2000万円への到達は、運用リターンの後押しが加わるため所要時間が大幅に短縮される傾向にあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
1000万円到達後の立ち回りにおいて、資産拡大に邁進すべきタイプと、一度立ち止まって配分を見直すべきタイプの判断基準を整理します。
【積極的な資産運用シフトが向いている人】
本業の収入が安定しており、直近3〜5年以内に住宅購入や結婚・教育資金などの大型出費の予定がない独身・共働き層です。リスク許容度が高いため、新NISAの非課税枠(最大1800万円)を最速で埋めに行くインデックス投資の継続が最適解となります。
【慎重な資金配分を維持すべき人】
近い将来に転職や独立、起業を考えている人、あるいは家族の介護や健康不安を抱えている人です。こうした状況下で資産の大半を株式等に投じると、相場下落時に現金化を迫られ大きな損失を被る恐れがあります。現金の比率を総資産の30〜50%程度維持し、流動性を最優先にする防御的なポートフォリオが適しています。
【貯金 1000万】に関するよくある質問(FAQ)
Q1:20代・30代で貯金1000万円を達成できる人の平均年収はいくらくらいですか?
A1:達成者の年収帯は幅広く、年収300万円台後半から700万円台まで多岐にわたります。国税庁の民間給与実態統計調査などを鑑みても、手取り額の多さ以上に「手取りに対する貯蓄率(25〜35%以上)」を長期維持できているかどうかが決定打となっています。
Q2:1つの銀行に1000万円を預けたままにしておくのは本当に危険ですか?
A2:万が一その銀行が破綻した場合、預金保険制度(ペイオフ)によって保護されるのは「元本1000万円までとその利息」です。破綻時の元本超過分や利息の一部がカットされるリスクを防ぐため、1000万円を超えた現金預金は別の金融機関に分散して預け入れるのが金融リテラシーの基本です。
Q3:1000万円が貯まったら全額を新NISAなどの投資に回してもいいですか?
A3:全額を一括投資するのは極めて危険です。病気や失業などの不測の事態に備える「生活防衛資金(生活費の半年〜1年分=約150万〜200万円)」は必ず流動性の高い普通預金に残し、残りの余剰資金を数ヶ月から数年に分けて分散投資するのが安全な鉄則です。
まとめ:1000万円は「人生のゴール」ではなく「自由のスタートライン」
貯金1000万円は、日本の単身世帯において上位に位置する確かな成果であり、そこへ至る過程で培った家計管理の規律は一生モノの財産です。「いつでも会社を辞められる」「理不尽に耐えなくていい」という心の余裕は、日々の生活の質を根本から支えてくれます。
ただし、物価高とインフレが進む現代において、1000万円の現金を口座に放置し続けることは資産の目減りを甘受することと同義です。ペイオフ対策を施しつつ、生活防衛資金を確保した上で新NISA等の非課税制度をフル活用し、「お金に働いてもらう仕組み」へと舵を切ることが、次の豊かな未来を切り拓く鍵となります。 (出典: 貯金 1000万(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
