「譲渡」と「売却」の違いとは?税金・契約と失敗しない見極め方【2026年最新】
ビジネスの現場や不動産取引、あるいは後継者への事業承継を検討する際、「譲渡」と「売却」という言葉は日常的に飛び交っています。しかし、この2つを「単なる言い換え」や「同じ意味の同義語」として捉えていると、思わぬ税務トラブルや巨額の金銭的損失を招く事態に直面しかねません。
法律上および税務実務において、両者には明確な包含関係と決定的なルールの差異が存在します。2026年最新の税制動向やM&A・不動産取引の実態を踏まえ、後悔しないための判断基準と契約・税金面の急所をプロの視点から整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「譲渡」は有償・無償を問わず権利や財産を他者へ移転させる包括的概念であり、「売却(有償譲渡)」はその中の一形態に位置づけられる。
- 要点2:対価の有無によって課税対象者と適用税目が根本から変化し、無償や著しい低額での移転は「みなし贈与」や「みなし譲渡」として高額追徴のリスクを孕む。
- 要点3:事業承継や会社売却では「株式譲渡」と「事業譲渡」で課税関係や債務承継の範囲が劇的に異なるため、目的と財務状況に応じたスキーム選定が成否を分ける。
【概念の基本】「譲渡」と「売却」の決定的な違い|対価の有無と法的定義
言葉の定義を整理する上で最も重要なポイントは、「譲渡」が上位の包括概念であり、「売却」はその中に含まれる個別類型であるという構造です。
民法や取引実務において、譲渡とは「所有権、債権、知的財産権などの財産・権利を他人に移転させる行為全般」を指します。ここには金銭等の対価を受け取る有償譲渡だけでなく、無償で相手に引き渡す無償譲渡も含まれます。
一方の「売却」は、金銭などの対価を得て財物を売り渡す行為、すなわち有償譲渡そのものを意味します。したがって、「売却はすべて譲渡であるが、譲渡のすべてが売却であるとは限らない」という関係性が成り立ちます。
さらに、無償で行われる財産の移転は一般に「贈与」と呼ばれます。贈与と譲渡の違いを整理すると、贈与は「無償譲渡」に該当する契約形態の一つであり、譲渡という大きな枠組みの中に「売却(有償)」と「贈与(無償)」が並列で収まっていると理解するのが正確です。

【税務リスクを回避】税金と課税関係の徹底比較|知らずに進めると大損する理由
取引において最もシビアな影響をもたらすのが、法人税と消費税の課税関係および個人にかかる所得税・贈与税の違いです。「無償で譲渡すれば金銭のやり取りがないから税金はかからない」と誤認していると、税務調査で手痛いペナルティを受けることになります。
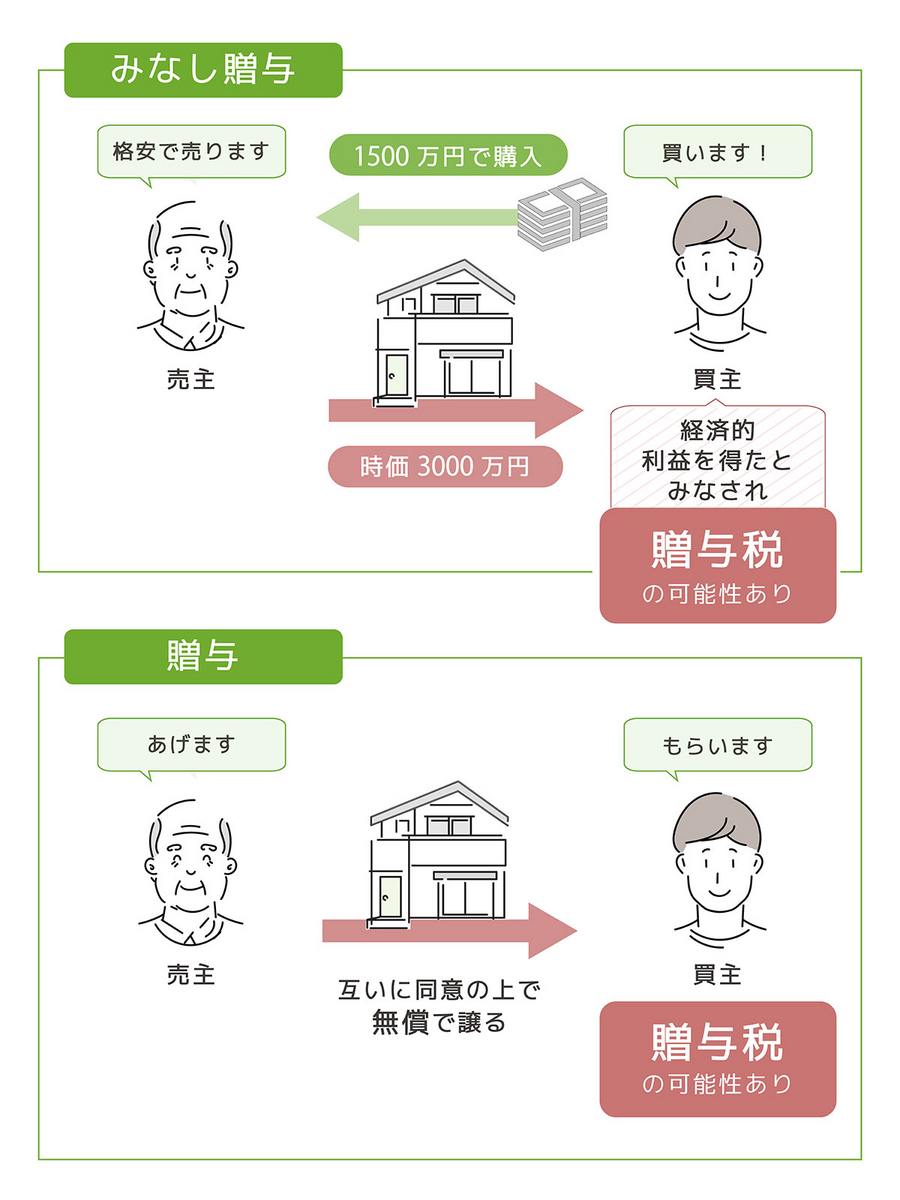
不動産や有価証券の売却では、売り手が利益(譲渡益)を得るため、譲渡所得税の計算方法に則って売却側(現所有者)に申告・納税義務が発生します。これに対し、贈与などの無償譲渡では、利益を得た側(財産をもらった側)に贈与税が課されるのが原則です。
| 取引形態 | 対価の有無と法的性質 | 主な課税関係と納税義務者 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 有償売却(一般売買) | 対価あり(有償譲渡) | 売り手に譲渡所得税・住民税(法人の場合は法人税・資産に応じ消費税) | 適正時価での取引が基本。取得費や譲渡費用の控除を正確に立証できる証憑保存が必須。 |
| 無償譲渡(贈与) | 対価なし(無償譲渡) | もらい手に贈与税(暦年課税最高55%または相続時精算課税) | 資金移動がなくても受贈者に納税資金が必要。安易な無償化は税負担を極大化させる。 |
| 低額譲渡(著しい低額) | 時価より著しく低い対価 | 買い手にみなし贈与課税/売り手にみなし譲渡所得課税の二重リスク | 親族間・グループ間取引で最も税務否認されやすい領域。客観的鑑定評価が不可欠。 |
個人の譲渡所得税は、基本的に「収入金額 -(取得費 + 譲渡費用)- 特別控除」で課税対象額を算出します。不動産の場合は保有期間5年を境に長期譲渡所得(約20.315%)と短期譲渡所得(約39.63%)で税率がほぼ倍近く変わるため、取引のタイミング設計が極めて重要です。
【不動産取引の実務】不動産売却と所有権移転の現場ルール
不動産領域における不動産売却と所有権移転の実務では、契約書の文言と登記原因の整合性が厳格に問われます。
売買による有償取引では、売買契約の締結、手付金の受領、残代金の決済を経て、司法書士立ち会いのもとで「売買」を原因とする所有権移転登記を実行します。このとき交わされるのが売買契約書であり、目的物の瑕疵や契約不適合責任、危険負担の所在が事細かに規定されます。
一方で、親族間の資産整理や共有持分の整理などで用いられる譲渡契約書(または贈与契約書)では、対価の授受がないか、あるいは債務引受などの特殊な条件が付加されるケースが一般的です。登記原因も「売買」ではなく「贈与」「財産分与」「交換」など、実態に応じた原因が記載されます。
実務現場で多発しているトラブルが、「売買契約書」という表題を使いながら実質的に無償で引き渡すような杜撰な契約です。税務当局は契約書のタイトルではなく実質的な経済効果で課税判断を下すため、名目と実態の不一致は税務調査での厳しい追及対象となります。
【事業承継・M&A】事業譲渡と株式譲渡の違いとスキームの選び方
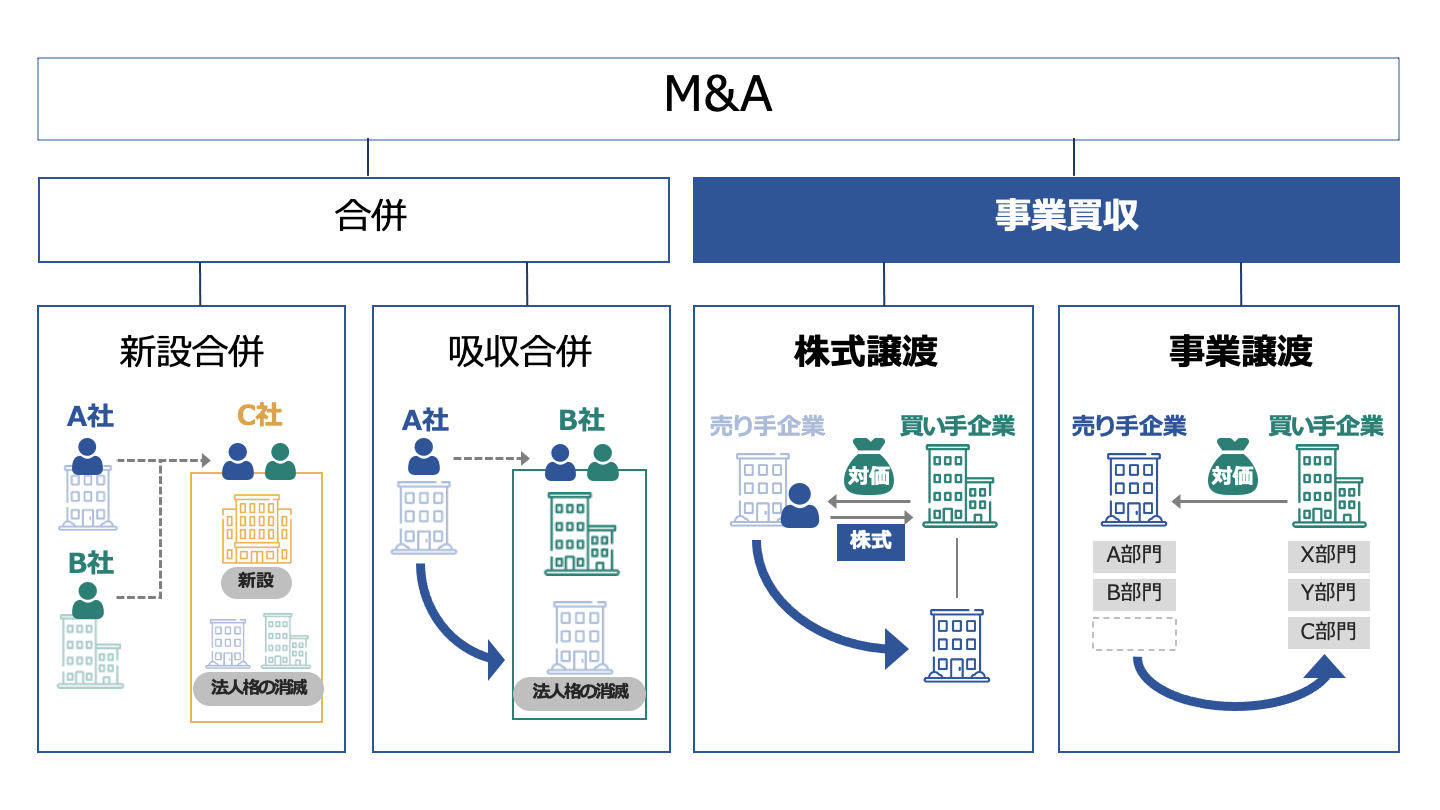
企業や事業の引き継ぎにおいて、「譲渡」と「売却」の使い分けが最も複雑化するのがM&Aの現場です。いわゆる「会社売却」を実現する手法(M&Aスキームの選び方)には、代表的なものとして「株式譲渡」と「事業譲渡」が存在します。
この2つの手法は、手続きの簡便さ、税率、負債の引き継ぎ範囲において顕著な違いを示します。
| 比較項目 | 株式譲渡(包括承継) | 事業譲渡(個別承継) |
|---|---|---|
| 売却の対象 | 会社の「株式(オーナーの所有権)」 | 会社が保有する「特定の事業資産・負債・権利」 |
| 対価の受取人 | 株主(個人オーナーなど) | 売却元の法人会社 |
| 課税関係 | 個人の譲渡所得(申告分離課税:一律20.315%) | 法人税(実効税率約30〜34%)+ 課税資産に消費税 |
| 許認可・契約の承継 | 法人格が存続するため原則そのまま承継 | 取引先・従業員・許認可の再取得や個別同意が必要 |
| 簿外債務のリスク | 買い手側が潜在的な未払残業代や偶発債務も引き継ぐ | 契約で指定した資産・負債のみを切り離して承継可能 |
会社売却の手続きと流れにおいては、まず自社の企業価値を算定するバリュエーションが起点となります。実務では以下の3つのアプローチを組み合わせて価値を割り出します。
- インカムアプローチ(DCF法など):将来生み出すフリーキャッシュフローを現在価値に割り引いて算定する。成長性や収益力を反映しやすい。
- コストアプローチ(時価純資産法など):現時点の保有資産を時価評価し、負債を差し引いて正味の価値を算出する。客観性と納得度が高い。
- マーケットアプローチ(マルチプル法など):類似する上場企業や過去のM&A取引事例の倍率を基準に算出する。市場実勢を反映しやすい。
また、2026年最新税制の視点では、後継者難に悩む中小企業向けに整備された事業承継税制と特例の適用期限や報告要件の確認が欠かせません。特例承継計画に基づき、贈与税・相続税の納税猶予制度を適用することで、事業承継時の税負担をゼロに抑えながら次世代へバトンを渡す道筋も確立されています。
【実態検証】ネットの誤解と現場の生の声に見る失敗事例
Webメディアや知恵袋、SNS上では「親族間だから無償譲渡契約書を1枚作れば税金はかからない」「1円で会社や不動産を売却すれば節税になる」といった危険な情報が散見されます。
事業承継や不動産取引の最前線を取材すると、こうしたネット上の俗説を鵜呑みにして大損した当事者の深刻な声が後を絶ちません。
【事例1:都内の中小企業オーナーA氏(60代)の告白】
「後継者である役員に負担をかけたくないと考え、時価8,000万円相当の自社株を『1株1円』の譲渡契約で売却しました。ところが翌年の税務調査で『著しい低額譲渡によるみなし贈与』と認定され、後継者に数千万円単位の贈与税の本税と無申告加算税が課されてしまったのです。善意でやったつもりが、後継者の生活を破綻させかねない大失態になりました。」
【事例2:地方で実家を整理したB氏(50代)の苦渋】
「空き家になった実家の土地建物を隣人に『無償譲渡』しました。費用をかけずに手放せたと喜んでいたところ、相手方から『多額の贈与税と不動産取得税の納付書が届いた。聞いていた話と違う』と猛抗議を受け、法的な損害賠償トラブルにまで発展しました。」
これらの事例が物語るように、「対価をゼロ、あるいは極端に低くすれば税金から逃れられる」という発想は、税務上完全に否定されます。日本の税制では、取引当事者間の合意価格にかかわらず、客観的な「適正時価」を基準に課税関係を再構築する規定が張り巡らされています。

一般に知られていない盲点とネットの誤解
譲渡と売却を巡る実務には、専門知識を持たない一般層が陥りやすい3つの大きな盲点が存在します。
盲点1:「無償=無税」ではないという鉄則
前述の通り、無償で財産を移転した場合は受贈者に「贈与税」が課されます。贈与税の最高税率は55%と、所得税・住民税の合計最高税率と同等かそれ以上に高く、基礎控除(年間110万円)を超える部分については極めて重い負担となります。有償で適正価格にて売却し、譲渡所得税(約20%)を支払った方がトータルの手残りが多くなるケースは珍しくありません。
盲点2:売買契約書と譲渡契約書における表明保証の重み
契約書の表題がどうであれ、有償の取引であれば買い手側は「表明保証条項(対象物に隠れた欠陥や未払い債務がないことを売り手が保証する条項)」を厳格に求めてきます。無償譲渡であれば責任範囲を限定しやすい反面、有償売却では引き渡し後の責任追及リスクが長期にわたって残ります。
盲点3:消費税の課税対象かどうかの判定
個人のマイホーム売却や株式譲渡には消費税がかかりませんが、事業譲渡における建物・機械設備・無形資産(営業権・のれん)の売却には10%の消費税が課されます。数億円規模の事業売却では、消費税のキャッシュフロー管理を誤るだけで資金繰りがショートする要因になり得ます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
事業や資産の移転を進めるにあたり、どのスキームを選択すべきかの明確な見極め基準は以下の通りです。
▼「有償売却(株式譲渡・不動産売買)」が適しているケース:
- 創業者利益を現金として手元に残し、リタイア後の生活資金を確保したい場合
- 第三者へ第三者割当や事業承継を行い、対等なビジネス関係として引き継ぎたい場合
- 長期間保有した資産で、長期譲渡所得の軽減税率(約20%)を活用できる場合
▼「無償譲渡(生前贈与・事業承継税制活用)」が適しているケース:
- 親族内承継で、事業承継税制の特例措置を活用して贈与税の全額納税猶予を受けられる体制が整っている場合
- 年間110万円の暦年贈与や相続時精算課税制度を計画的に使い、時間をかけて資産移転を行える場合
- 収益性の低い遊休資産や負動産を、相手方の合意を得て合法的に手放す場合
▼慎重な検討が必要な「おすすめできない」ケース:
- 税理士等の事前試算なしに、親族間・知人間で「時価より極端に安い価格」で売買しようとしている場合
- 簿外債務や未払い残業代の調査(デューデリジェンス)を行わずに株式譲渡を行おうとする買い手側
【譲渡 売却 違い】に関するよくある質問(FAQ)
Q1:個人間で車や不動産を「タダ(無償)で譲渡」する場合、本当に税金はかかりませんか?
A1:いいえ、金銭のやり取りがなくても財産をもらった側に「贈与税」が課税されます。不動産の場合はさらに不動産取得税や登録免許税が発生します。資産の時価評価額が年間基礎控除(110万円)を超える場合は、翌年の確定申告期に贈与税の申告と納税を行わなければなりません。
Q2:会社を後継者に譲る際、株式譲渡と事業譲渡のどちらが税金面でお得ですか?
A2:一般に個人オーナーが会社を売却して資金化する場合は、所得税が一律20.315%の申告分離課税となる「株式譲渡」の方が税率面で有利です。事業譲渡では法人に約30〜34%の法人税等が課される上、資産の種類によって消費税が発生します。ただし、買い手側が不要な負債を切り離したい場合は事業譲渡が選ばれるなど、税務以外の要件も総合判断する必要があります。
Q3:取引で交わす書類のタイトルは「売買契約書」と「譲渡契約書」のどちらを使うべきですか?
A3:金銭の対価を伴う取引であれば「売買契約書」または「株式譲渡契約書(SPA)」「事業譲渡契約書」を用いるのが実務上一般的です。「売買」は有償であることが明白ですが、「譲渡」は無償の意味も含むため、譲渡契約書を用いる場合は条文内で「第〇条(対価・譲渡代金)」として金額と支払期日を厳格に明記することが不可欠です。
まとめ:今後の動向と失敗しないための判断基準
「譲渡」と「売却」という2つの言葉は、日常会話レベルでは混同されがちですが、実務の世界では対価の有無、税務上の位置づけ、契約条項の設計において決定的な違いを持ちます。
特に資産承継やM&Aにおいては、2026年以降も税務当局による低額譲渡・不透明な無償移転への監視体制が一層強化されています。「言葉のニュアンスの違い」と軽視して自己流で契約書を作成したり価格を設定したりすることは、極めて大きなリスクを伴います。
権利や資産の移転を検討する際は、まず「有償売却なのか、無償の贈与なのか」を明確にし、客観的な時価評価に基づいた税額シミュレーションを行うことが不可欠です。顧問税理士や弁護士、信頼できるM&Aアドバイザーといった専門家と早期に連携し、法意に適った最適な取引スキームを選択することが、大切な資産を守り抜く唯一の確実な方法です。 (出典: 譲渡 売却 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
