譲渡の意味とは?売買・贈与との違いや税金の落とし穴をプロが徹底解説
ビジネスの契約書から個人間のやり取り、行政手続きに至るまで、日常のあらゆる場面で目にする「譲渡」という言葉。「他人に権利や物を譲り渡すこと」と大まかに捉えている方が大半ですが、法律上の厳密な定義や「売買」「贈与」との境界線を正確に整理できているケースは決して多くありません。
有償か無償かという形式の違いだけでなく、背後で発生する税務上の責任や法的な対抗要件を見落とすと、思わぬ追徴課税や権利トラブルに見舞われるリスクが潜んでいます。2026年現在の法実務および最新の税制動向を踏まえ、取材現場で蓄積された知見をもとに「譲渡」の本質と損をしないための実践知識を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上の「譲渡」は有償・無償を問わず権利や財産を他人に移転する包括的行為であり、売買も贈与も譲渡のバリエーションに含まれる。
- 要点2:「タダで渡したから無税」という認識は危険であり、個人間・法人間の取引形態に応じた譲渡所得税の計算や贈与税の確認が必須。
- 要点3:不動産・株式・事業・債権など対象ごとに必要な契約書や通知手続きが異なり、リスクを防ぐには正しい手順の遵守が不可欠。
【法律上の定義】譲渡の意味とは?有償・無償を包括する権利移転の本質
法律用語としての「譲渡(じょうと)」とは、有償・無償を問わず、特定の権利・財産・法的地位を他人に移転させる行為全般を指します。民法をはじめとする法制度において、譲渡の対象は土地や建物といった有体物(不動産・動産)にとどまらず、債権、知的財産権、株式、さらには契約上の地位など極めて多岐にわたります。
日常会話では「無料で譲り受ける」という文脈で使われがちですが、法的な位置づけは異なります。対価(代金)を受け取って権利を渡す「有償譲渡」と、対価を受け取らずに無償で渡す「無償譲渡」の双方が「譲渡」という大きな傘の下に含まれています。
ここで押さえておきたいのが、譲渡と売買の違いおよび譲渡と贈与の違いです。「売買」は有償譲渡の典型例であり、代金の支払いと引き換えに財産権を移転する契約を指します。一方、「贈与」は当事者の一方が自己の財産を無償で相手方に与える意思を示し、相手方がこれを受諾することで成立する無償譲渡の典型例です。つまり、売買も贈与も「譲渡という大分類の中に含まれる個別の契約形態」という関係性にあります。

【比較表で一目瞭然】売買・贈与・譲渡の違いと法的・税務的特徴
日常取引や法務実務における主要な取引形態を整理すると、下表のように対価性や適用される法律関係、税務上の扱いが明確に分かれます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 有償譲渡(売買など) | 対価を得て資産・権利を移転。譲渡益が出た場合は譲渡所得税の対象(不動産・株式など)。 | 市場価格(時価)での金銭授受が原則。 | 対価関係が明確でトラブルが比較的少ないが、譲渡所得の申告漏れに注意。 |
| 無償譲渡(贈与など) | 対価なしで権利を移転。受け取った側に贈与税(年間基礎控除110万円超で課税)が課される。 | 金銭対価は0円。親族間や知人間で多発。 | 「無償=税金ゼロ」の誤解が多い。法人が絡むと「みなし譲渡課税」のリスク大。 |
| 事業譲渡・株式譲渡 | 会社法に基づく組織再編・M&A手法。事業資産や株式を第三者へ移転。 | 株式譲渡所得税率:一律約20.315%(申告分離課税)。 | 後継者不在の中小企業において承継手法の主流。契約書と手続きの緻密さが成否を分ける。 |
| 債権譲渡・譲渡担保 | 債権そのものや担保目的の所有権を移転。第三者対抗要件(確定日付通知)が必須。 | 金融取引や資金調達(ファクタリング等)で利用。 | 権利の二重譲渡リスクを防ぐため、民法467条に則った確定日付ある通知が必須。 |
【実務の要点】不動産・株式・事業・債権における主要な譲渡手続き
譲渡は対象となる財産の種類ごとに、法律で定められた厳格なルールが存在します。実務で特に多用される4つの分野を押さえておきましょう。
1. 不動産と動産の譲渡実務
土地や建物の取引では、不動産譲渡の注意点として境界確定の有無や契約不適合責任(旧・瑕疵担保責任)の範囲設定、そして所有権移転登記の確実な実行が挙げられます。登記を怠ると、万が一売主が二重譲渡を行った場合に第三者へ権利を対抗できなくなります。一方、自動車や小型船舶などの動産では、名義変更手続きに必要な譲渡証明書の書き方(譲渡人・譲受人の氏名・住所、車台番号等の正確な記入と実印押印)を遵守しなければ、法的な所有権移転が完了しません。
2. 株式譲渡手続きと会社法の制限
中小企業のM&Aや事業承継で最も頻繁に用いられるのが株式譲渡です。しかし、日本の非上場企業の大多数は定款で株式の譲渡に制限を設けている譲渡制限株式を発行しています。そのため、正式な株式譲渡手続きを進めるには、取締役会または株主総会による譲渡承認決議、株主名簿の書換請求といった会社法上のステップを一つひとつ踏む必要があります。これを怠った譲渡は会社に対して効力を主張できません。
3. 事業譲渡のメリットと承継実務
会社の包括的な権利義務を引き継ぐ合併や株式譲渡に対し、特定の事業部門や資産・負債を選別して引き渡すのが事業譲渡です。買い手にとっては不要な簿外債務を切り離して優良事業のみを取得できる点が事業譲渡のメリットとして挙げられます。ただし、個々の契約関係(取引先契約や従業員の雇用契約)について個別の同意取得と巻き直しが必要になる点には留意が必要です。
4. 債権譲渡と譲渡担保の仕組み
売掛金などの金銭債権を譲渡する際は、債務者以外の第三者に対抗するために、内容証明郵便など確定日付のある証書による債権譲渡通知または債務者の承諾が不可欠です。また、融資を受ける際に自社の在庫や機械設備の所有権を形式上債権者に移転させ、返済完了まではそのまま自社で使い続ける譲渡担保の仕組みも、中小企業の資金調達現場で広く活用されています。
【税務の盲点】「無償だから安心」は大間違い!譲渡所得税とみなし課税
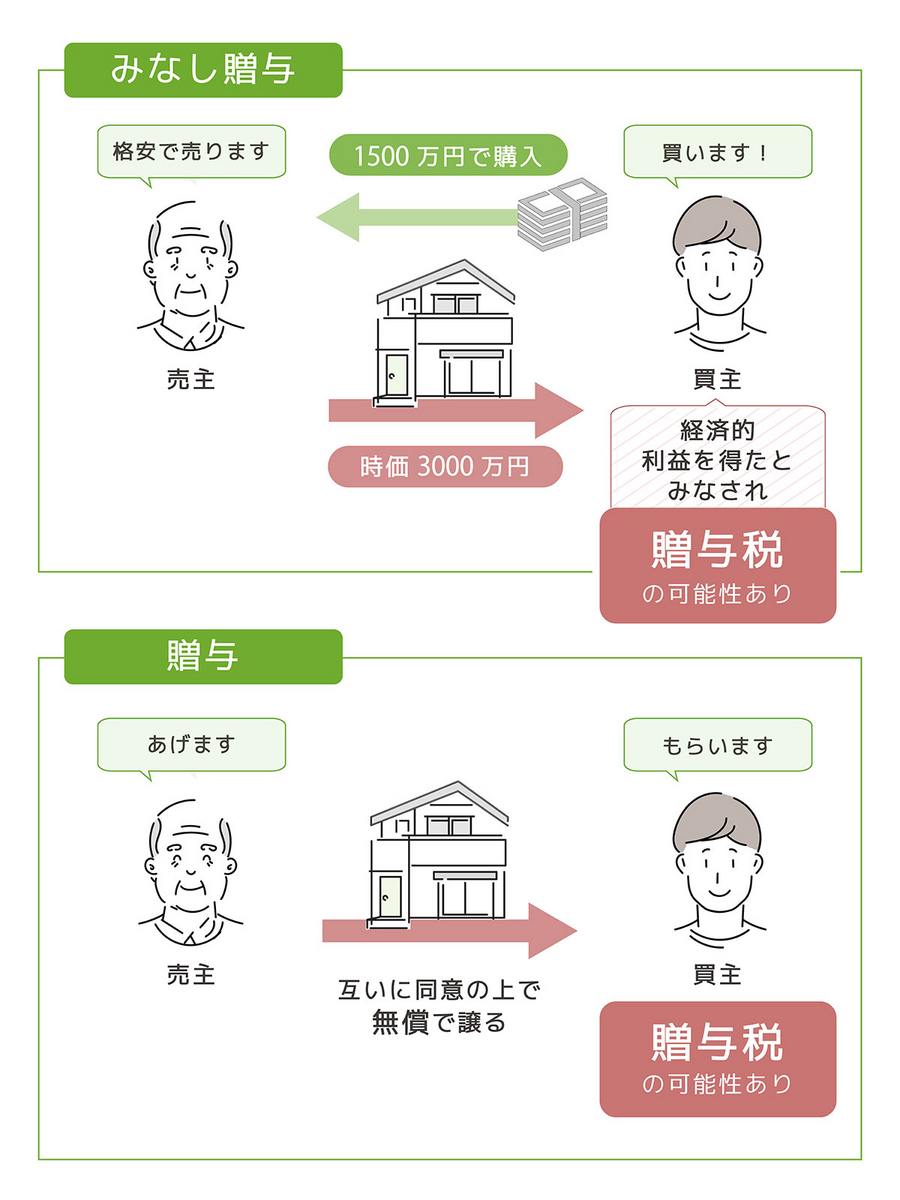
実務相談で最も多い誤解が、「お金を受け取っていない(あるいは相場より安く売った)から税金はかからないはず」という思い込みです。税務上は、有償・無償に関わらず資産の移転に伴って複雑な課税関係が発生します。
個人が所有する土地、建物、株式、ゴルフ会員権などを譲渡して利益が生じた場合、譲渡所得税の計算を行い、翌年に譲渡損益の確定申告を行わなければなりません。譲渡所得の基本計算式は以下の通りです。
譲渡所得 = 収入金額(譲渡価額) -(取得費 + 譲渡費用) - 特別控除額
不動産の場合、所有期間が5年を超える長期譲渡所得(税率約20.315%)か、5年以下の短期譲渡所得(税率約39.63%)かによって税率が倍近く異なります。取得費が不明な場合は概算取得費(譲渡価額の5%)として計算せざるを得ず、想定外の高額課税が生じるケースが後を絶ちません。
さらに警戒すべきは、法人に対する無償譲渡や著しい低額譲渡(時価の2分の1未満など)を行った際に適用される「みなし譲渡所得課税」です。金銭を一円も受け取っていなくても、「時価で売却して得た利益」とみなされて個人に譲渡所得税が課され、受け取った法人側にも受贈益課税が発生します。2026年最新税制改正の動向においても、資産移転の透明化や富裕層・法人間の資産取引に対する監視・情報連携は一段と強化されており、安易な自己流取引は税務調査で否認されるリスクを直撃します。
【実態検証】契約現場の生の声とトラブル事例から見る失敗のパターン
法律相談や実務現場の取材を重ねると、「譲渡」という言葉の曖昧さに起因するトラブルが頻発している実態が浮かび上がります。
知人間でウェブメディアの運営権を譲渡した30代の個人事業主は、当時の生々しい後悔を次のように語っています。
「『仲が良いから』と雛形を適当に切り貼りした書類で済ませてしまった。後からドメインや顧客リストの利用範囲をめぐって紛争になり、結果的に弁護士費用で百数十万円が吹き飛んだ。契約上の地位の移転なのか、単なる著作物の利用許諾なのかを定義していなかったのが致命的でした」
ネット上のQ&AコミュニティやSNSでも、「親族間で車を無償譲渡したが名義変更を放置され、自動車税の納付書が旧所有者に届き続けている」「業務委託契約で作ったロゴの権利譲渡契約書を交わしておらず、二次利用の段階でデザイナーと著作権侵害トラブルになった」といった実例が数多く報告されています。
譲渡契約を交わす際は、単に「譲渡する」と一行書くだけでは不十分です。対象物の同一性(特定)、譲渡日、対価の有無と支払期日、公租公課の負担割合、権利移転の時期、そして万一欠陥や第三者からの権利主張があった場合の責任分担を明確に条文化しなければ、自衛は成り立ちません。

【プロの結論】譲渡を安全に進めるための判断基準と向き・不向きの条件
財産や権利を誰かに移転させる際、どのスキームを選択すべきかは当事者の関係性や資産規模によって明確に分かれます。専門家の視点から導き出した判断基準は以下の通りです。
単なる口約束・簡易書面での譲渡をおすすめできない条件
- 移転対象が不動産、株式、事業用資産、特許・商標権など高額・重要資産である場合:登記・名義書換・公的通知を欠くと法的に権利を失う恐れがあります。
- 法人と個人の間での取引、または親族間での大幅な値引き譲渡:みなし譲渡課税や贈与税の追徴リスクが極めて高いため、事前に税理士の試算を経ない実施は厳禁です。
- 第三者への対抗要件が必要な債権取引:内容証明郵便による確定日付通知を省略すると、他の債権者に回収権を横取りされるリスクが生じます。
スムーズに譲渡を進めるための推奨条件
- 対象物の範囲と権利帰属が明確に文書化されている:契約不適合責任の免責条項や表明保証が専門家の監修のもと整えられている状態。
- 時価の算定根拠(不動産鑑定評価書、株価算定書、中古相場データなど)が揃っている:適正価格での有償譲渡であることを税務署に対して客観的に立証できる状態。
【譲渡 意味】に関するよくある質問(FAQ)
Q1:有償譲渡と売買は何が違うのですか?
A1:実質的な法効果はほぼ同じです。法的に「譲渡」は権利や財産の移転全般を指す包括的な概念であり、「売買」は対価(金銭)を支払って財産権を移転する契約類型を指します。つまり「売買は有償譲渡の代表例」という位置づけになります。
Q2:個人間で自動車やペットを譲渡する場合、譲渡証明書はなぜ必要なのですか?
A2:自動車の場合は道路運送車両法に基づき、運輸支局で名義変更(移転登録)を行う公的書類として譲渡証明書の提出が義務付けられているためです。ペットや物品の場合も、所有権が法的に誰に移ったのかを証明し、後日の返還請求や損害賠償トラブルを未然に防ぐための重要な証拠書類となります。
Q3:無償で不動産を譲渡した場合、譲渡した側にも税金はかかりますか?
A3:個人から個人への完全な無償贈与であれば、原則として譲渡した側に所得税はかからず、受け取った側に贈与税が課されます。ただし、個人から「法人」へ無償または著しい低額で譲渡した場合は、譲渡した個人に対して「時価で売却したもの」とみなして譲渡所得税が課される(みなし譲渡所得課税)ため十分な注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
「譲渡」は単に他人に物をあげることではなく、権利や義務の帰属を法的に移転させる厳格な行為です。有償・無償の種別によって売買契約や贈与契約へと分岐し、不動産、株式、事業、債権など取引対象に応じた手続きと対抗要件の充足が求められます。
特に税務面では、「無償だから申告不要」「家族間だから問題ない」といった安易な自己判断が、思わぬ贈与税やみなし譲渡所得税の追徴を招く最大の引き金となります。権利譲渡契約書や譲渡証明書の作成を形式的な作業と侮らず、時価の把握と法令に則った適切な手続きを徹底することが、自身と大切な資産を守る確実な防壁となります。 (出典: 譲渡 意味(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
