譲渡と贈与の違いで大損?税金と手続きの決定打【2026年最新】
家族間や個人間で不動産や株式、事業資産を移動させる際、多くの人が「親族だから安く譲渡すれば問題ない」「無償であげる贈与のほうが手続きが楽だろう」と安易に判断しがちです。しかし、法律上・税務上の定義を曖昧にしたまま資産を動かすと、思いも寄らない多額の追徴課税や税務調査に見舞われ、数百万円単位で損をするケースが後を絶ちません。
財産を他者へ移転する手段である「譲渡」「贈与」、そして万一の際の「相続」は、対価の有無や課税される税目、適用できる特別控除の枠組みが根本から異なります。税制改正の適用が進む2026年の法制環境を踏まえ、どのスキームを選択すべきなのか、現場の実例と客観的データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「譲渡」は有償・無償を含む権利移転の総称であり、無償で行う契約が「贈与」、対価を得る取引が「売却(有償譲渡)」と定義される。
- 要点2:税務上、譲渡所得税は「利益を出した渡す側(売主)」、贈与税は「財産を受け取ったもらう側(受贈者)」に課税され、税率構造や基礎控除が大きく異なる。
- 要点3:相場より極端に安い価格で売買する「低額譲渡」は税法上の「みなし贈与」と判定され、売主・買主の双方に二重課税される最大のリスクが存在する。
【法律と定義の決定打】譲渡と贈与、相続の違いをわかりやすく整理
資産の移転を検討するにあたり、まず整理すべきは法律(民法)上の概念と日常用語のズレです。「譲渡」という言葉は、権利や財産を他人に譲り渡す行為全般を指す包括的な概念です。法律実務において、譲渡は大きく「有償譲渡(売買など)」と「無償譲渡(贈与など)」に分かれます。
民法第549条において、贈与契約は「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる」と規定されています。つまり、片方が一方的にあげるだけでは成立せず、双方の合意に基づく契約行為です。一方で、対価の支払いが発生する取引が一般的な売買(有償譲渡)となります。
ここに「相続」を加えた3者の決定的な違いは、「資産移転のタイミング」と「対価の有無」に集約されます。
- 贈与(生前移転・無償):生前に所有者の自由意志で相手を選び、無償で財産を移転する。もらった側に「贈与税」が課税される。
- 譲渡・売買(生前移転・有償):生前に適正な対価(金銭等)と引き換えに財産を移転する。利益が出た売却側に「譲渡所得税」が課税される。
- 相続(死亡時移転):所有者の死亡を契機として、遺言または法定相続分に従って包括的に財産が承継される。承継者に「相続税」が課税される。
国税庁の統計資料や税務相談の現場報告によれば、資産の「名義変更」を単なる手続きと捉え、実質的な資金移動を伴わないまま名義だけを書き換えて「無償譲渡だから税金はかからない」と誤認するトラブルが頻発しています。法的には無償譲渡=贈与であり、贈与税の課税対象になるという原則を厳格に認識する必要があります。
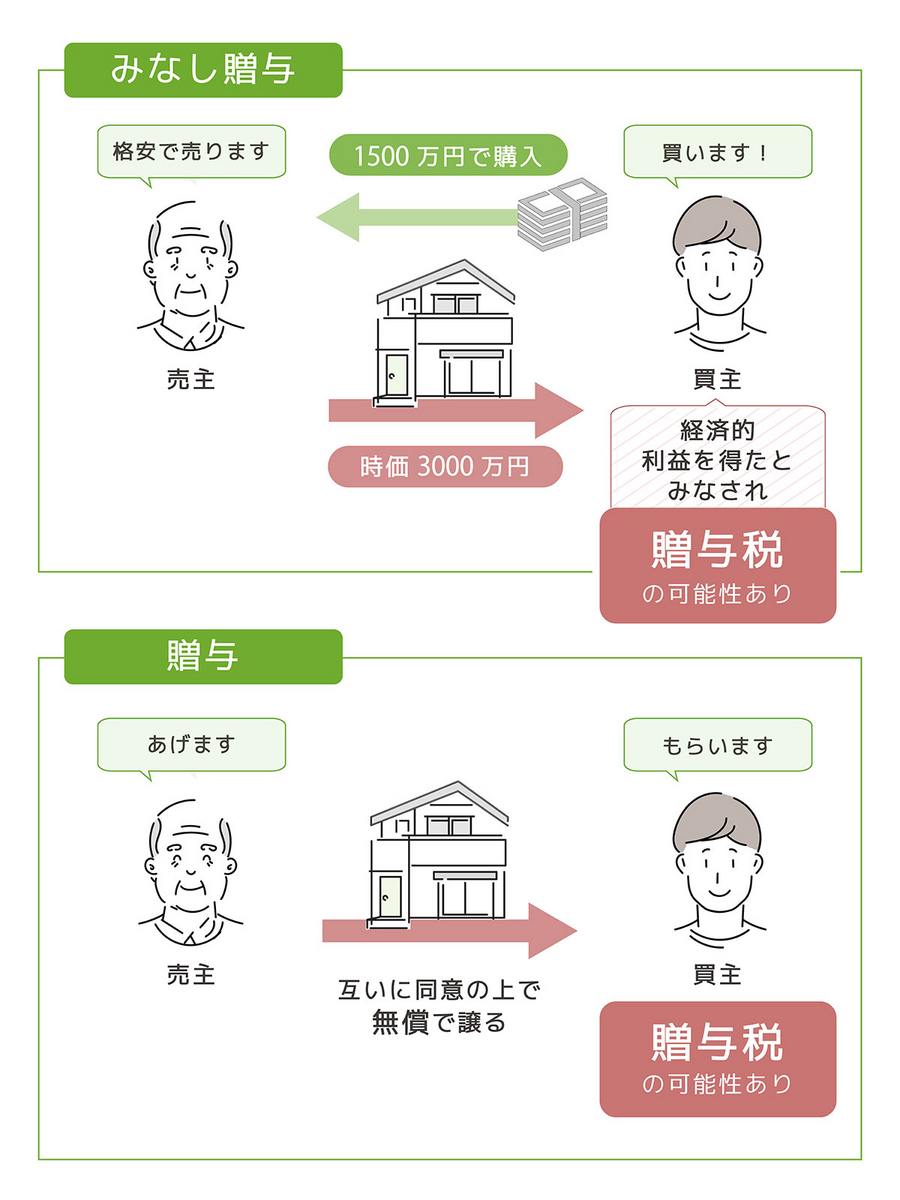
【税金の徹底比較】譲渡所得税と贈与税の違い|どっちが得かを左右する分岐点
「不動産の譲渡と贈与、どちらが得か」という疑問に対する答えは、対象資産の「取得費(当時の購入額)」と「現在の市場価値(時価)」のバランスによって完全に二分されます。以下の構造比較表は、両者の制度的差異を示したものです。
| 比較項目 | 有償譲渡(通常の売買) | 無償譲渡(贈与) | 実務上の優劣・判断基準 |
|---|---|---|---|
| 納税義務者 | 財産を手放す側(売主) | 財産をもらう側(受贈者) | 誰が税金を負担できる資力を持つかで選択が分かれる |
| 適用税率 | 長期:20.315% 短期:39.63%(分離課税) | 10%〜55%(累進課税・特例/一般税率) | 評価額が高い資産の一括移転は譲渡所得税の方が税率上限が低い |
| 基礎控除・特例枠 | 居住用財産の3,000万円特別控除、空き家特例など | 暦年贈与(年110万円)、相続時精算課税(累計2,500万円+年110万円) | マイホーム売却なら特別控除で譲渡税ゼロの可能性が高い |
| 不動産取得税 | 原則本則4%(宅地・住宅特例で3%等へ軽減) | 原則本則4%(建物3%、住宅用地の減額措置あり) | 相続時は非課税だが、贈与・売買はともに課税対象 |
| 登録免許税(名義変更) | 土地:1.5%(軽減税率適用時) 建物:2.0%(住宅用軽減あり) | 土地・建物ともに一律2.0%(軽減なし) | 登記にかかる諸費用は有償譲渡(売買)の方が割安 |
実務上の分岐点として顕著なのが、「譲渡所得の有無」です。譲渡所得税は「売却価格 −(取得費 + 譲渡費用)」で算出されます。先祖代々の土地で取得費が不明(概算取得費5%適用)な場合や、地価が著しく高騰している都心の不動産を有償譲渡すると、高額な譲渡益に対して20.315%(所有期間5年超の長期譲渡所得)が課税されます。
一方、贈与税は基礎控除110万円を超える部分に対して10%から最大55%の累進税率が適用されます。例えば評価額3,000万円の不動産を一括で贈与した場合、特例税率を用いても税額は1,000万円超に達します。そのため、高額な単一不動産を一括で無償譲渡することは、税務上極めて不利になるケースが大半です。
【現場の落とし穴】低額譲渡のみなし贈与課税リスクとネットの危険な誤解
ネット上のQ&AサイトやSNSで散見される最大の誤解が、「家族間なのだから、時価3,000万円の土地を100万円などの格安で売買契約を結べば、譲渡所得税も贈与税も逃れられる」という論理です。税務当局はこの手法を厳格に監視しており、相続税法第7条に基づく「みなし贈与」の規定によって厳しく追徴されます。
所得税法および相続税法の基本通達において、時価の概ね2分の1(50%)に満たない価格での売買は「著しく低い対価による譲渡(低額譲渡)」と判定されます。この場合、以下のような壊滅的な税務リスクが発生します。
- 買主(もらった側)のペナルティ:「時価」と「支払った対価」との差額について、実質的に無償で贈与を受けたとみなされ、高額な贈与税が一括で課税されます。
- 売主(渡した側)のペナルティ(相手が法人の場合など):個人から法人への低額譲渡では、時価で売却したものとみなされ(所得税法第59条)、実際には手元に入っていない金銭に対して譲渡所得税が課税されます。
さらに、無申告が税務調査で発覚した場合には、本来の税額に加えて無申告加算税(15%〜20%)や延滞税(年利換算で最大14.6%)が容赦なく上乗せされます。親族間だからといって契約書なし、あるいは市場相場を無視した金額での形式的売買を行うことは、節税どころか資産を大きく毀損させる極めて危険な行為です。
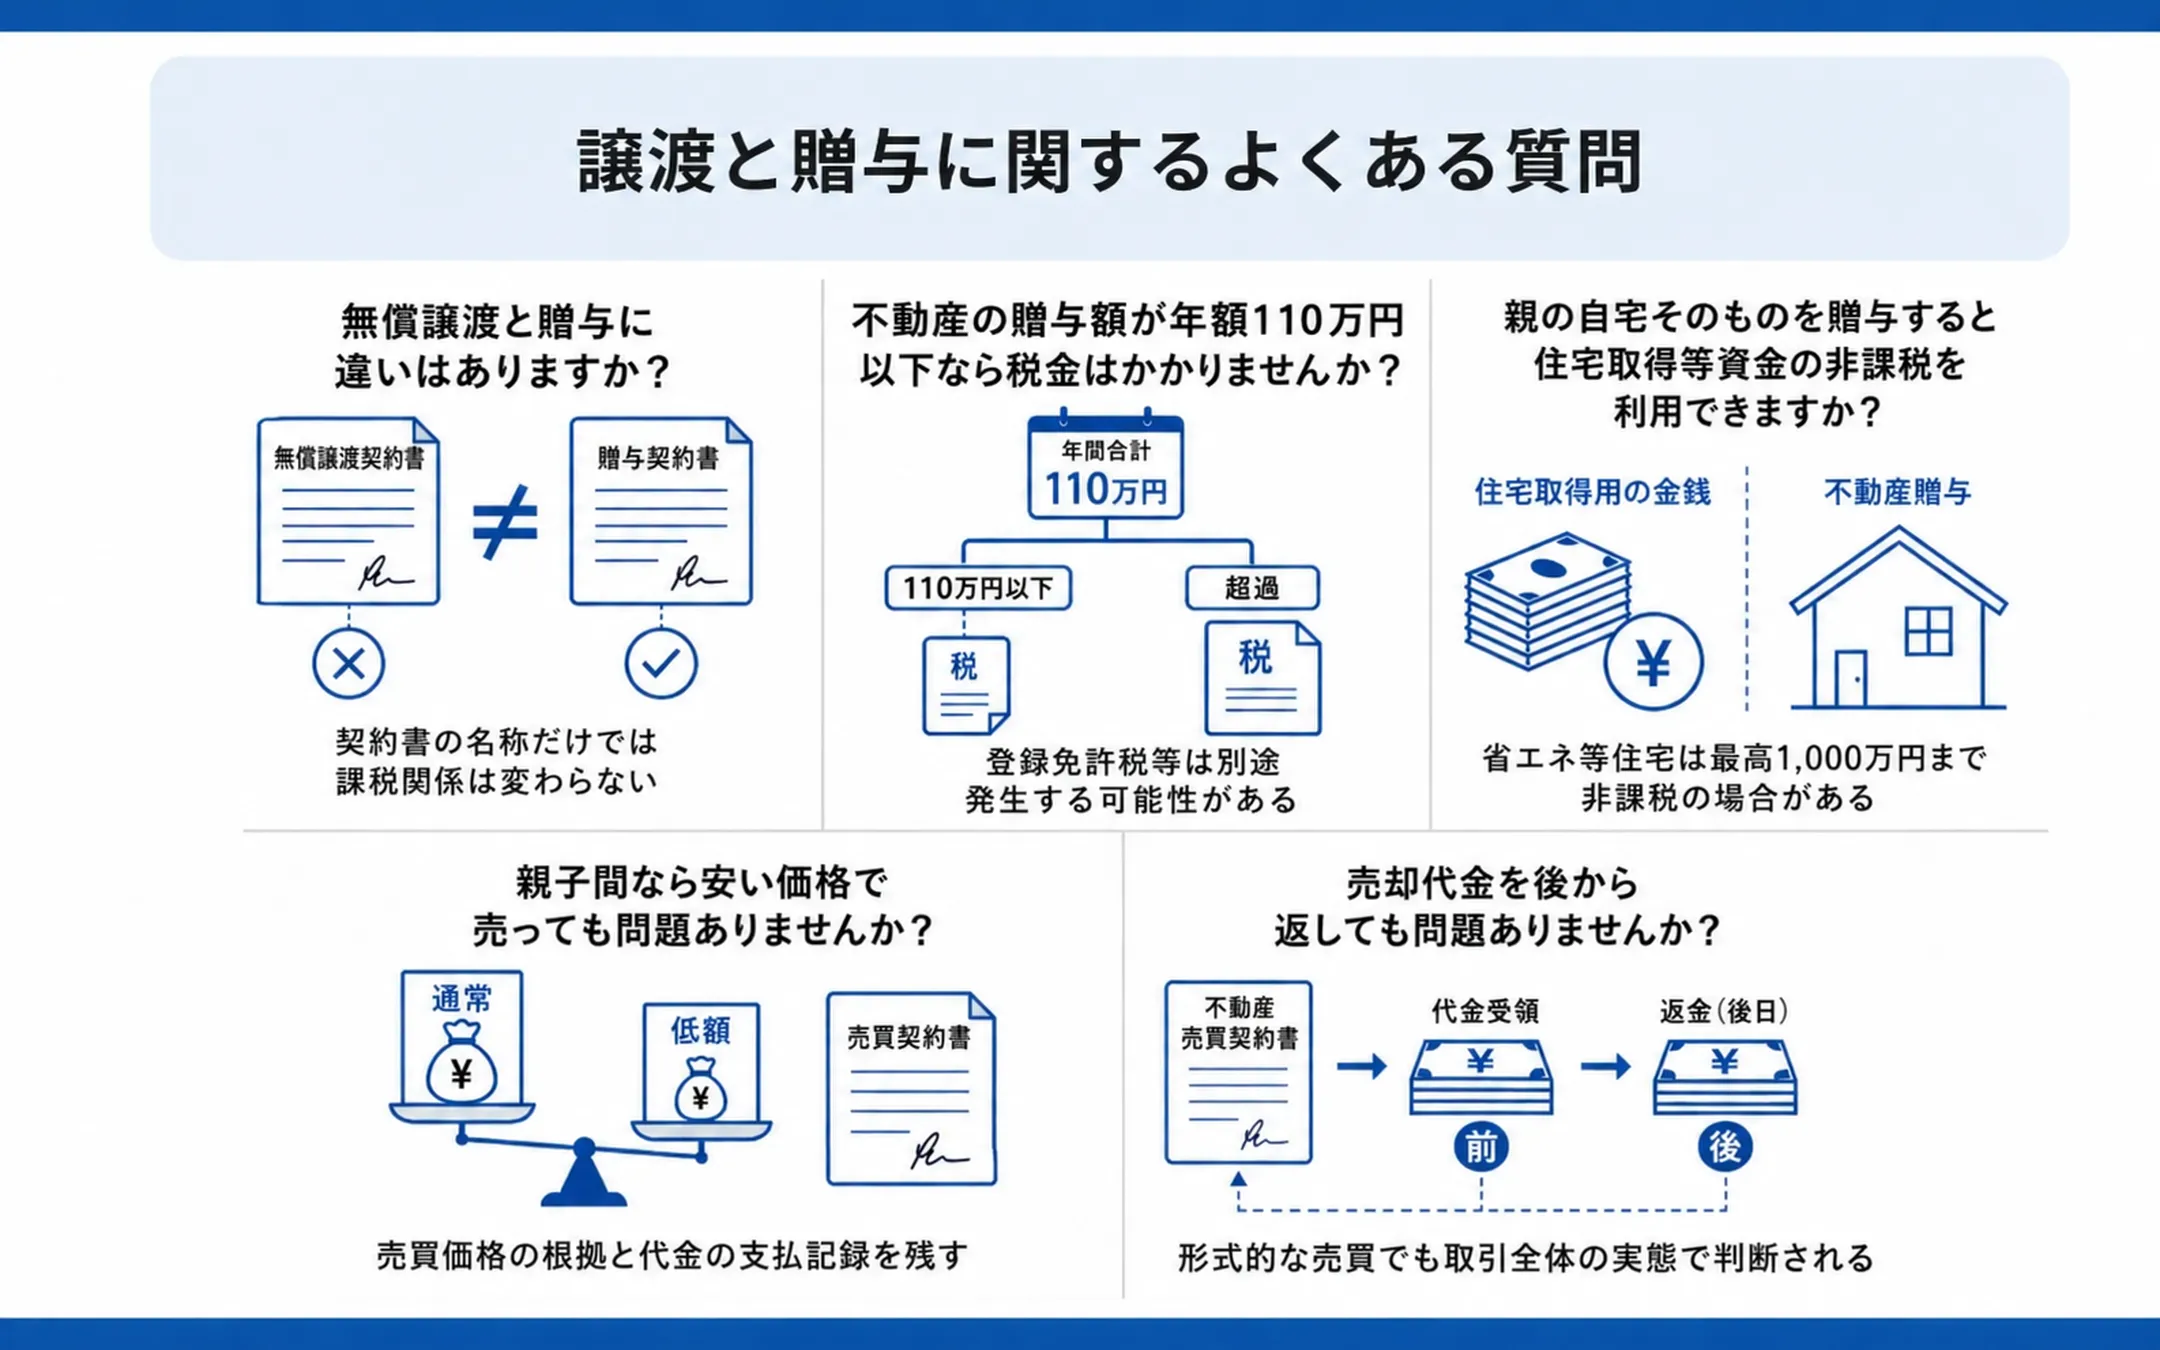
【資産別の実践】不動産・株式の名義変更と確定申告|契約書の書き方と費用
取引対象が不動産であるか非上場株式・上場株式であるかによって、必要書類や確定申告の実務フローは大きく分岐します。
1. 不動産のケース:名義変更手続きと契約書の書き分け
不動産の移転では、所有権移転登記のために法務局へ提出する原因証明情報が必要です。売買であれば「不動産売買契約書(譲渡契約書)」、贈与であれば「不動産贈与契約書」を作成します。
売買契約書には印紙税(契約金額に応じた収入印紙)の貼付が義務付けられますが、贈与契約書は不動産の記載金額がないものとして扱われ、印紙税は原則非課税(1通につき200円の定額となるケース等)です。しかし、名義変更時の登録免許税は贈与(固定資産税評価額の2.0%)のほうが売買(土地の軽減税率1.5%)よりも割高になります。
2. 株式のケース:譲渡手続きと評価額の算出
株式譲渡では、上場株式なら証券口座間の振替で済みますが、同族企業の非上場株式(自社株)を親から子へ承継する場合、取締役会または株主総会での「株式譲渡承認決議」が不可欠です。株式の贈与・売買契約書を締結し、株主名簿の書換請求を行います。非上場株式の評価(類似業種比準方式や純資産価額方式)を誤ると、ここでも低額譲渡によるみなし贈与課税の標的となります。
3. 確定申告の必須条件
個人間取引における申告スケジュールは以下の通りです。
- 有償譲渡で売却益が出た場合:売主は譲渡した翌年の2月16日〜3月15日の間に、所得税の確定申告(申告分離課税)を行います。特別控除を利用して税額が0円になる場合でも、特例適用のための確定申告が法的に必須となります。
- 贈与を受けた場合:受贈者は翌年の2月1日〜3月15日の間に贈与税申告書を提出し、納税します。年間110万円以内の暦年贈与であれば申告不要ですが、相続時精算課税制度を選択する場合は110万円以下であっても初年度の届出書の提出が義務付けられています。
【実態検証】親子間の土地取引で後悔した生の声と心理的バウンダリー
税務や法務の専門家が扱うトラブル相談の現場では、税金の多寡だけでなく「家族関係の破綻」を伴う悲惨な事例が後を絶ちません。首都圏の税理士法人に寄せられた相談者の告白や当事者の手記から、その生々しい実態が浮き彫りになっています。
都内在住の50代男性の証言によると、「実家の敷地の一部に家を建てる際、父親から『税務署に怪しまれないよう100万円で買い取ったことにしよう』と言われ、形式的な売買契約書だけ作成して登記した。しかし5年後、税務署の資産課税部門から呼び出しを受け、周辺相場との差額2,400万円に対して約800万円の贈与税と加算税を突きつけられた」と語っています。父親の善意による中途半端な知識が、結果として息子に多大な経済的打撃を与えた典型例です。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
家族社会学の観点から見ると、日本の伝統的な家族観には「親の財産は家族みんなのもの」という曖昧な所有意識が根強く残っています。しかし、現行の民法および税法体系は「個人の独立した財産権」を前提に設計されています。
「家族だから契約書なんて水臭い」「親子間でお金をきっちり動かす必要はない」という甘えは、家族内における心理的バウンダリー(健全な境界線)の欠如を示しています。親子の共依存的な資産管理は、税務調査という冷徹な国家的介入の前に完全に瓦解します。将来的な相続人の間での不公平感を生み、泥沼の遺産分割紛争へ発展する引き金にもなりかねません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
資産移転を検討する際、どちらのスキームを選択すべきかの明確な基準を提示します。
- 「有償譲渡(売買)」が向いているケース:
- 買い手側(子など)に正当な対価を支払う自己資金や住宅ローン調達力がある場合。
- マイホームの3,000万円特別控除など、譲渡側の強力な税制優遇が使える場合。
- 他の推定相続人(兄弟姉妹など)に対して売却代金という明確な証拠を残し、将来の遺留分争いを未然に防ぎたい場合。
- 「贈与」を選択すべきケース:
- 現金や株式など、毎年110万円の基礎控除を使って長期的に分割移転できる流動資産の場合。
- 将来的に大きく値上がりが確実視される土地等で、2024年以降使い勝手が向上した「相続時精算課税制度」を活用し、早期に権利を固定したい場合。
- もらう側に購入資金が一切なく、納税資金のみを別途確保できる場合。
- 絶対におすすめできないケース:
- 不動産鑑定評価や路線価を無視し、当事者間の「言い値」で行う低額な売買。
- 資金の受け渡し履歴(銀行振込の記録)を残さない手渡しでの名義変更。

【譲渡贈与違い】に関するよくある質問(FAQ)
Q1:親名義の土地を無償で譲り受け、自分の名義に変更する場合、どのような費用がかかりますか?
A1:無償での名義変更は法律上「贈与」となります。主な費用として、①法務局に納める登録免許税(固定資産税評価額の2.0%)、②司法書士への登記代行報酬(約5万〜10万円)、③後日課税される不動産取得税(本則4%・評価額減額特例あり)、④翌年に受贈者が支払う「贈与税」が発生します。土地の評価額によっては贈与税が数百万円規模になるため、事前に税額試算が必須です。
Q2:個人間で車や貴金属を無償で譲渡する場合も贈与税の対象になりますか?
A2:対象になります。贈与税は不動産だけでなく、動産、有価証券、現金など金銭的価値のあるすべての財産に適用されます。その年の1月1日から12月31日までに受け取った財産の時価合計額が基礎控除である110万円を超えている場合、超えた部分に対して贈与税の申告と納税が必要です。
Q3:親子間での不動産売買は、住宅ローンの利用や税金の特別控除が使えますか?
A3:親子間売買に対する住宅ローンは、多くの民間金融機関が「実質的な贈与や資金流用のリスク」を警戒して取り扱いを厳しく制限しています。また、マイホームを売却した際の「3,000万円特別控除」は、配偶者や直系血族(親・子・祖父母・孫)など「特別な関係にある者」への売却には適用できない(租税特別措置法第31条の3)という厳格な除外規定があるため十分注意してください。
まとめ:今後の動向と失敗しないための判断基準
資産移転における「譲渡」と「贈与」の選択は、単なる言葉の使い分けではなく、課税関係を根本から左右する不可逆な決断です。2024年1月の税制改正以降、生前贈与加算期間の段階的延長(3年から最長7年へ)など、資産承継を巡る税制は厳格化と合理化が同時に進んでいます。
安易な自己判断による無償譲渡や極端な低額譲渡は、将来の税務調査でみなし贈与課税や多額の加算税を招く最大のトリガーです。財産を動かす前には必ず「時価の客観的な把握」「資金移動のエビデンスの確保」「契約書の締結」という基本手順を徹底し、必要に応じて税理士や司法書士などの専門家を交えた最適な設計を行うことが、資産と家族の調和を守る唯一の道です。 (出典: 譲渡贈与違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
