譲渡と売却の違いとは?税金と法律の落とし穴をプロが徹底解説
契約書の作成や資産整理、事業承継の現場において、「譲渡」と「売却」という言葉を曖昧に使い分けていないでしょうか。日常会話では同義語のように扱われることも多い両者ですが、法律や税務、企業取引の実務においては明確な定義の差と重大なリスクの違いが存在します。
特に不動産や有価証券、会社・事業そのものを他者へ引き渡す際、取引の性質を誤認したまま契約を締結すると、想定外の課税や権利トラブルを招き、数百万円から数千万円規模の損失を被る危険性があります。本稿では、法律上の包含関係から2026年最新の税制、M&A実務における選択基準まで、現場のプロが徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「譲渡」は権利や財産の移転全般を指す包括的概念であり、「売却」は対価を得て売り渡す「有償譲渡」の一形態である。
- 要点2:無償で行う「無償譲渡(贈与)」は受け取った側に贈与税が発生し、有償の「売却」は利益を得た側に譲渡所得税が課される。
- 要点3:事業承継やM&Aでは「株式譲渡」と「事業譲渡」で税率・消費税・手続きの範囲が大きく異なり、戦略的な選択が成否を分ける。
【基本概念】譲渡と売却の法律上の違い|「有償か無償か」の包含関係を整理
法律実務において、譲渡と売却の法律上の違いを理解する第一歩は「包含関係(全体と一部の関係)」を把握することです。結論から言えば、譲渡という大きな枠組みの中に売却が含まれます。
民法や商法において、「譲渡」とは財産権、債権、知的財産権、株式などの権利を他人に移転させるすべての行為を指します。ここには金銭のやり取りを伴う「有償譲渡」と、金銭のやり取りが発生しない「無償譲渡(贈与)」の双方が含まれます。
一方で「売却」は、財物を売り払って代金を受け取る行為、すなわち有償譲渡と同義です。したがって、「すべての売却は譲渡であるが、すべての譲渡が売却であるとは限らない」という論理構造が成り立ちます。
有償譲渡と売買の違いについても整理しておきましょう。日常用語としての「売買」は売り手と買い手の双方の合意による取引契約全体を指しますが、「売却」は売り手側の視点に立った表現です。契約実務では、有償で権利を移転する場合に「売買契約書」または「有償譲渡契約書」が交わされます。
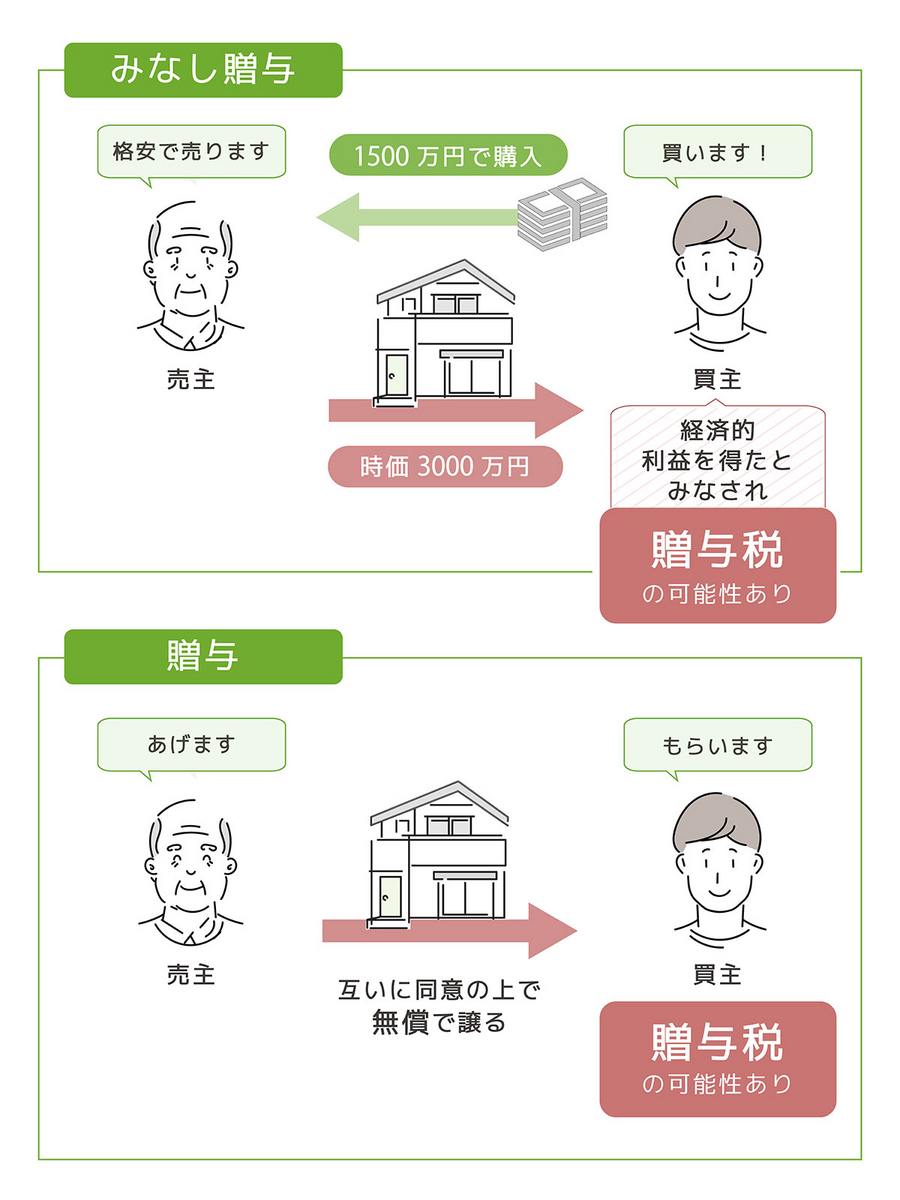
【税務の落とし穴】譲渡と売却の違いで税金はどう変わる?贈与税と譲渡所得税の分岐点
取引において最も注意すべきなのが譲渡と売却の違い 税金の発生パターンです。多くの人が「無償で譲渡すれば税金はかからない」と誤解しがちですが、税法上はまったく異なる課税関係が発生します。
最大の違いは「誰が納税義務者になるか」です。
- 売却(有償譲渡):資産を売却して利益(譲渡益)を得た「売り手」に譲渡所得税(所得税・住民税・復興特別所得税)が課される。
- 無償譲渡(贈与):財産を無償で受け取った「もらい手(受贈者)」に贈与税が課される。
無償譲渡 贈与税 違いを考慮する際、贈与税の最高税率が55%に達する点には警戒が必要です。対して、不動産や株式の売却にかかる譲渡所得税は分離課税が適用されるケースが多く、税率面で大きな開きが生じます。
不動産取引を例に挙げると、不動産譲渡 売却 違いを把握せずに親族間で「タダで土地をあげる」という無償譲渡を行うと、取得した親族に極めて高額な贈与税が請求される事態に陥ります。
譲渡所得税の計算方法と2026年最新の確定申告実務
資産を有償で売却した場合の譲渡所得税 計算方法は、以下の計算式に基づきます。
【課税譲渡所得金額 = 譲渡価額 -(取得費 + 譲渡費用)- 特別控除額】
不動産の場合、所有期間によって税率が2段階に分かれます。
- 長期譲渡所得(所有期間5年超):所得税15% + 住民税5% + 復興特別所得税0.315% = 合計20.315%
- 短期譲渡所得(所有期間5年以下):所得税30% + 住民税9% + 復興特別所得税0.63% = 合計39.63%
譲渡所得 確定申告 2026年最新の現場では、マイナンバーと連携したe-Taxによる取得費・特別控除(居住用財産の3,000万円特別控除など)の自動判定が進んでおり、申告漏れに対する税務署の突合調査が極めて厳格化されています。売却した年の翌年2月16日から3月15日までに正確な申告を行うことが必須です。
【比較データ】取引形態ごとの税務・法律・契約書の違い一覧
資産や事業を移転する際、取引の形態によって適用される法律、課税関係、必要書類は一変します。以下の比較表で全体像を確認してください。
| 取引形態 | 対価の有無 | 主な課税関係(個人間) | 主な締結契約書 |
|---|---|---|---|
| 売却(有償譲渡) | 有(金銭等の対価) | 売り手に譲渡所得税(20.315%〜) | 売買契約書 / 資産等譲渡契約書 |
| 無償譲渡(贈与) | 無(対価なし) | 買い手(もらい手)に贈与税(最大55%) | 贈与契約書 / 無償譲渡契約書 |
| 株式譲渡(M&A) | 有(株式対価) | 株主に譲渡所得税(一律20.315%) | 株式譲渡契約書(SPA) |
| 事業譲渡(一部譲渡) | 有(事業資産の対価) | 法人に法人税(約30〜34%)+消費税課税 | 事業譲渡契約書 |
実務上の契約書作成においては、譲渡契約書 売買契約書 違いにも留意しなければなりません。権利の包括的移転や義務の承継、表明保証条項(Representations and Warranties)を詳細に規定する場合は「譲渡契約書」が使われ、単純な物品や不動産の所有権移転と金銭授受を目的とする場合は「売買契約書」が選定されるのが通例です。

【ビジネス・M&A現場の実態】事業譲渡と会社売却の違い|事業承継で選ぶべき譲渡手法
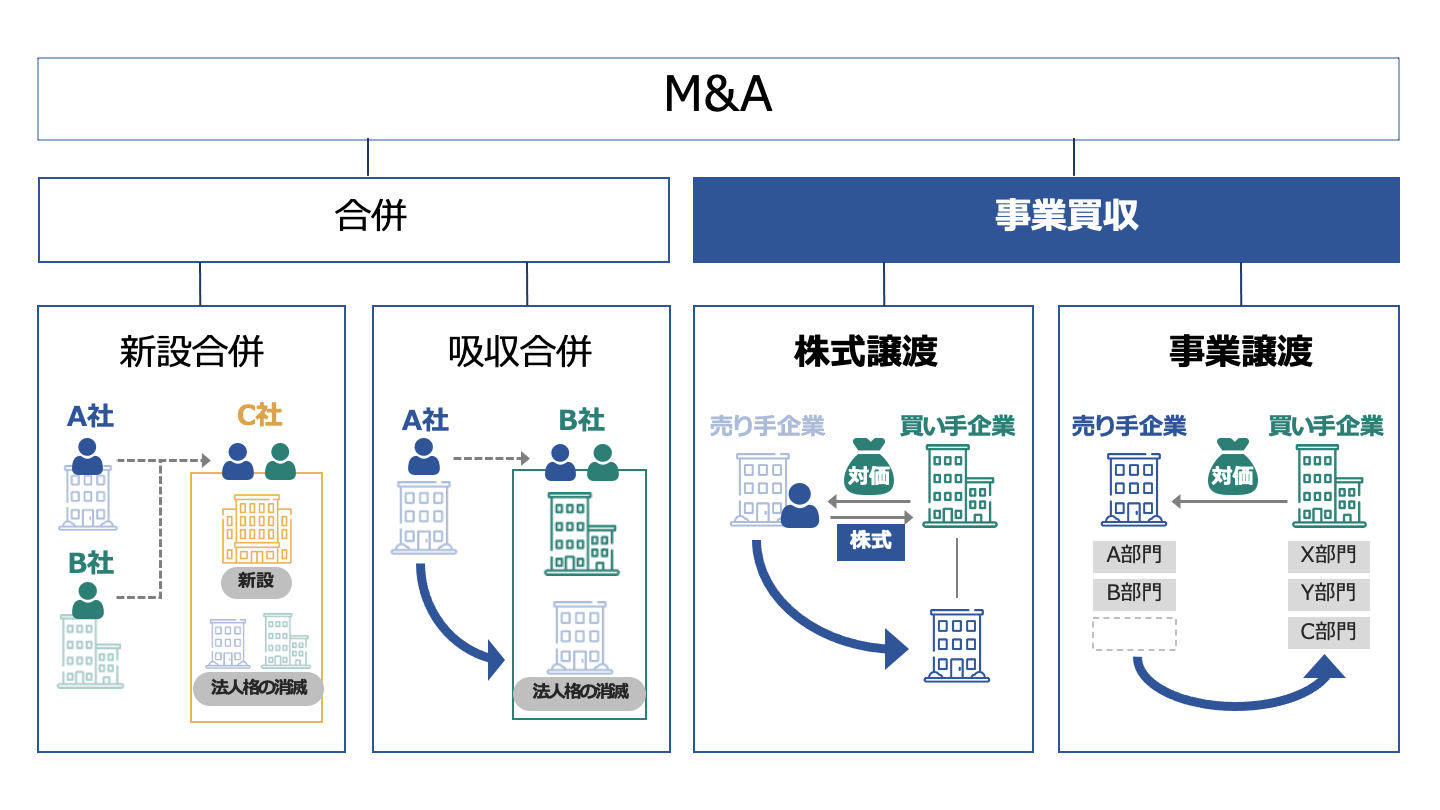
近年の中小企業の後継者不足に伴い、M&A 事業承継 譲渡手法の選択が多くの経営者にとって重大な経営課題となっています。ビジネスシーンで頻出する事業譲渡 会社売却 違いおよび株式譲渡 事業譲渡 違いは、会社の存続と手残り資金に直結します。
「会社売却」とは一般に、オーナー経営者が保有する株式をすべて買い手企業に売却する「株式譲渡」を指します。これに対して「事業譲渡」は、企業が保有する特定の事業部門、店舗、設備、ノウハウなどを選別して売り渡す手法です。
株式譲渡と事業譲渡の決定的な違い
- 包括承継か個別承継か:株式譲渡では会社丸ごと(資産、負債、許認可、雇用契約)が買い手に引き継がれます。一方、事業譲渡は個別の資産や契約を一つずつ巻き直す必要があり、従業員の個別同意や取引先の承諾を取り直す膨大な事務負担が発生します。
- 税金と手残り資金:株式譲渡の売り手は個人株主であり、売却益に対する所得税率は一律20.315%です。事業譲渡の売り手は法人であるため、売却益は法人の営業外収益等となり、法人税(実効税率約30〜34%)が課されます。
- 消費税の有無:株式譲渡は非課税取引ですが、事業譲渡において譲渡対象資産に有形固定資産や棚卸資産、のれん(営業権)が含まれる場合、消費税が課税されます。
法人資産 譲渡 売却 会計処理においては、帳簿価額と譲渡価額の差額を「固定資産売却益(損)」または「事業譲渡益(損)」として計上します。企業の価値算定にあたっては、将来のキャッシュフローを織り込む「インカムアプローチ」、純資産をベースとする「コストアプローチ」、類似企業を比較する「マーケットアプローチ」の3手法から最適な指標を選定することが不可欠です。
【実態検証】契約現場で起きたトラブルと関係者の証言
契約用語の混同や税務知識の欠如が引き起こすトラブルは、裁判や税務調査の現場で後を絶ちません。税理士やM&A仲介担当者の証言によると、特に中小企業の廃業支援や不動産整理において深刻な事案が頻発しています。
都内で事業承継コンサルティングを行う専門家は次のように語ります。
「先代社長が『長年貢献してくれた役員に会社を譲りたい』と、1株1円の形式的な価格で全株式を譲渡した事例がありました。社長本人は『格安で売却した』つもりでしたが、国税当局から『時価と乖離した低額譲渡であり、実質的な贈与にあたる』と判定され、受け取った役員に数百万円のみなし贈与税が追徴課税されました。良かれと思った配慮が、相手を破綻寸前に追い込むことになったのです。」
また、個人間の不動産取引でも同様のトラブルが散見されます。親族間で「古家だから価値はない」と思い込み、無償譲渡契約を結んだ結果、路線価ベースの評価額に対して高率な贈与税が課され、納税資金が用意できずに物件を競売処分せざるを得なくなった事例も報告されています。

一般に知られていない盲点とネットの誤解|「タダなら無税」という危険な嘘
インターネット上の掲示板やSNSでは、「無償譲渡なら売却益が出ないから税金から逃れられる」といった誤った言説が散見されます。しかし、税法はこの抜け道を完全に封じています。
1. 「みなし譲渡課税」と「みなし贈与」の罠
時価よりも著しく低い価格(著しい低額)で財産を譲渡した場合、税法上は「時価で売買されたもの」とみなされます。
- 個人から法人への低額譲渡:個人側は時価で売却したとみなされ、差額に対して譲渡所得税が課されます(みなし譲渡課税)。受け取った法人側も時価との差額を受贈益として計上し、法人税が課されます。
- 個人間の低額譲渡:買い手側が「時価と支払対価の差額」を無償で贈与されたとみなされ、差額に贈与税が課されます(みなし贈与)。
2. 「譲渡損(売却損)」の損益通算制限
「赤字で売却すれば他の利益と相殺して節税できる」と考える人もいますが、土地・建物の譲渡損失は、原則として給与所得や事業所得などの他の所得と損益通算ができません(マイホームの買い換え等に関する特例を除く)。不要な資産を安易に処分しても、期待通りの節税効果が得られない場合が多いのが現実です。
【プロの結論】取引形態を選ぶべき人と慎重になるべき人の判断基準
資産や事業の移転を進めるにあたり、どのような基準で「売却」または「無償譲渡」を選択すべきか、判断基準を整理しました。
有償の「売却(株式譲渡・不動産売買)」を選ぶべきケース
- 適切な対価を手元に残したい場合:リタイア後の生活資金や新規事業の投資原資を確保したい場合。
- 税務リスクを透明化したい場合:時価ベースで正当に売買し、分離課税(約20%)で課税関係をその年のうちに完結させたい場合。
- 第三者への承継(M&A):包括的に事業や資産を引き渡したい場合。
無償の「譲渡(贈与・相続)」を選ぶべきケース
- 生前贈与加算や暦年贈与の基礎控除(年間110万円)を活用できる場合:長期的な相続税対策として計画的に資産を分散させる場合。
- 事業承継税制(特例措置)の適用を受ける場合:後継者への株式移転に伴う贈与税・相続税の納税猶予制度を確実に利用できる場合。
⚠️ 慎重になるべき・単独判断を避けるべきケース
- 親族間・グループ企業間での資産移動:「身内だから」と価格を適当に設定すると、みなし課税の格好の標的になります。
- 許認可や従業員が多数絡む事業の処分:事業譲渡を選択すると契約移行手続きだけで半年以上を要することがあるため、株式譲渡を含めたスキーム再検討が必要です。
【譲渡 と 売却 の 違い】に関するよくある質問(FAQ)
Q1:不動産を親族に無償で譲渡する場合、本当に売却より損をすることがあるのですか?
A1:損をするケースが多々あります。売却であれば譲渡益に対して約20%〜39%の譲渡所得税で済みますが、無償譲渡(贈与)にすると受け取った親族に最高55%の贈与税が課されます。評価額が数千万円に達する不動産の場合、受贈者が納税資金を用意できず破綻するリスクがあります。
Q2:契約書のタイトルは「譲渡契約書」と「売買契約書」のどちらにすべきですか?
A2:金銭を対価として所有権を移転する物品・不動産の取引であれば「売買契約書」が一般的です。一方、債権や特許権、事業や株式のように権利義務関係が包括的に含まれる取引や、無償での移転を含む場合は「譲渡契約書(有償譲渡契約書・無償譲渡契約書)」が適しています。
Q3:M&Aで「会社売却」と「事業譲渡」のどちらを選ぶべきか迷っています。判断基準は?
A3:会社全体を後継者に託し、個人の手残り資金を最大化(税率約20%)したい場合は「株式譲渡(会社売却)」が適しています。不採算部門だけを切り離したい、あるいは特定の優良事業のみを売却して会社本体は残したい場合は「事業譲渡」を選択するのが定石です。
まとめ:2026年の資産・事業取引で失敗しないための最終チェック
「譲渡」と「売却」は、一見すると些細な言葉の違いに見えますが、その背後にある法律上の権利関係と税務インパクトは決定的に異なります。「有償か無償か」「誰が納税義務を負うのか」「包括承継か個別承継か」を整理しないまま取引を進めることは、極めて高いリスクを伴います。
資産や事業の移転を検討する際は、自己判断で契約書を交わす前に、必ず最新の税制に精通した税理士や弁護士などの専門家に相談し、最適な取引スキームを選択してください。 (出典: 譲渡 と 売却 の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
