譲渡と贈与の違いとは?税金格差と名義変更の落とし穴をプロが徹底解説
不動産や株式、事業用資産などを誰かに引き継ぐ際、必ず直面するのが「譲渡」と「贈与」の選択です。日常会話では「資産を譲る」という一言で片付けられがちですが、法務・税務の観点ではこの2つは全くの別物です。選択を誤ると、想定外の税務調査を受けたり、数百万円単位の予期せぬ納税負担に追われるケースも珍しくありません。
特に親子間や親族間での名義変更では、「家族だから安く譲れば税金はかからないだろう」「無償で名義を変えるだけなら贈与ではないはずだ」といった誤認が多発しています。国税当局のチェックが厳格化する今、資産移転で不利益を被らないための法律上の基本定義、税額シミュレーション、そしてみなし贈与のリスクまで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「譲渡」は有償・無償を含む権利移転の総称であり、「贈与」は無償で相手に財産を与える双務・諾成契約である点に法律上の違いがある。
- 要点2:税負担は「誰が納めるか」と「税率構造」が根本から異なり、譲渡所得税は利益に対して約20%(長期)、贈与税は受贈者に累進課税(最大55%)が課される。
- 要点3:相場より著しく低い価格での「低額譲渡」は税務署から「みなし贈与」と認定され、売主・買主の双方に追徴課税が発生する致命的なリスクを孕む。
【本質理解】譲渡と贈与の根本的な違い|有償・無償の法律概念と税務上の定義
まず押さえるべきは、有償譲渡と無償譲渡の法律上の違いです。民法および商法において、「譲渡」とは権利や財産、法的地位を他人に移転させる行為全般を指す包括的な概念です。これには対価を受け取って売却する「有償譲渡(売買)」と、金銭の授受を伴わない「無償譲渡」の双方が含まれます。
一方の「贈与」は、民法第549条において「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方がこれを受託することによって成立する契約」と定義されています。つまり、法律上の分類として贈与は無償譲渡の一形態に位置づけられます。
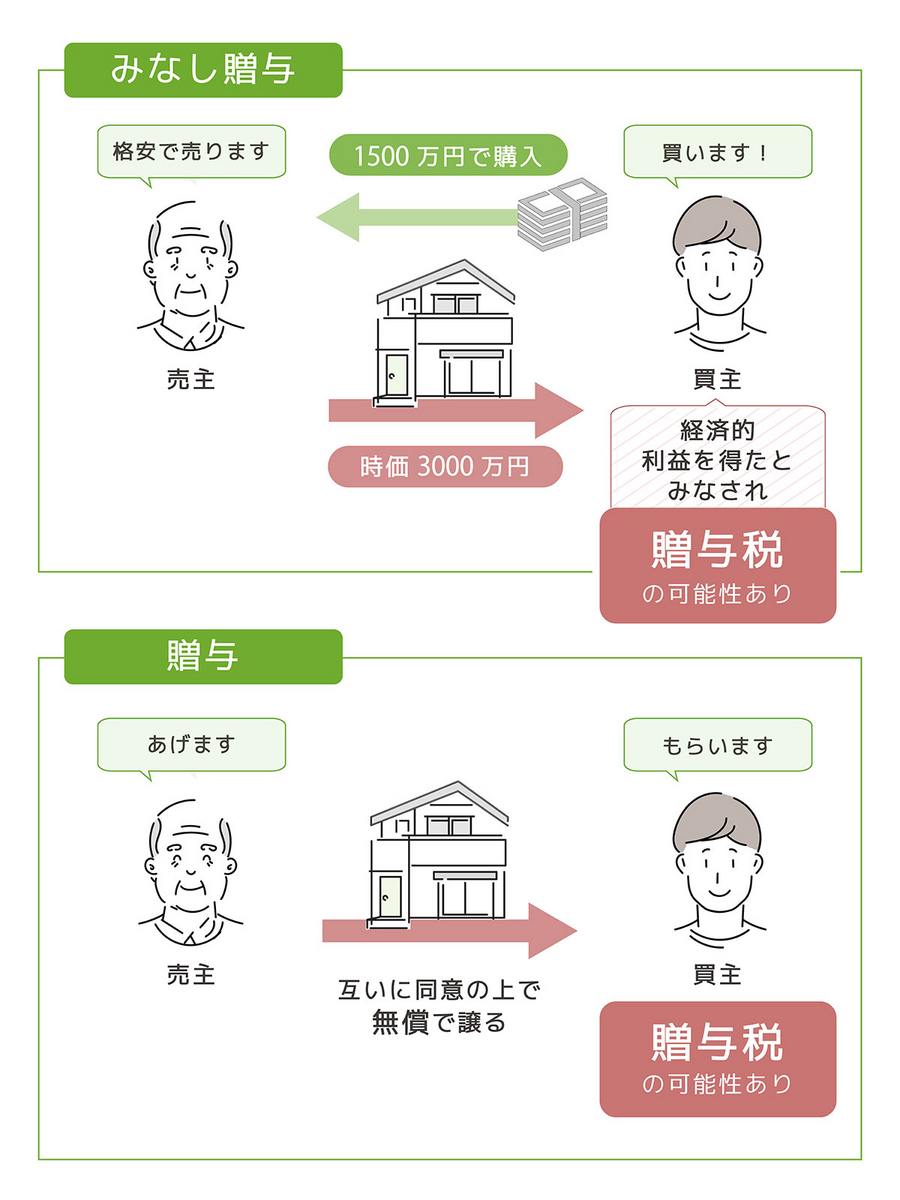
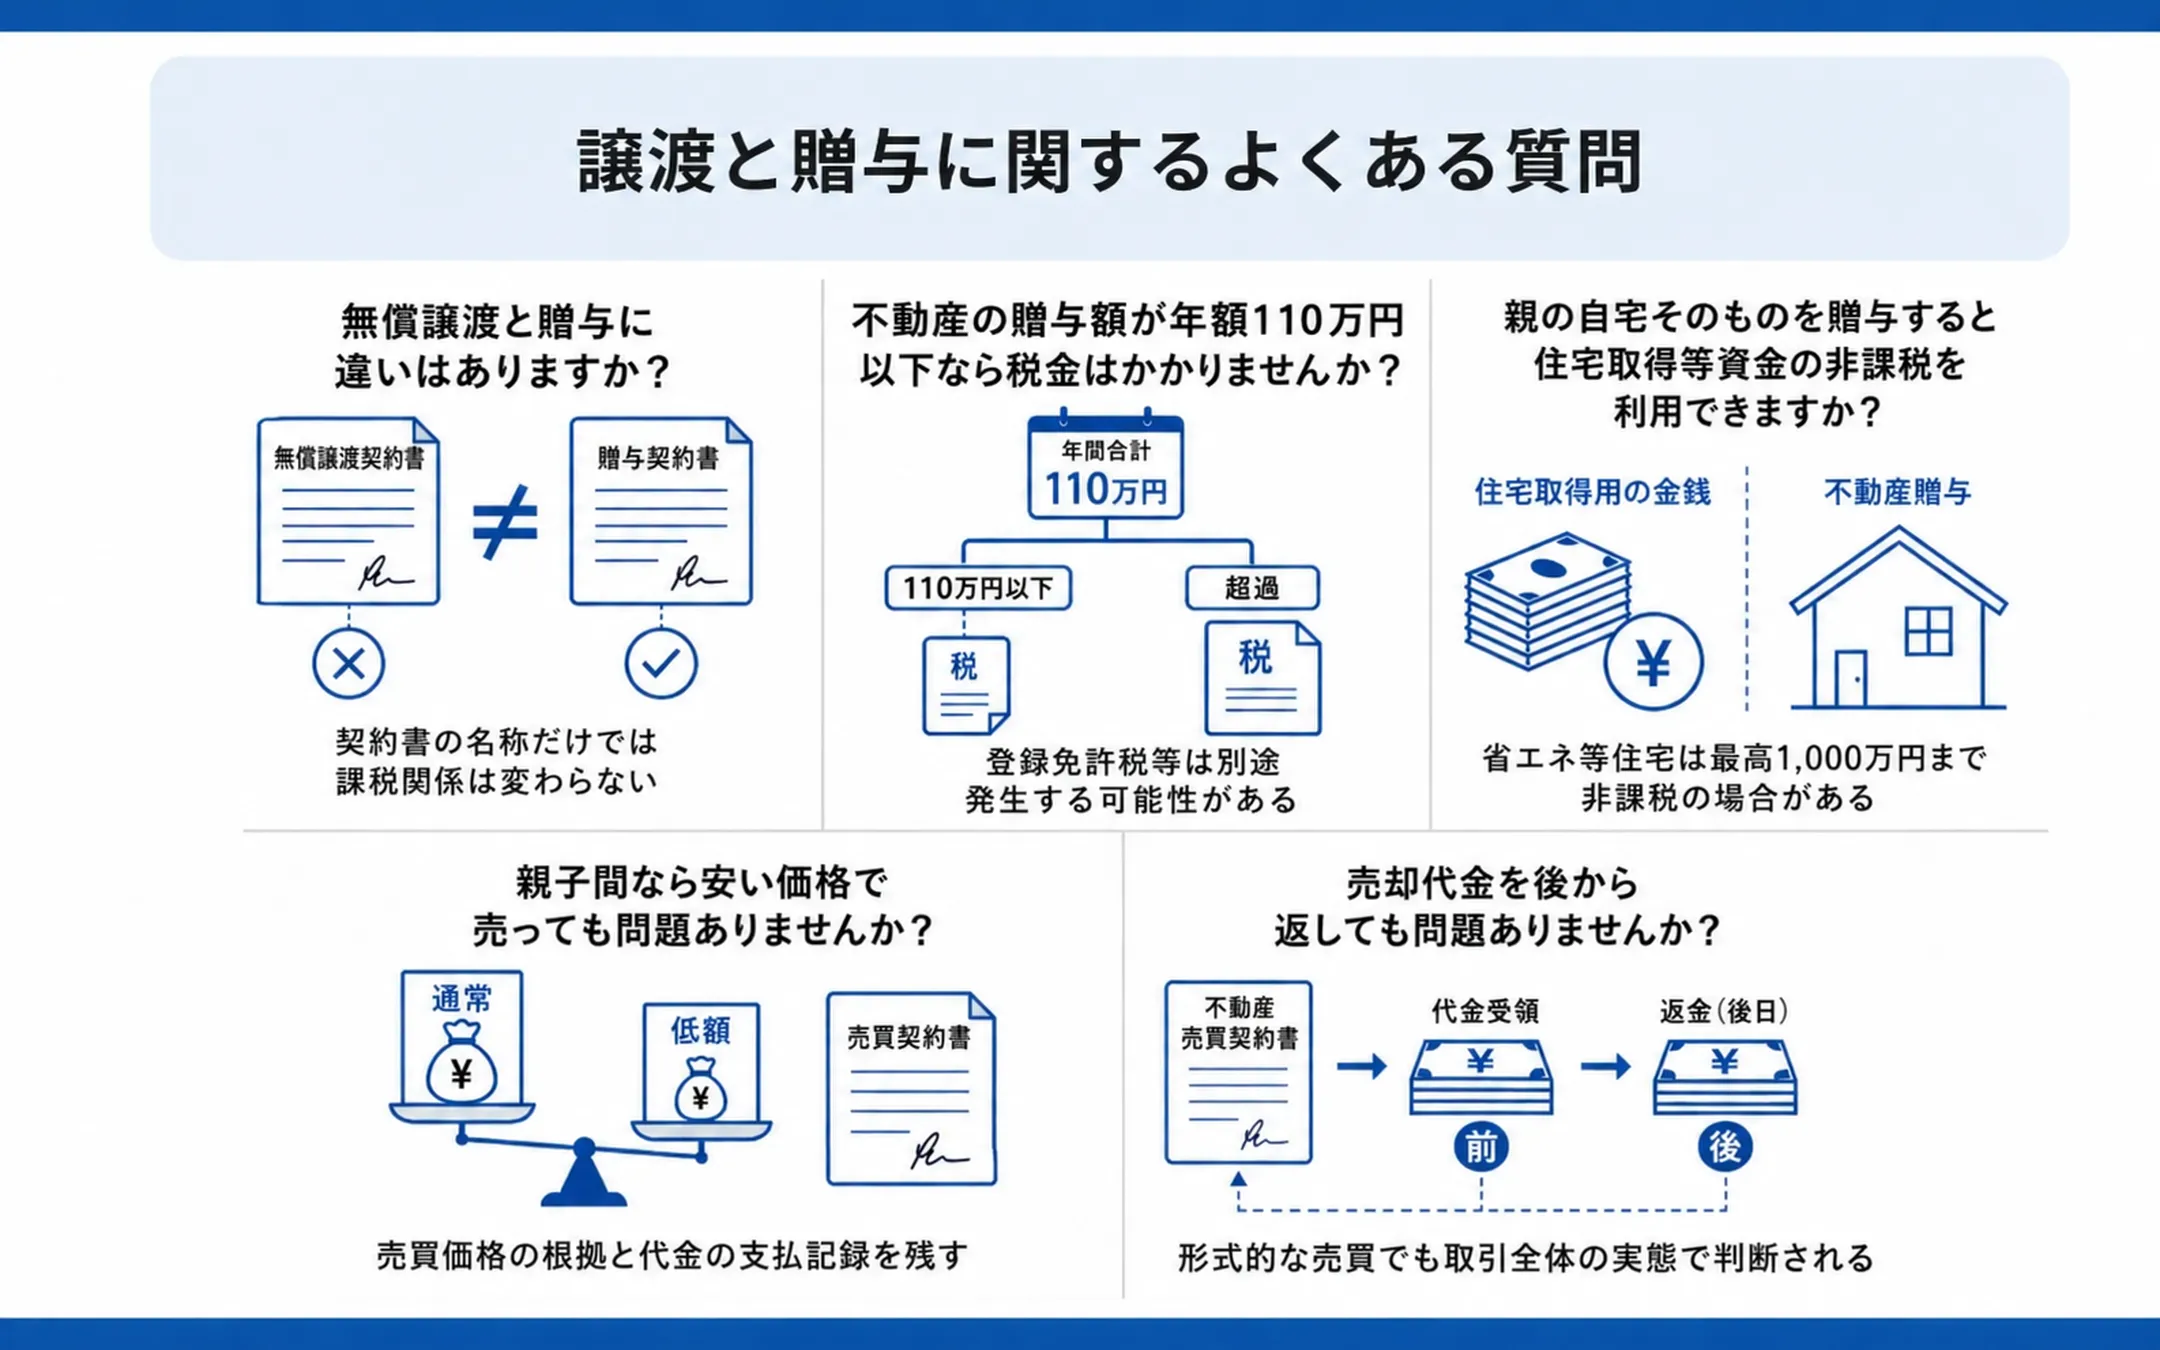
実務で多くの人が混乱する原因は、「無償譲渡」と「贈与」を別物だと錯覚することにあります。「譲渡契約書というタイトルで無償譲渡と記載したから、贈与税はかからない」と考えるのは税務上完全に誤りです。対価を支払わずに財産の移転を受けた場合、契約書の文言にかかわらず、税法上は一律で「贈与」として取り扱われます。
【税金比較】譲渡所得税と贈与税の決定的な差|誰が・いつ・いくら払うのか
資産移転を検討する際、最も重視すべきファクターが譲渡と贈与の税金の違いです。課税される税目だけでなく、「納税義務者」「課税対象となる金額の計算方法」「適用される税率」が決定的に異なります。
有償で資産を売却した場合、売主に対して譲渡所得税(所得税・住民税・復興特別所得税の総称)が課されます。これは資産の売却益(譲渡益)に対して課税されるものであり、売却額から取得費(購入時の代金や諸経費から減価償却費を引いたもの)と譲渡費用を差し引いた純利益に対して税率が適用されます。土地や建物の所有期間が売却した年の1月1日時点で5年を超える「長期譲渡所得」であれば税率は一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)にとどまります。
これに対し、財産を無償で受け取った場合は、もらった側(受贈者)に贈与税が課されます。贈与税は暦年課税において贈与税の非課税枠110万円(年間基礎控除)が設けられているものの、控除額を超える部分には累進税率が適用され、課税価格に応じて10%から最大55%まで急激に税率が跳ね上がります。
| 比較項目 | 有償譲渡(売買) | 贈与(無償譲渡) | 低額譲渡(格安売買) |
|---|---|---|---|
| 納税義務者 | 財産を譲り渡した人(売主) | 財産をもらった人(受贈者) | 売主・買主の双方が対象になり得る |
| 課税対象金額 | 譲渡所得(売却益) =譲渡価額−(取得費+譲渡費用) | 受贈財産の評価額(相続税評価額等)から基礎控除110万円を控除した額 | 買主:時価と売買価格の差額(みなし贈与) 売主:売却損益またはみなし譲渡所得 |
| 適用税率 | 長期:約20.315% 短期:約39.63%(分離課税) | 10%〜最大55%(超過累進税率) | 買主:贈与税率(最大55%) 売主:譲渡所得税率(約20%〜) |
| 名義変更コスト (登録免許税など) | 土地売買:1.5%(軽減措置等あり) 不動産取得税:軽減措置が充実 | 所有権移転:2.0%(本則) 不動産取得税:原則本則課税 | 登記上は売買扱いとなるが税務署の否認リスクが高い |
不動産や株式はどっちが得?シミュレーションでわかる損得の分岐点
「不動産の譲渡と贈与はどっちが得なのか?」という問いへの答えは、対象物件の購入時の価格(取得費)と現在の時価、そして譲渡を受ける側の資金力によって真っ二つに分かれます。
例えば、評価額3,000万円の土地を親から子へ一度に移転する場合を考えてみましょう。
この土地を贈与した場合、特例贈与用の一括課税計算を行うと、基礎控除110万円を差し引いた2,890万円に対して贈与税率45%(控除額265万円)が適用され、贈与税額は約1,035万5,000円に達します。受け取った子どもに即座に1,000万円超の現金を納税する能力がなければ、納税資金の枯渇による自己破産や物納の危機に直面します。
一方で、親が過去に3,000万円で購入した土地を子どもに時価3,000万円で有償譲渡(適正価格での売買)した場合、親側の譲渡所得は「3,000万円 − 3,000万円 = 0円」となるため、譲渡所得税は0円です。親に譲渡益が出ない限り、親側の所得税は発生せず、子ども側にも贈与税は一切課されません(ただし、子どもの購入資金の出所が正当である証明が必要です)。
また、株式譲渡・贈与・相続の違いについても注意が必要です。非上場株式(自社株)の承継において、一度に贈与すると多額の贈与税が後継者に重くのしかかります。譲渡所得税は上場・非上場を問わず売却益に対して一律20.315%の申告分離課税であるため、将来的に株価の上昇が見込まれる資産は、早い段階で適正価格による売買を実施するか、相続時精算課税制度や事業承継税制を戦略的に組み合わせるのがセオリーです。
【要注意の罠】「タダで譲る」「格安で売る」に潜む低額譲渡とみなし贈与の税務リスク
現場の税務相談で最もトラブルに発展しやすいのが、無償譲渡に伴うみなし贈与と低額譲渡の税務リスクです。インターネット上では「身内同士なら10万円で売買契約書を巻けば大丈夫」といった根拠のない情報が散見されますが、これは税務署に対する致命的な失策となります。
相続税法第7条では、「著しく低い価額の対価で財産の譲渡を受けたときは、当該譲渡があった時において、当該財産の時価と対価との差額に相当する金額を贈与により取得したものとみなす」と明確に規定されています。これが「みなし贈与」です。
たとえば時価2,000万円の不動産を、子どもへ100万円という極端な低額で売却(低額譲渡)した場合、税務当局は差額の1,900万円について「親から子へ現金を1,900万円贈与した」と判定します。その結果、買主である子どもには1,900万円に対する贈与税(特例税率で約585万円)が追徴されます。
さらに法人を介した売買や、著しい低額(時価の2分の1未満など)で売却した場合、売主側にも「時価で売却したとみなして譲渡益を計算する」というみなし譲渡所得課税が発動する危険性があります。安易な値付けによる売買は、売り手と買い手の双方が税務署から二重で課税されるという最悪の結末を招きかねません。
【実態検証】親子間不動産売買・個人間売買で失敗しないための実践鉄則
税理士や司法書士の立ち会いなしで行われる個人間売買では、後から税務調査で否認される事例が後を絶ちません。トラブルを回避し、税務署に正当な取引として認めさせるためには、客観的なエビデンスの構築が不可欠です。
特に親子間不動産売買の注意点として、以下の3つのプロセスを厳格に順守しなければなりません。
第一に、客観的な時価の算定です。近隣の公示地価、路線価、固定資産税評価額、不動産鑑定士の評価書や複数の大手不動産仲介会社による査定書を取得し、「なぜその売買価格に設定したのか」を合理的に説明できる資料を保存します。
第二に、実態を伴う個人間売買の譲渡契約書の作成です。権利移転の時期、代金支払期日、公租公課の精算、瑕疵担保(契約不適合)責任の所在を明記した正式な契約書を取り交わします。
第三に、銀行口座を通じた明確な資金移動の証明です。手渡し現金での決済は「架空取引」や「名義貸し」を疑われる格好の標的となります。買い手の預金口座から売り手の預金口座へ、売買代金全額が実際に送金された通帳履歴を残すことが絶対条件です。買い手が住宅ローンを利用しない場合、その購入資金をどのように形成したのか(給与蓄積、退職金など)の資金使途説明が求められます。
また、土地の名義変更(所有権移転登記)の手続きと費用もあらかじめ計算に入れておく必要があります。法務局へ納める登録免許税に加え、固定資産評価証明書や登記事項証明書の実費、司法書士報酬(相場として5万〜15万円程度)が発生します。売却により損失が出た場合でも、居住用財産の買換え特例などを用いる場合は譲渡損益の確定申告が必須となる点に留意してください。
【プロの結論】家族関係の境界線と適切な資産承継の判断基準
資産承継の現場を長年取材して痛感するのは、税金対策以上に「家族内の心理的境界線(バウンダリー)」を保つことの重要性です。親子間での財産移転において「家族だから曖昧でいい」という甘えが生じると、他の兄弟姉妹からの不信感を招き、遺留分侵害額請求などの泥沼の相続争いへ発展します。
資産を承継させるべき相手が十分な資金力と社会的信用を持っている場合は、適正価格による有償譲渡を選択し、対価を明確に決済するのが最も健全です。親側の老後資金を確保しつつ、他親族への公平性も担保できます。
一方、後継者に資金力がなく、時間をかけて計画的に資産を移したい場合は、110万円の非課税枠を活用した暦年贈与や相続時精算課税制度(累計2,500万円まで非課税で贈与し相続時に精算)を専門家の監督下で活用するのが賢明なルートと言えます。

【譲渡と贈与の違い】に関するよくある質問(FAQ)
Q1:親が所有している実家の土地・建物を無償で名義変更した場合、税金はどうなりますか?
A1:無償で名義を変更した場合、形式がどうであれ税法上は「贈与」とみなされます。土地と建物の相続税評価額に基づき、名義を受け取った子どもに対して贈与税が課税されます。不動産の評価額が基礎控除(110万円)を超える場合は、翌年の2月1日から3月15日までに管轄の税務署へ贈与税の申告と納税を行わなければなりません。
Q2:110万円の非課税枠を使えば、契約書がなくても贈与税はかかりませんか?
A2:税金自体は非課税枠内に収まれば発生しませんが、契約書がない場合、税務調査で「そもそも贈与契約が成立していない(親の財産のまま)」とみなされる「名義預金・名義財産」のリスクが生じます。110万円以下の贈与であっても、都度「贈与契約書」を作成し、受贈者本人の口座へ振り込みを行うなど、客観的な証拠を残すことが不可欠です。
Q3:個人間で不動産を売買する際、相場より2〜3割安く売るのは問題ありませんか?
A3:時価の7〜8割程度の価格設定であっても、親族間取引の場合は税務署から「低額譲渡」と判断され、差額に対してみなし贈与税が課されるリスクがあります。一般市場での売買と異なり、親族間取引に対する税務署の視線は非常にシビアです。事前に不動産鑑定士や税理士などの専門家に相談し、安全な適正価格のレンジを確認した上で売買価格を決定してください。
Q4:株式を家族に譲渡する場合と贈与する場合で、どちらが手続き的に簡単ですか?
A4:手続きの簡便さだけで言えば贈与ですが、税負担の重さが大きく異なります。株式の贈与は受贈者に最高55%の贈与税がかかる可能性があるのに対し、譲渡(売買)であれば売却益に対して一律20.315%の譲渡所得税で済みます。非上場株式の場合は株価算定(類似業種比準方式や純資産価額方式)が極めて複雑になるため、税理士による正確な企業価値評価が前提となります。
まとめ:税制リスクを回避し最適な名義変更を実現するために
譲渡と贈与は、単に「お金を払うか・タダでもらうか」という表面的な違いにとどまりません。課税される税率、納税義務を負う主体、そして将来的な相続トラブルへの波及リスクに至るまで、その構造は根本から分かれています。
「家族間のやり取りだから大丈夫」という主観的な判断は、税務の世界では通用しません。無償での名義変更や極端なディスカウント売買に踏み切る前に、対象資産の正確な時価評価を行い、譲渡所得税と贈与税のシミュレーションを比較検討することが、大切な資産と家族を守るための防壁となります。 (出典: 譲渡と贈与の違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
