譲渡とは?売買・贈与の違いや無償譲渡の税金リスクをプロが徹底解説
ビジネスの現場から身近な個人間取引まで、日常的に目にする「譲渡(じょうと)」という言葉。しかし、その正確な法律上の意味や、「売買」「贈与」との違いを正しく把握できている方は決して多くありません。「タダで譲るのだから税金はかからないはず」「知人同士の口約束だから問題ない」といった安易な思い込みが、のちに思わぬ高額追徴課税や法的な泥沼トラブルを引き起こすケースが後を絶ちません。
法的な定義から税務上の落とし穴、さらには2026年現在の中小企業における事業承継・M&Aの実務トレンドまで、第一線の現場取材と公的データをもとに徹底検証します。「知らずに大損した」と後悔する前に知っておくべき、資産防衛と円滑な権利移転の必須知識を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「譲渡」は有償・無償を問わず財産や権利を他者へ移転させる包括的な法律行為であり、売買(有償)も贈与(無償)もすべて譲渡の一種に含まれる。
- 要点2:「無償譲渡だから非課税」は大間違い。個人間では贈与税、法人絡みでは「みなし譲渡課税」や受贈益課税が発生し、思わぬ税務リスクを招く。
- 要点3:不動産、車両、事業承継(株式譲渡・事業譲渡)など対象ごとに手続きと税率が激変するため、契約書作成と確定申告の事前シミュレーションが不可欠。
【基本定義】譲渡とは何か?売買・贈与との決定的な違いを整理
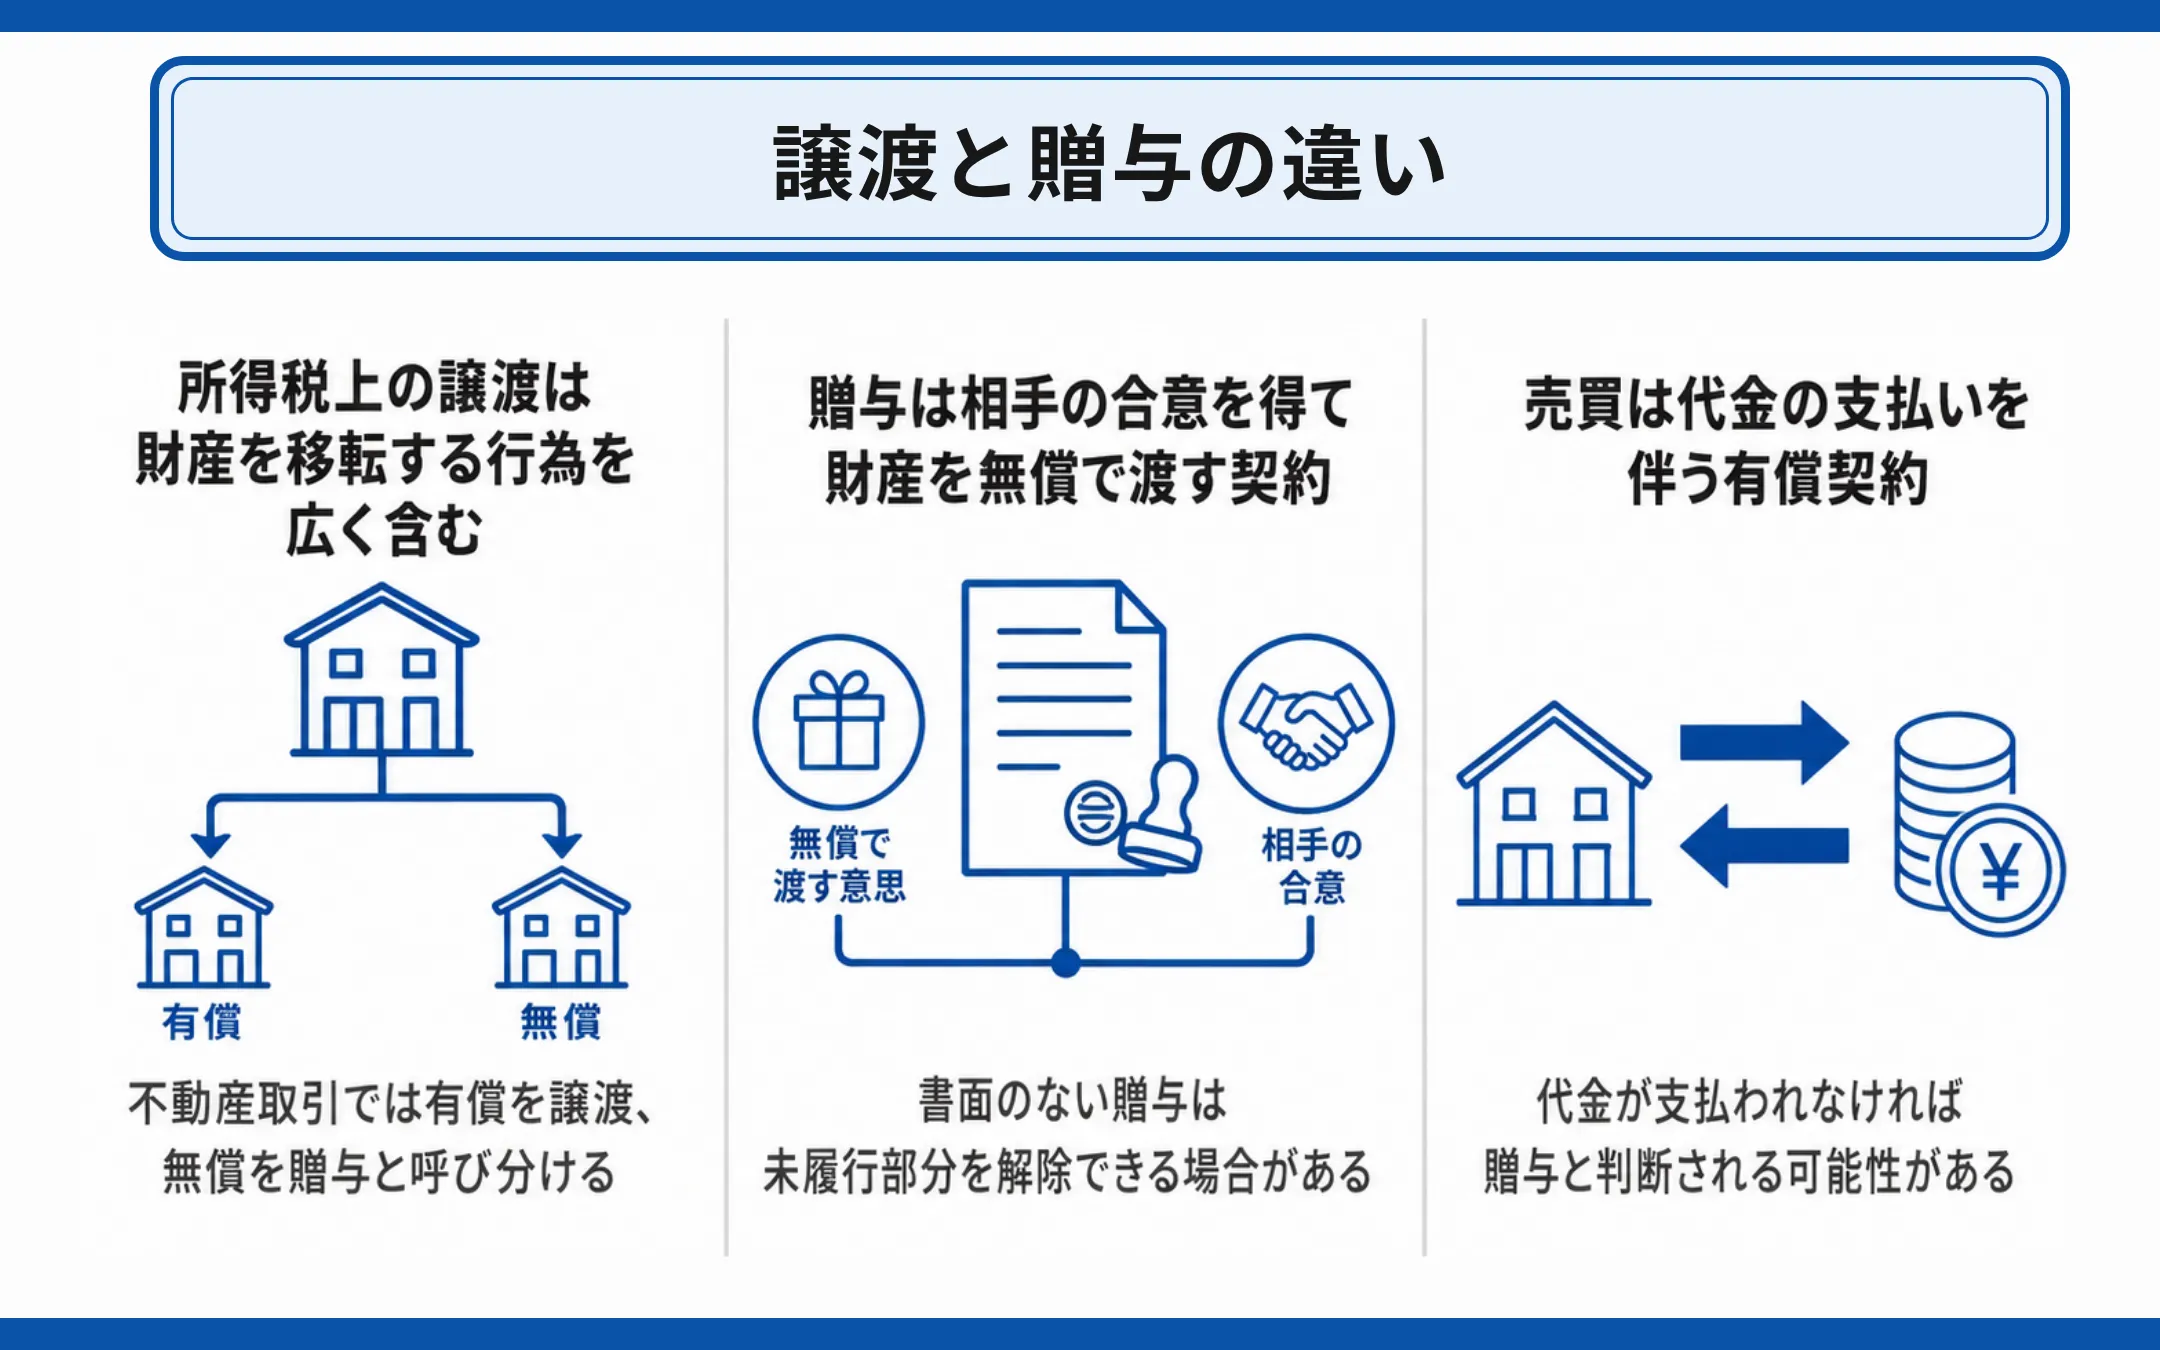
法律用語としての「譲渡」とは、有償・無償を問わず、特定の財産、権利、または法的な地位を他人に移転させる行為全般を指します。対象となる客体は極めて幅広く、土地や建物といった不動産、自動車や絵画などの動産はもちろん、債権、特許権・著作権などの知的財産権、株式、さらには企業の営業・事業そのものまで含まれます。
日常会話では「譲渡=無償で譲ること」と誤解されがちですが、法解釈上、譲渡は「上位概念」です。対価を受け取って譲渡する行為が「売買(売却)」であり、対価を受け取らずに無償で譲渡する行為が「贈与」にあたります。つまり、売買も贈与も、すべて譲渡という大きな枠組みの中に含まれる取引形態なのです。
| 区分 | 対価の有無・性質 | 発生する主な税金 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 譲渡(全体概念) | 有償・無償の双方を含む包括的概念 | 譲渡所得税、贈与税、法人税など | 契約形態や主体(個人・法人)により適用法規と課税関係が根底から変化する。 |
| 有償譲渡(売買・売却) | 金銭などの対価を得て権利を移転 | 譲渡所得税(所得税+住民税)、消費税 | 譲渡益(キャピタルゲイン)が発生した場合は、原則として確定申告が必須となる。 |
| 無償譲渡(贈与) | 対価を得ずに無償で権利を移転 | 贈与税(受贈者)、みなし譲渡課税(法人等) | 「無料=非課税」ではない。受ける側に年間110万円超の基礎控除を超える贈与税が課される。 |
実務においては、この基本概念を混同したまま契約書を取り交わしてしまうと、予期せぬ課税が発生したり、相手方との間で「対価の支払い義務」を巡る解釈の齟齬が生じたりします。「譲渡と売買の違い」および「譲渡と贈与の違い」を前提として明確に区別し、どの契約スキームを選択しているのかを当事者間で共有することが取引の第一歩です。

「タダで譲る」は危険?無償譲渡の税金の落とし穴と譲渡所得税の計算方法
実務の現場で相談件数が際立って多いのが、「身内や知人に無償で譲るのだから、利益はゼロ。したがって税務署には関係ないはずだ」という誤認です。国税庁の指針や税法規上、無償譲渡 税金の取り扱いには極めて厳格なルールが敷かれています。
個人間で無償譲渡を行った場合、譲り渡した側(譲渡人)には所得が発生しないため譲渡所得税はかかりませんが、譲り受けた側(受贈者)には「贈与税」が課されます。年間110万円の暦年課税の基礎控除を超える市場価値(時価)がある財産を受け取った場合、受け取った側が翌年の3月15日までに申告・納税を行わなければ、無申告加算税や延滞税のペナルティを受けることになります。
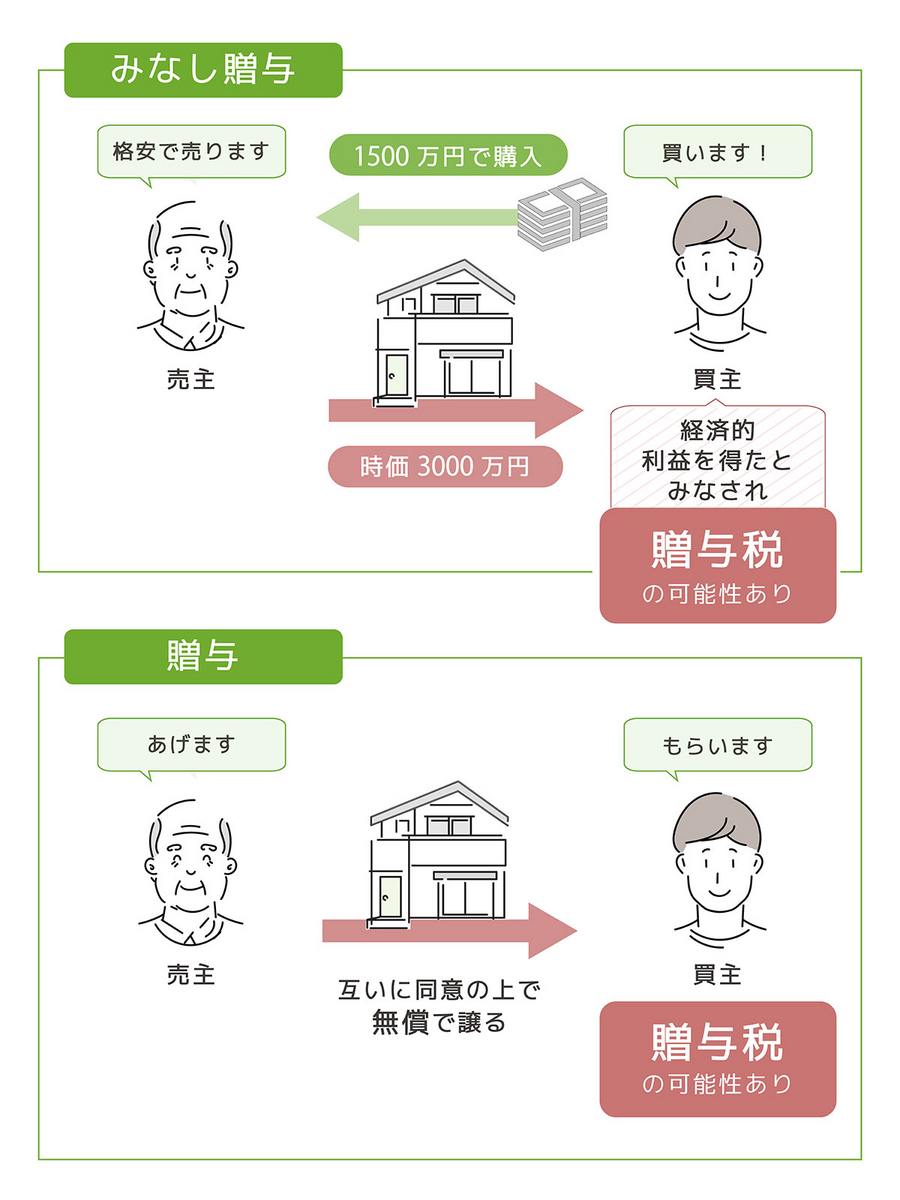
さらに警戒すべきは、法人を介した取引や、時価よりも著しく低い価格で譲り渡す「低額譲渡」です。個人から法人へ時価の2分の1未満で財産を譲渡した場合、税法上は「時価で売却したもの」とみなされ、譲渡人に譲渡所得税が課される「みなし譲渡課税」が発動します。手元に一銭の現金も入っていないにもかかわらず、多額の納税通知が届くという最悪の事態に直面しかねません。
有償で資産を売却した際に発生する税金の基本骨格となるのが、譲渡所得税 計算方法です。譲渡所得は以下の計算式によって算出されます。
【譲渡所得の基本計算式】
譲渡所得 = 収入金額(売却価格) −(取得費 + 譲渡費用) − 特別控除額
マイホームや土地などの不動産譲渡 確定申告においては、所有期間によって適用税率が大きく分かれます。売却した年の1月1日時点で所有期間が5年を超える場合は「長期譲渡所得」として所得税15%・住民税5%(復興特別所得税を加え計20.315%)、所有期間が5年以下の場合は「短期譲渡所得」として所得税30%・住民税9%(計39.63%)と、ほぼ倍近い税率差が生じます。居住用財産の3,000万円特別控除などの特例を活用できるかどうかも含め、譲渡のタイミングを緻密に見極める必要があります。
【実態検証】身近な取引から見るリアル|車両や権利の譲渡で頻発するトラブル
SNSやフリマアプリ、個人間マッチングサービスの普及により、専門家を介さない個人間譲渡が急増しています。しかし、ネットの掲示板や知恵袋、消費生活センターには「親切心で譲ったはずが、法的な責任を押し付けられた」という切実な被害相談が引きも切りません。
特にトラブルが多発しているのが、車両譲渡 名義変更の手続き放置です。自動車を友人に譲渡した際、「名義変更は後でやっておくよ」という相手の言葉を信じて現車と鍵だけを渡してしまった結果、手続きが何ヶ月も放置されるケースが目立ちます。自動車税の納税義務者は毎年4月1日時点の車検証上の所有者(または使用者)であるため、手放したはずの元オーナーのもとに請求書が届き続けるだけでなく、万が一その車両が事故や当て逃げ、犯罪に巻き込まれた場合、警察からの事情聴取を受けるなど重大な社会的リスクを背負うことになります。
こうしたトラブルを未然に防ぐ生命線となるのが、譲渡証明書 書き方の徹底です。国土交通省の指定様式に則り、車名・型式・車台番号・原動機型式を正確に転記し、譲渡人と譲受人の氏名・住所を明記した上で実印を押印(印鑑証明書を添付)し、確実に名義変更が完了するまで「預かり金」を設定するなどの自衛措置が実務上強く求められます。
また、賃借権や会員権、ソフトウェアライセンスなどの権利譲渡 注意点も見逃せません。民法上、債権や契約上の地位の譲渡には「相手方(貸主や運営企業)の承諾」が必要とされるケースが大半です。承諾を得ずに勝手に権利を第三者へ転売・譲渡した場合、無断譲渡・無断転貸として契約解除や損害賠償請求の対象となります。
なお、金融や事業再生の現場で活用される特殊な仕組みとして譲渡担保 わかりやすく解説すると、これは「融資を受ける際、不動産や売掛債権、工場の機械設備などの所有権を形式的に債権者(銀行など)へ移転させ、借入金を完済した段階で所有権を元に戻す」担保手法です。抵当権の設定が難しい動産や集合債権を活用して資金調達を行える利点がある反面、万が一返済が焦げ付いた場合は担保物がそのまま処分・清算されるため、法的性質の正確な理解が不可欠です。
ビジネス・M&Aの新常識|事業承継を加速させる事業譲渡と株式譲渡の最新ルール
経営者の高齢化と後継者不在が深刻な課題となるなか、事業承継 M&A 譲渡は一部の大企業だけのものではなく、中小企業や個人事業主にとっても現実的な選択肢となっています。事業承継における譲渡手法は、大きく「事業譲渡」と「株式譲渡」の2つに大別されます。
事業譲渡 手続き 流れにおいては、会社全体ではなく、特定の事業部門、店舗、設備、ノウハウ、顧客リストなどを選別して個別に売買します。買い手にとっては不要な負債や簿外債務を引き継ぐリスクを遮断できるメリットがある一方、従業員の転籍同意、取引先との契約再締結、許認可の再取得など、手続きが極めて煩雑になる点が特徴です。さらに、売却益に対して法人税(実効税率約30〜34%)が課されるほか、譲渡対象となる資産には消費税が課税されます。
対照的に、中小企業のM&Aで最も主流となっているのが株式譲渡です。オーナー経営者が保有する株式を買い手企業に売却することで、会社の支配権(オーナーシップ)を一括して移転させます。
株式譲渡の実務において極めて重要なのが、株式譲渡 契約書(SPA:Share Purchase Agreement)の締結です。株式の譲渡価格や決済条件だけでなく、過去の未払い残業代や将来の訴訟リスクが存在しないことを売り手が保証する「表明保証条項(Representation & Warranty)」や、譲渡後の競業を禁止する「競業避止義務」などを緻密に盛り込みます。株式譲渡の場合、個人の譲渡益に対する税率は一律20.315%の申告分離課税となるため、事業譲渡に比べて売り手オーナーの手残り資金が多くなりやすい税務上のメリットがあります。
一般に知られていない盲点とネットの誤解|親族間・知人間取引の危険な罠
ネット上の情報やSNSのコミュニティでは、「親族間なら1円で家や株を売っても自由」「個人間の譲渡契約書はテンプレートをそのまま使えば十分」といった危険な言説が散見されます。しかし、これらの甘い認識は、税務調査や民事裁判でことごとく覆されています。
典型的な誤解が、「売買代金を設定して契約書さえ交わせば贈与税は回避できる」というものです。税務当局は契約書の文面ではなく「実質」を調査します。時価5,000万円相当の不動産を子どもに100万円で売却した場合、差額の4,900万円は「みなし贈与」と判定され、最高税率55%にのぼる巨額の贈与税が子どもに課されます。親族間だからこそ、不動産鑑定士や公認会計士による正当な時価算定書を根拠として価格を設定しなければなりません。
また、人間心理の観点からも親族間譲渡には特有の落とし穴が存在します。家族社会学や心理学の知見では、親族間取引において「家族なのだから後で融通が利くだろう」という心理的バウンダリー(境界線)の曖昧さや共依存関係が、将来の深刻な紛争の温床になると指摘されています。口約束や不完全な書面で長男に家や事業を譲渡した結果、親の他界後に他の兄弟から「不公平な生前贈与だ」として遺留分侵害額請求を起こされ、一家離散に追い込まれる悲劇は枚挙にいとまがありません。
【プロの結論】譲渡で失敗・後悔しないための重要判断基準
譲渡という法的行為を円滑に成立させ、将来のリスクを完全に排除するためには、取引の規模や関係性に応じた冷静な判断基準を持つことが不可欠です。
【専門家に依頼せず自己完結してよい条件】
・市場価格が明確であり、総額が贈与税の基礎控除(年間110万円)を大幅に下回る不用品の譲渡
・所定の公的様式(廃車手続きを伴う軽自動車の名義変更など)が完備され、当事者間に利害対立がない取引
【直ちに弁護士・税理士・司法書士へ相談すべき危険水域の条件】
・不動産、非上場株式、事業用資産など、時価の算定が複雑な財産の譲渡
・親族間・同族会社間における時価と乖離した価格での譲渡(低額譲渡・無償譲渡)
・許認可の引き継ぎや従業員の雇用契約が絡む事業承継・M&A
・他の相続人の遺留分を侵害するおそれがある生前贈与・資産移転
【譲渡とは】に関するよくある質問(FAQ)
Q1:譲渡と「売買」「贈与」は、日常会話と法律でどう使い分けるのが正解ですか?
A1:日常会話では「譲渡=無償で譲ること」と捉えられがちですが、法律上は「権利や財産を他人に移転する行為すべて」を譲渡と呼びます。お金を受け取る有償の譲渡が「売買」、お金を受け取らない無償の譲渡が「贈与」です。公式な契約書や法的文書を作成する際は、対価の有無を明記し、売買契約書または贈与契約書として明確に区別することが実務上の鉄則です。
Q2:親から実家の土地・建物を「無償譲渡(タダ)」された場合、税金は一切かかりませんか?
A2:税金がかからないというのは完全な誤解です。個人から無償で不動産を譲り受けた場合、受け取った側に「贈与税」が課されます。不動産の評価額に応じた贈与税のほか、名義変更に伴う登録免許税(固定資産税評価額の2%)や不動産取得税も発生します。相続時精算課税制度などの特例を活用しない限り、多額の現金納付が必要となるため事前の税務シミュレーションが欠かせません。
Q3:事業承継で「株式譲渡」と「事業譲渡」のどちらを選ぶべきか迷っています。
A3:会社の全事業を丸ごと後継者や買い手企業に引き継ぐ場合は、手続きが簡潔で税率も一律20.315%と低い「株式譲渡」が一般的です。一方、採算部門だけを切り離して売却したい場合や、会社に簿外債務・訴訟リスクがあり買い手が包括承継を嫌がる場合は「事業譲渡」を選択します。税務コストと承継手続きの煩雑さを天秤にかけ、専門家とともに判断する必要があります。
Q4:個人間で車を譲渡する際、「譲渡証明書」は自作の書類でも法的に通用しますか?
A4:普通自動車の名義変更(移転登録)を行う場合、運輸支局で受理されるのは「国土交通省が定めた所定様式の譲渡証明書」に限られます。適当な白紙に手書きした書面では手続きが行えません。様式は運輸支局の窓口や公式ウェブサイトからダウンロードし、譲渡人の実印の押印および印鑑証明書の添付を正確に行ってください。
まとめ:今後の動向と失敗しないための判断基準
「譲渡」はあらゆる経済活動の根幹をなす法概念であり、その内実は売買、贈与、事業承継、担保設定など多岐にわたります。最も警戒すべきは、「タダで譲り渡すから問題ない」「家族間のやり取りだから税務署には分からない」という根拠のない過信です。
税務当局の情報収集力やデータ連携が高度化する現在、不透明な低額譲渡や無申告の資産移転は瞬時に補足されます。大切な資産を守り、円滑な世代交代や取引を実現するためには、契約書の締結、客観的な時価算定、そして適切な確定申告を怠らない姿勢が何よりも確実な防衛策となります。 (出典: 譲渡とは(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
