著作権使用料の相場と計算方法|店舗BGMや配信の支払いルール徹底解説
カフェや美容室でのBGM再生、YouTubeやSNSへの動画投稿、企業のプロモーションイベントなど、ビジネスや個人発信の現場で日常的に関わるのが「著作権使用料」です。音楽や映像などの著作物を利用する際、正当な対価を支払うことはクリエイターの創作活動を支える根幹ですが、その算定ルールや免除規定は複雑で、把握しきれていない事業者も少なくありません。
「少人数のお店だから問題ない」「YouTubeに投稿するだけなら無料のはず」といった誤った認識のまま放置すると、思わぬ損害賠償請求や法的なトラブルに発展するケースが相次いでいます。2026年現在の最新運用ルールに基づき、主要な利用シーン別の費用相場や計算ロジック、法務・税務の実務処理までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:店舗BGMやWeb配信の著作権使用料は、プラットフォームの包括契約の有無や床面積・定員など明確な算定基準で金額が決定される。
- 要点2:非営利・無料・無報酬の3条件を満たす場合や、個人向けサブスクではなく業務専用BGM契約を結んでいる場合は個別の支払いが免除・適法化される。
- 要点3:無断使用には最大10年の懲役や損害賠償などの重い法的罰則があり、支払時の源泉徴収(原則10.21%)や正しい勘定科目での仕訳が必須となる。
【2026年最新】YouTube・店舗BGM・イベントの著作権使用料相場と計算方法の全貌
著作権使用料は、利用する著作物の種類、利用形態(演奏・上映・公衆送信・録音など)、利用規模によって細かく規定されています。国内の音楽著作権管理の大半を担う一般社団法人日本音楽著作権協会(JASRAC)や株式会社NexToneなどの管理事業者は、それぞれ文化庁に届け出た使用料規程に沿って算出しています。
多くの事業者が気になるJASRAC著作権使用料相場は、例えば一般的な飲食店や美容室(床面積500㎡以下)でBGMを流す場合、年額6,000円(税別)の定額制が基本です。一方で、入場料を徴収するコンサートやライブイベントでは「入場料の最高額 × 収容定員 × 規定の掛率(1〜3%程度)」といった著作権使用料計算方法が適用され、イベントの規模に比例して変動します。
インターネット上の動画配信におけるYouTube著作権使用料支払いに関しては、YouTube運営母体であるGoogleがJASRACおよびNexToneと包括的な利用許諾契約を締結しています。そのため、一般のクリエイターが自分で演奏・歌唱した動画を投稿する場合、個人が直接JASRACへ使用料を支払う必要はありません。プラットフォーム側から広告収益の一部が管理事業者へ分配される仕組みが整っています。ただし、CD音源そのものをBGMとして無断で流す場合は、作詞・作曲者の権利(著作権)とは別に「原盤権(著作隣接権)」の許諾が必要になる点には厳重な注意が求められます。

【徹底比較】主要シーン別の著作権使用料と免除条件一覧
ビジネスの現場で発生する代表的な利用ケースごとに、発生する費用の目安と適法に利用するための条件をまとめました。
| 利用シーン | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 店舗・施設BGM (カフェ・サロン・小売店) | 床面積500㎡以下の小規模店舗の場合、一括契約で年間6,000円(月額換算500円・税別)。 | 年額6,000円〜 (面積区分に応じて逓増) | 業務用BGMアプリ(USEN等)の契約料に著作権料が含まれている場合は個別支払い不要。 |
| YouTube配信 (弾き語り・歌ってみた等) | プラットフォーム包括契約により投稿者の直接負担は0円。広告収益から自動按分。 | 投稿者負担なし (市販音源利用は別許諾) | 原盤(CD音源)をそのまま流す場合はContent ID等で収益没収や動画削除のリスクあり。 |
| 商業イベント・ライブ (入場料あり) | 入場料最高額 × 席数(定員)× 規定料率(1.1%〜3.3%程度)で総額を算定。 | 数千円〜数十万円規模 (動員規模による) | 事前申請と利用楽曲リストの提出が必須。未申請での開催は後日割増請求の対象となる。 |
| 学校行事・福祉施設 (非営利目的) | 著作権法38条1項に該当する場合、申請・支払いの義務が全額免除される。 | 0円(完全免除) | 「非営利」「観客から料金を取らない」「出演者に報酬を払わない」の3条件を同時充足が必須。 |
実務で特に相談が多い店舗BGM著作権使用料免除については、テレビやラジオの通常放送を受信機1台でそのまま店内に流すケース(家庭用受信装置に該当する場合)や、完全に著作権が消滅したクラシック音楽、あるいは権利フリーを明記した専用音源を使用している場合に限り、JASRAC等への許諾手続きが不要となります。
音楽著作権使用料徴収の仕組みとJASRAC・NexToneの役割
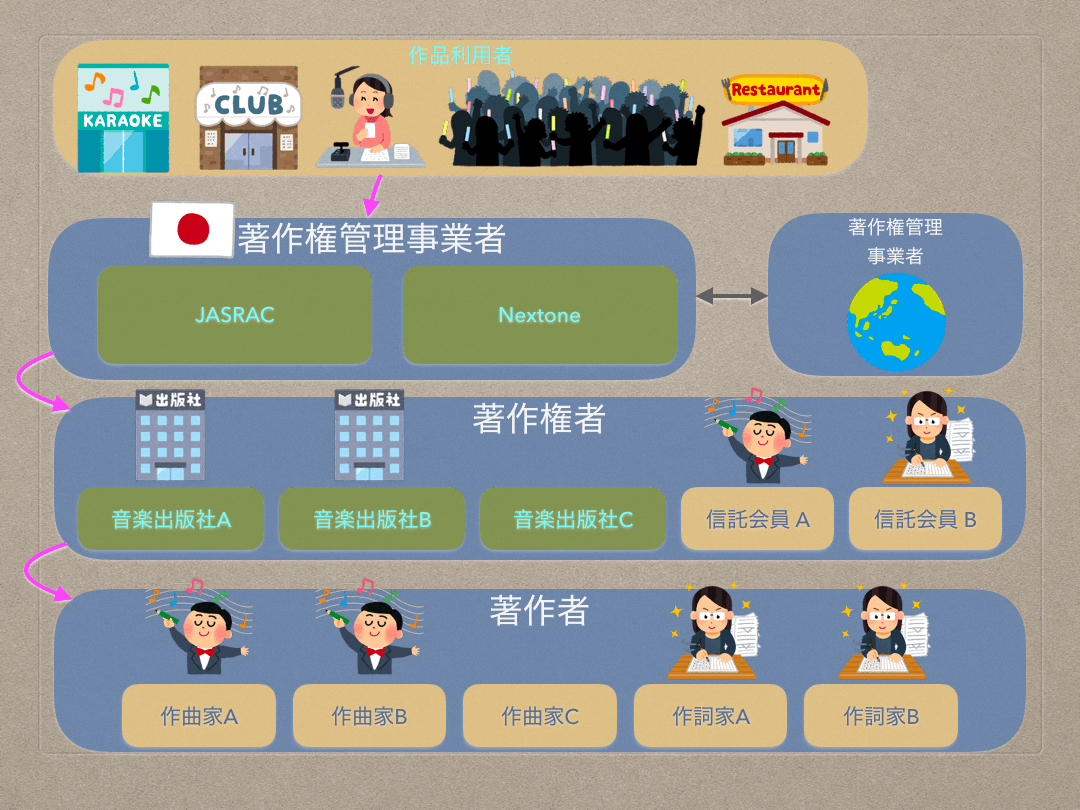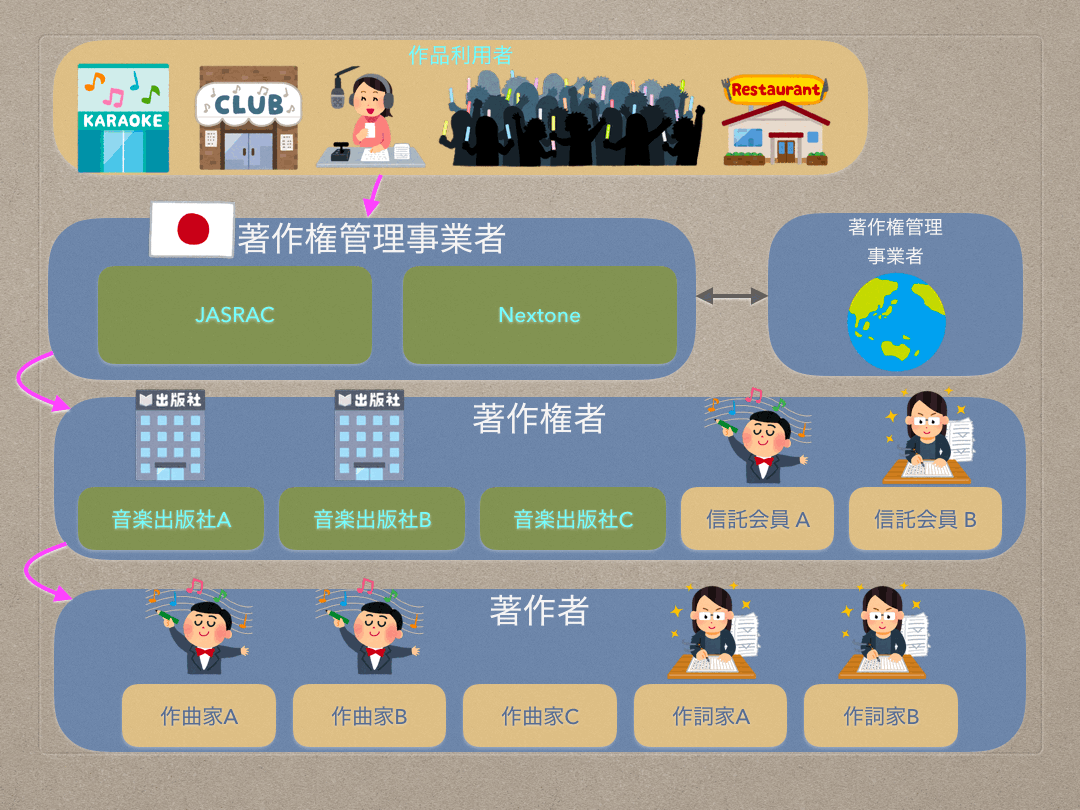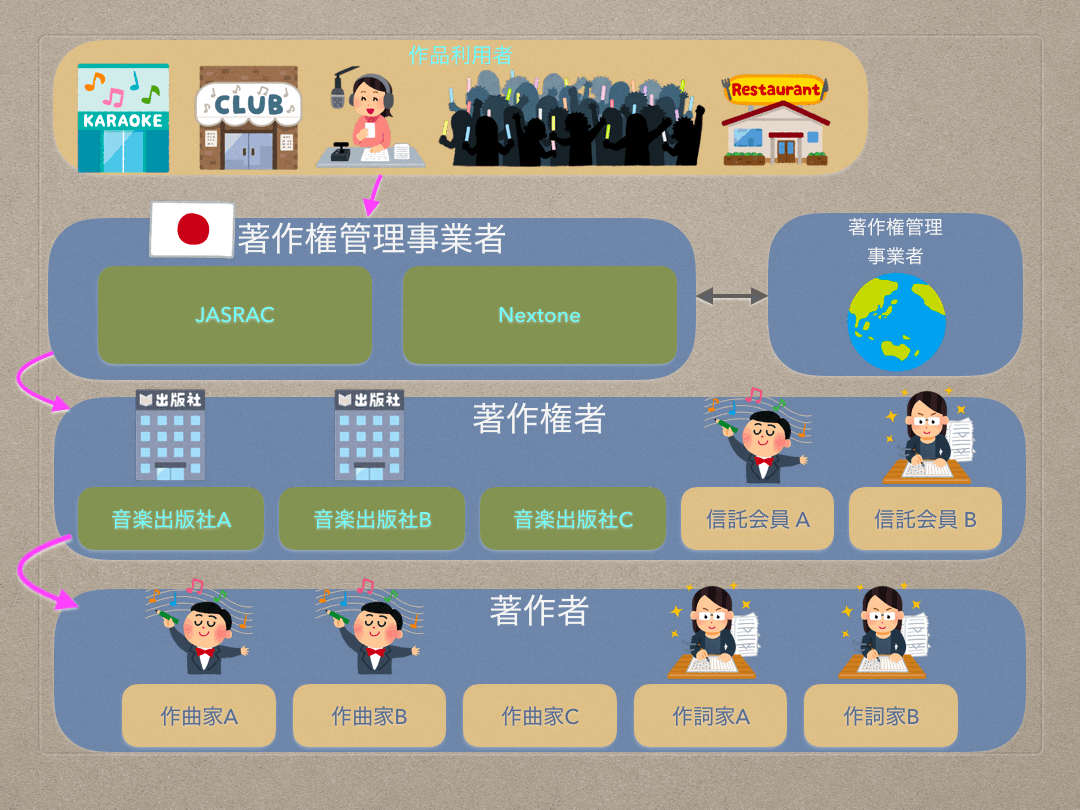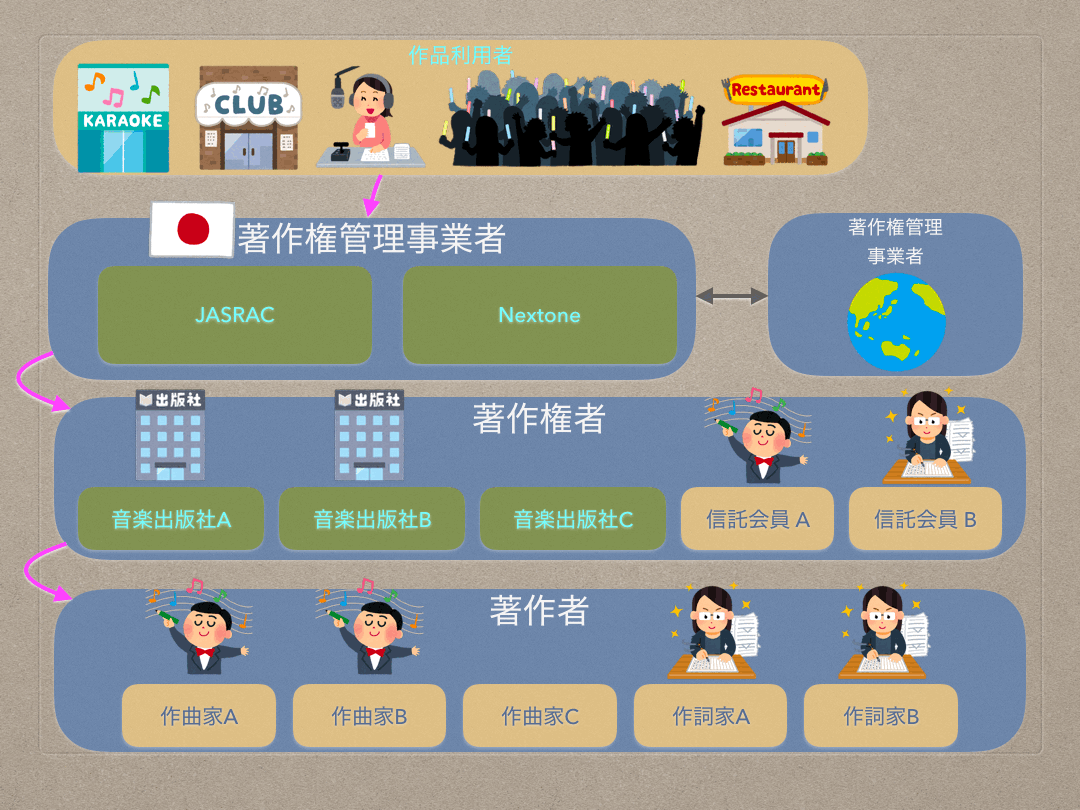
国内における音楽著作権使用料徴収の仕組みは、作詞家・作曲家・音楽出版社から権利の信託や管理委託を受けた「著作権等管理事業者」が仲介することで成立しています。日本国内では、歴史あるJASRACに加え、2000年代以降の市場開放によって急成長した著作権等管理事業者NexToneの2社が市場の大部分を二分しています。
NexToneはデジタル配信やYouTubeにおける権利マネジメントに強みを持っており、人気アーティストの楽曲管理がJASRACからNexToneへ移行するケースも増えています。利用者が楽曲を使う際は、その楽曲がどちらの事業者によって管理されているかを公式データベース(J-WIDやNexTone検索システム)で確認し、それぞれの規程に従って申請を行うのが基本フローです。
この徴収と分配のルールは、文化庁著作権ガイドラインや「著作権等管理事業法」に基づいて厳格に運用されており、徴収された使用料から所定の管理手数料(約3%〜15%程度)を差し引いた全額が、作品の権利者へと定期的に分配されます。
【実態検証】現場で多発する未払いトラブルと著作権侵害損害賠償判例
「小規模な個人事業主だからバレないだろう」という安易な判断は、極めて危険です。JASRACをはじめとする管理事業者は全国の商業施設や飲食店に対して定期的な巡回調査や情報収集を行っており、無許諾利用が判明した場合は段階的な督促が行われます。
督促を無視し続けた場合に科される著作権使用料未払い罰則および民事上の責任は甚大です。民事面では、過去の利用期間に遡って使用料相当額が請求されるだけでなく、不法行為に基づく損害賠償が請求されます。実際の著作権侵害損害賠償判例においても、長期間にわたり無許諾でBGMを流し続けた店舗に対し、正規使用料に遅延損害金や割増分を加えた百数十万円規模の支払いを命じる判決が確定しています。
さらに、悪質な無断利用に対しては刑事責任も規定されており、著作権法第119条に基づき「10年以下の懲役もしくは1000万円以下の罰金(またはその両方)」、法人の場合は「最大3億円の罰金刑」が科される可能性があります。ネット上のコミュニティや知恵袋などでも「突然JASRACから警告状が届いたがどうすればいいか」という相談が絶えませんが、放置して裁判へ発展する前に速やかに正規の手続きへ移行することが現場の実務では鉄則です。
実務担当者必見|著作権使用料の勘定科目仕訳と源泉徴収税率のルール
企業や個人事業主が著作権使用料を支払う、あるいは受け取る際には、会計処理と税務上の源泉徴収義務を正しく理解しておく必要があります。
まず、企業がJASRACや音源配信サービスに使用料を支払った場合の著作権使用料勘定科目仕訳は、利用目的に応じて以下のように区分するのが一般的です。
- 店舗BGMやサロン演出用:「支払手数料」または「諸会費」「雑費」
- 販売用映像やWeb CMの制作BGM:「外注費」または「売上原価(制作原価)」
- 社内イベントや福利厚生での利用:「福利厚生費」または「会議費」
一方、外部の個人クリエイターへ直接楽曲制作や使用許諾の対価を支払う場合には、所得税法第204条第1項第1号に基づき、支払側が所得税を源泉徴収して国へ納付しなければなりません。個人に対する著作権使用料源泉徴収税率は以下の通り厳格に定められています。
- 1回の支払金額が100万円以下の部分:10.21%(復興特別所得税を含む)
- 100万円を超える部分:20.42%
例えば、個人作家に20万円の使用料を支払う場合、20,420円を差し引いた179,580円を本人の口座へ振り込み、翌月10日までに源泉税を税務署へ納付します。なお、クリエイター個人が事務所を通さずに対価を回収する著作権使用料個人請求方法としては、契約書上で権利の譲渡か利用許諾かを明記した上で、源泉税額・消費税額・支払期日を記載した請求書を発行するのが正式な手順となります。

一般に知られていない盲点とネットの誤解|「非営利なら自由」は本当か?
インターネット上で頻繁に見られる最大の誤解が「利益を出していないイベントや動画なら、どんな音楽も勝手に使って良い」という言説です。しかし、著作権法第38条第1項が定める権利制限規定のハードルは極めて高く設定されています。
非営利利用として著作権使用料が免除されるためには、次の3つの条件をすべて同時に満たす必要があります。
- 営利を目的としないこと(企業のPRや宣伝活動ではないこと)
- 聴衆・観客から料金(名目を問わず)を受け取らないこと
- 出演者・実演者に対して報酬を一切支払わないこと
例えば「入場無料の地域おこしイベント」であっても、出演するゲストミュージシャンに少額でも出演料(謝礼)を支払っている場合は免除要件から外れ、通常の著作権申請と使用料の支払いが必要になります。また、個人で購入したCDや個人向け音楽サブスク(Spotify、Apple Music等)を店舗で流す行為は、利用規約上「私的使用」に限定されているため、著作権法上も規約上も重大な違反となります。
【プロの結論】権利侵害を防ぎ健全な事業運営を維持するための判断基準
事業活動において著作権と向き合う際、最も重要なのは「他者の創作物に対する敬意とビジネス上の適切な境界線(バウンダリー)」を保つことです。知らなかったという理由は法的な免責理由にはなりません。自社の利用形態がどの枠組みに該当するのかを冷静に判断してください。
- 迷わず正規サービスを導入すべきケース:常時店舗を運営する事業者(月額2,000円〜3,000円程度の業務用音楽配信サービスを導入すれば、著作権処理もすべて自動でクリアされます)。
- コストを抑えて安全に運用したいケース:完全著作権フリーを明記した音源ライブラリの活用、または自作音源のみを利用する体制の構築。
- 慎重な事前確認が必要なケース:YouTubeでの企業タイアップ動画や、入場料を徴収するセミナー・展示会での有名楽曲使用(J-WIDやNexToneでの事前の権利確認が必須)。
【著作権使用料】に関するよくある質問(FAQ)
Q1:個人がYouTubeで「歌ってみた」動画を出す場合、JASRACへの直接申請・支払いは必要ですか?
A1:自分でオケを制作するか弾き語りをする場合、YouTubeとJASRAC/NexToneの包括契約により個人での申請・支払いは不要です。ただし、市販CDの音源(カラオケ音源含む)をそのまま背景に流す場合は、原盤権を持つレコード会社等の許諾が必要になります。
Q2:個人契約している定額制音楽配信サービスを店舗のBGMとして流しても良いですか?
A2:法律上および規約上、利用できません。個人向けサブスクは「私的使用」に限定されており、店舗等の公共空間で流すと演奏権の侵害および利用規約違反となります。必ず店舗向けの業務専用音楽配信サービスを契約してください。
Q3:JASRACから店舗に突然の請求連絡が来ました。どう対応すべきですか?
A3:請求を無視して放置すると法的手続きに移行するリスクがあります。まずは店内でどのような音源をどのような機器で流しているか実態を確認し、速やかに担当窓口へ連絡して相談・正規許諾の手続きを進めてください。
Q4:フリー音源サイトの曲なら商用利用でも一切著作権使用料はかかりませんか?
A4:サイトごとの利用規約(ライセンス)によって異なります。「完全商用無料・クレジット不要」のサイトもあれば、「非商用のみ無料・商用は有料」「クレジット表記必須」などの条件が設定されているサイトもあります。利用規約を必ず確認してください。
まとめ:2026年以降の著作権コンプライアンスと失敗しないための判断基準
コンテンツのデジタル化や配信プラットフォームの多様化に伴い、著作権の管理体制は年々厳格化・自動化されています。かつてのような「見逃されていたグレーゾーン」はテクノロジーの進化とともに急速に消滅しつつあります。
正当な著作権使用料の支払いは、決して単なるコストではなく、優れたコンテンツを生み出し続けるクリエイターへの正当な投資であり、事業者を法的リスクから守るための不可欠なコンプライアンス対策です。適切なルールを正しく理解し、透明性の高いクリアな運営を徹底していきましょう。 (出典: 著作権使用料(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
