著作権使用料の相場と計算式!無断利用の賠償額と2026年最新規約
SNSや動画配信プラットフォームの普及により、個人クリエイターから一般企業まで、誰もがコンテンツを発信できる時代となりました。その一方で、BGMやイラスト、記事テキストなどを利用する際に避けて通れないのが「著作権使用料」の取り扱いです。「少し拝借しただけ」「非営利だから大丈夫」といった誤った認識のまま他人の著作物を使用し、後から数十万円から数百万円規模の損害賠償請求を受けるトラブルが後を絶ちません。
知的財産の保護と適切な対価の支払いは、2026年のコンテンツビジネスにおいて最重要のコンプライアンス課題です。JASRACやNexToneへの正しい支払い手順、YouTubeにおけるライセンスの仕組み、イラストや写真の相場、さらにはAI生成時代の新基準まで、現場のプロが知るべき実務知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:著作権使用料の相場は用途ごとに明確化されており、店舗BGMなら年額6,000円〜、商用イラストは3万〜30万円前後が一般的な基準値。
- 要点2:無断利用が発覚した場合、著作権法第114条に基づき通常ライセンス料の2〜3倍相当額や逸失利益が高額請求されるリスクがある。
- 要点3:2026年最新ルールではAI学習・生成物や越境プラットフォーム配信への規制強化が進み、適正な権利処理と源泉徴収・確定申告の管理が不可欠。
【ジャンル別相場】著作権使用料の目安とJASRAC・NexToneの計算方法
著作権使用料の算出方法は、対象となる著作物の種類(楽曲、イラスト、写真、文章など)や利用形態(店舗BGM、Web配信、広告物、出版物)によって細かく規定されています。とりわけ音楽分野では、管理団体の定める利用規程に基づいた厳密な計算式が適用されます。
一般社団法人日本音楽著作権協会(JASRAC)におけるJASRAC 著作権料 計算の基本は、「利用形態ごとの定額制」または「売上高・チケット代金に対する定率制」です。例えば、カフェや美容室などの店舗で市販CDや配信音源をBGMとして流す場合、店舗面積500平方メートル以下であれば年額6,000円(税別)の定額料金で包括契約が結べます。一方、入場料を徴収する有料コンサートでは「入場料金 × 定員数 × 80% × 規定料率(数%)」といった計算式が用いられます。
また、デザイナーやイラストレーターに依頼するイラスト 著作権使用料 目安としては、制作費(基本ギャランティ)とは別に、使用媒体や期間に応じた商用利用 ロイヤリティ 料金が発生するのが通例です。カットイラスト1点につきWeb単媒体利用で1万円〜3万円、全国展開する広告やパッケージのメインビジュアルであれば10万円〜50万円以上が相場となっています。
| 対象分野 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 店舗・施設BGM(音楽) | 床面積500㎡以下:年額6,000円(月額換算500円) | JASRAC等の包括契約に基づく定額支払い | 少額ゆえに未契約放置のリスクが極めて高い。事前申請が必須。 |
| Web動画・広告用イラスト | 制作費の約20%〜100%相当(二次利用料として加算) | 媒体ごとに3万〜30万円(買い取り時は別体系) | 「買い切り」と「ライセンス許諾」の契約書面の曖昧さが紛争の火種。 |
| 商用写真・ストックフォト | 1点あたり月額サブスク数千円〜単品3万〜10万円 | ロイヤリティフリー(RF)またはライツマネージド(RM) | 拡張ライセンス(グッズ化等)の規約見落としによる違反が多発。 |
| Webストリーミング配信 | プラットフォーム売上高の3.5%〜5.0%程度 | インタラクティブ配信規程による月次・年次清算 | YouTube等提携先はPF側包括処理だが、自社サーバー配信は直接契約が必要。 |

【比較検証】JASRACとNexToneの違い|文化庁の管理事業法から見る選択基準
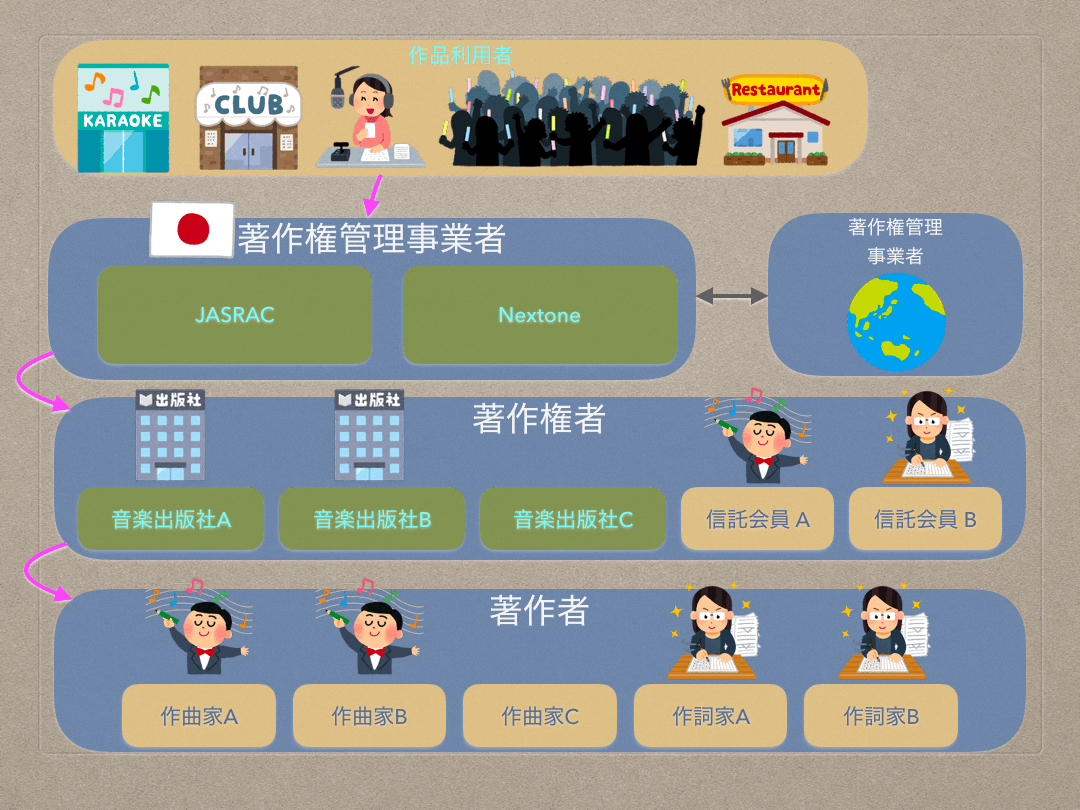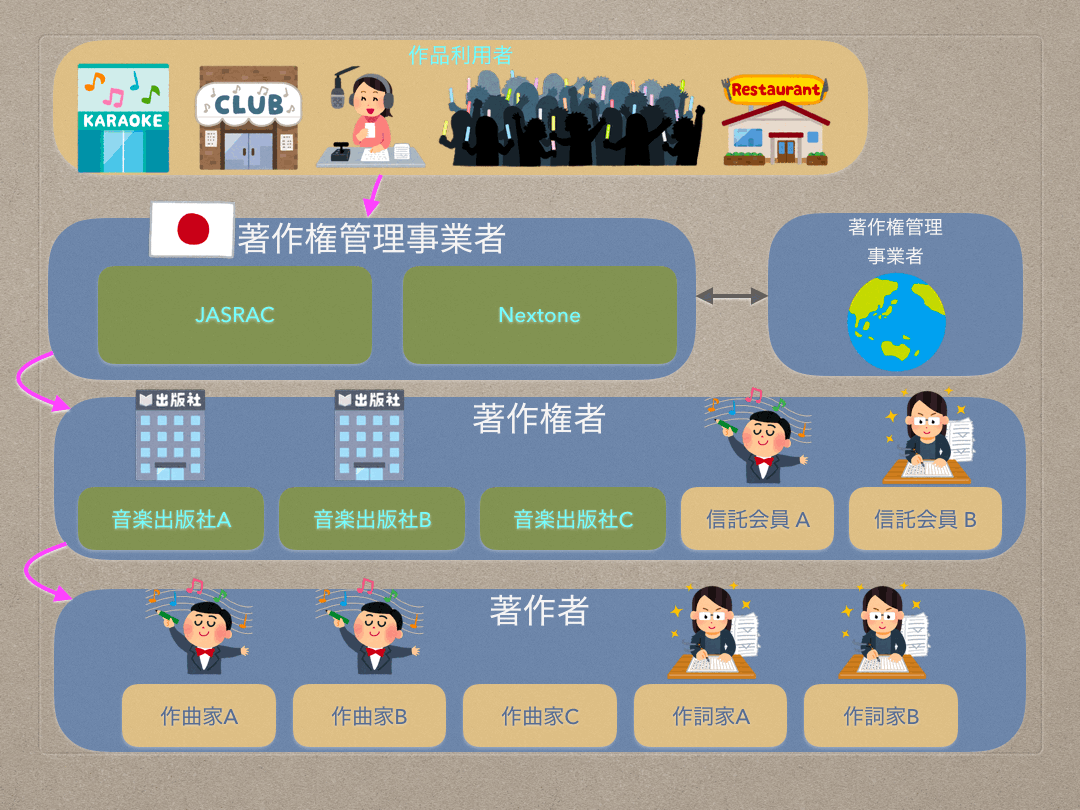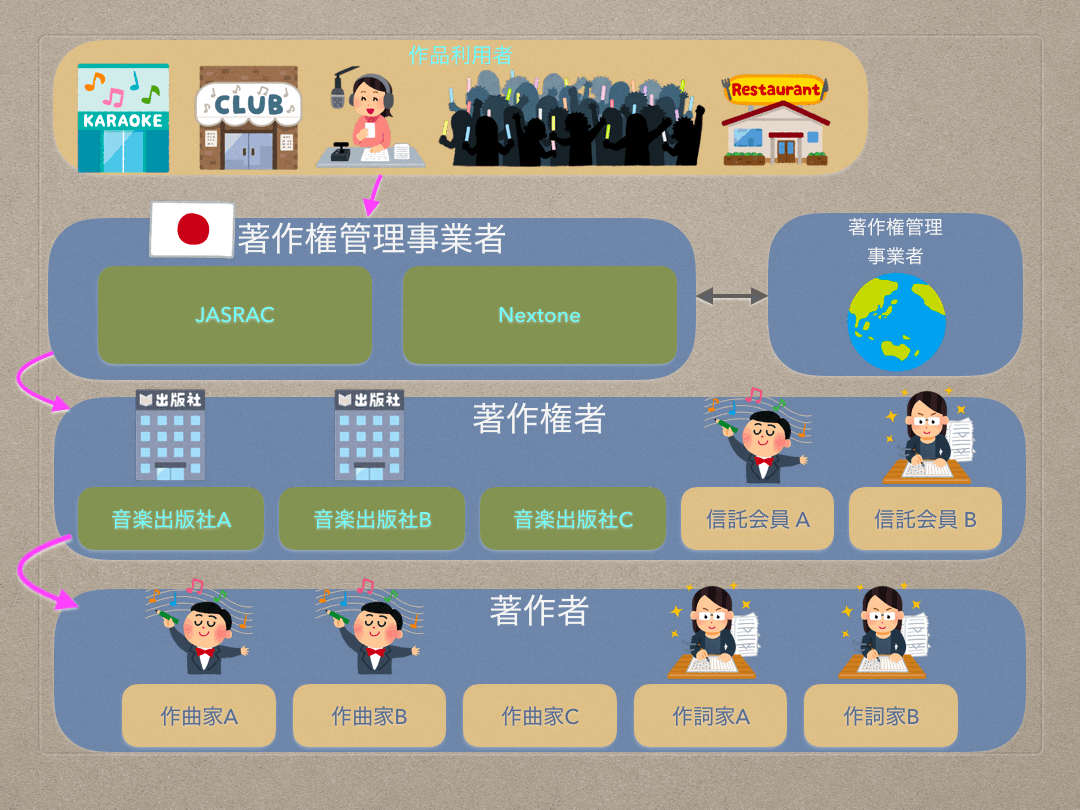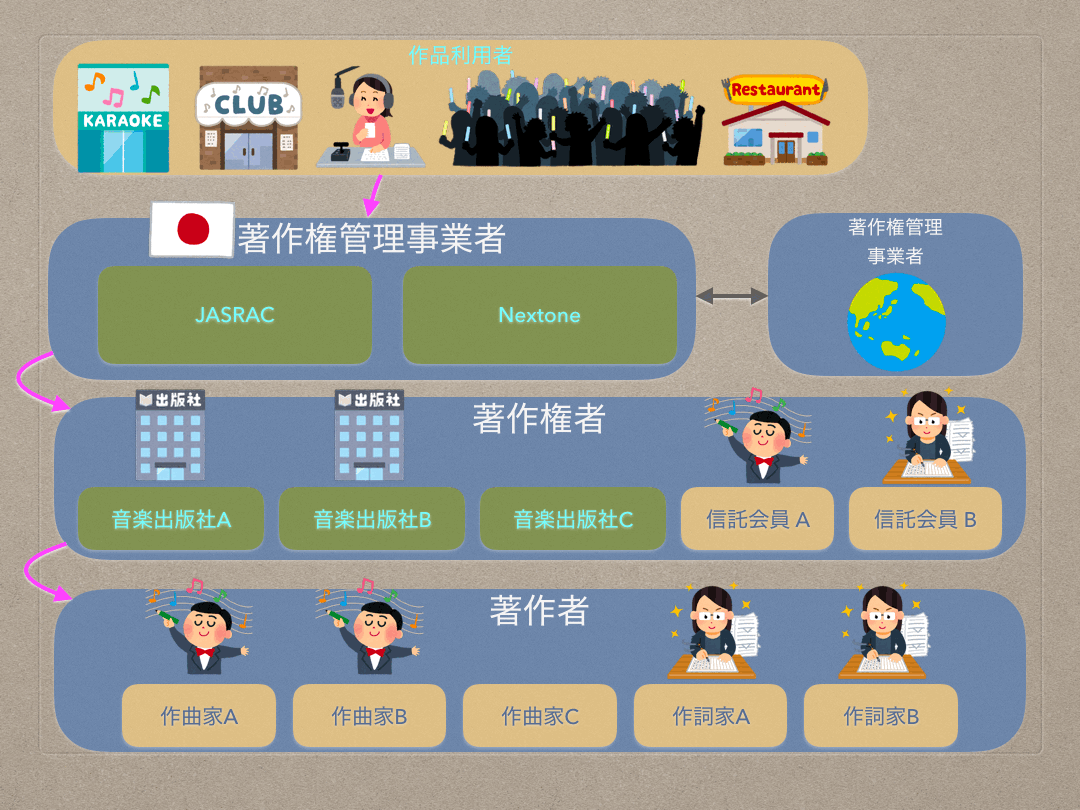
日本国内の音楽著作権管理は、長らくJASRACによる事実上の独占状態が続いていましたが、2001年に施行された文化庁 著作権等管理事業法によって参入が自由化されました。現在、その対抗軸として急成長しているのが株式会社NexTone(ネクストーン)です。両者の特性を把握することは、楽曲を利用する側・権利を預ける側の双方にとって欠かせない視点です。
NexTone JASRAC 比較を行うと、管理体制や得意分野に明確な差異が見受けられます。
- JASRAC(日本音楽著作権協会):国内楽曲の圧倒的シェアを保持。テレビ・ラジオ放送、カラオケ、飲食店BGM、生演奏など、アナログからデジタルまで網羅的な徴収ネットワークとインフラを構築している。
- NexTone(ネクストーン):デジタル配信、YouTube等の動画プラットフォーム、ゲーム音楽、特定の大手レコード会社・芸能事務所の楽曲管理に強みを持つ。管理区分を柔軟に選べる契約形態がクリエイターから支持を集める。
音楽を利用する企業や店舗は、流したい楽曲が「どちらの管理団体に信託されているか」を専用データベース(JASRACの「J-WID」やNexToneの作品検索システム)で確認し、個別に音楽 著作権使用料 支払いの手続きを行う必要があります。両方の楽曲を取り扱う場合は、双方との契約が求められる点に留意しなければなりません。
【YouTube&SNSの仕組み】動画配信における著作権料支払いとContent IDの実態
個人YouTuberや企業の公式チャンネル運営者が直面しやすいのが、「動画内で使用するBGMや歌唱音源の権利処理」です。YouTubeにおけるYouTube 著作権使用料 仕組みは、プラットフォーム側と管理団体との包括許諾契約によって成り立っています。
YouTubeはJASRACおよびNexToneと包括契約を締結しているため、ユーザーが自分で楽器を演奏したり歌ったりした「演奏動画(歌ってみた・弾いてみた)」を投稿する場合、個別の著作権使用料を支払う必要はありません。プラットフォーム側から管理団体へ包括的な使用料が分配される仕組みが整っているためです。
ただし、ここで最も多くの配信者が陥る落とし穴が「音源の原盤権(録音権)」の存在です。
YouTubeの包括契約でカバーされているのは「作詞・作曲の著作権」のみであり、CDや配信音源そのものの「原盤権」は含まれません。アーティストのオリジナル音源をそのままBGMとして動画に貼り付ける行為は、レコード会社が持つ著作隣接権の侵害に該当します。YouTubeの自動検出システム「Content ID」によって即座に検知され、動画の広告収益が権利者へ全額没収されたり、動画自体の削除およびアカウントへのペナルティ(著作権侵害の警告)が科される仕組みとなっています。
【ネットの誤解を暴く】「著作権フリー」の甘い罠と無断使用による損害賠償請求の真相
インターネット上には「著作権フリー素材」「無料BGM」と謳うサイトが数多く存在しますが、この言葉の法的な意味を正しく理解していないことによるトラブルが急増しています。
そもそも著作権法上、「著作権フリー」という法律用語は存在しません。多くの場合、「著作権は作者に留保されたまま、特定の規約内でのみ利用料を免除する(ロイヤリティフリー)」という意味に過ぎません。「商用利用は別途有料」「クレジット表記が必須」「成人向けコンテンツでの使用禁止」「加工の制限」など、サイトごとに厳格な利用規約が定められています。これらの規約に反して使用した場合、その瞬間に許諾は無効となり、完全な不法行為(無断使用)とみなされます。
また、著作権法第38条には著作権フリー 免除 条件として「営利を目的とせず」「聴衆から料金を受けず」「出演者・演奏者に報酬が支払われない」場合に限り許諾不要とする規定が存在します。しかし、企業のプロモーション動画や、広告収入・投げ銭機能が有効化された個人のSNS・動画配信は、すべて「営利目的」と判断されるため、第38条の免除規定は一切適用されません。
実際に無断使用が発覚した場合、権利者側から著作権侵害 損害賠償 請求が送達されます。著作権法第114条では、損害額の算定基準として「本来得られるはずだったライセンス料相当額」が認められていますが、実際の裁判例や示談実務においては、無断使用に対する悪質性や調査費用を考慮し、通常料金の2倍〜3倍相当額の損害賠償請求が認められるケースが定着しています。1枚の画像を無断でWebサイトのヘッダーに使用しただけで、数十万円の支払いを命じられる事態は決して珍しい都市伝説ではありません。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場のクリエイターや企業の法務担当者を取材すると、知財意識の甘さから思わぬ痛手を負った実態が生々しく浮かび上がってきます。
都内のWebマーケティング会社に勤務する制作ディレクターは、過去の苦い経験を次のように証言します。
「クライアントのPR動画を制作した際、外注した新人クリエイターが海外のフリー音源サイトから無断でダウンロードした楽曲をBGMとして組み込んでいました。公開後わずか3日で権利者側の国際代理人弁護士から通告書が届き、最終的に80万円の和解金を支払うことになりました。公開停止の手間だけでなく、クライアントからの信用失墜は金額以上の大打撃でした。」
また、イラストレーターとして活動する女性は、自身の作品が無断で企業キャンペーンのチラシに使用された際の経緯をこう語ります。
「SNSにアップしていたファンアートが、地方商業施設のイベント告知にそのまま流用されていました。問い合わせると『ネット画像なので自由に使えると思った』と悪びれずに返答され、大きなショックを受けました。弁護士を通じて内容証明郵便を送り、最終的には正規使用料の2.5倍にあたる賠償金を回収しましたが、精神的な疲弊は極めて大きかったです。」
ネット上のコミュニティ(知恵袋やSNS等)でも、「個人ブログだから見逃されると思っていた」「フリー素材と書いてあったのに後から請求書が届いた」といった相談が日常的に投稿されています。デジタルタトゥーとして記録が残る現代において、無断使用の摘発を完全に逃れることは不可能です。

【税務・2026年最新ルール】源泉徴収・確定申告の実務とAI時代の新基準
著作権使用料の授受が発生する際、避けて通れないのが税務処理です。著作権使用料をクリエイター個人に支払う企業、あるいはロイヤリティ収入を受け取る個人事業主は、著作権使用料 確定申告 源泉徴収のルールを正確に遵守しなければなりません。
所得税法に基づき、個人に対する原稿料や著作権使用料の支払い時には、原則として支払額の10.21%(1回あたりの支払金額が100万円を超える部分は20.42%)の源泉徴収税を天引きし、発注側が国に納付する義務があります。報酬を受け取ったクリエイターは、支払調書を元に年間の売上と経費を正しく計算し、確定申告で精算(還付または追加納税)を行います。
さらに著作権使用料 2026年最新ルールとして特筆すべきは、急速に普及した生成AIへの対応と法改正の動向です。文化庁の最新指針では、AIの機械学習段階における著作物の利用(著作権法第30条の4)と、生成・出力段階における「既存著作物との類似性・依拠性」の線引きが厳密化されました。AIを用いて作成した画像や楽曲であっても、特定の著作物の特徴を強く引き継いでいる場合は著作権侵害が成立し、正規の使用料支払いまたは損害賠償義務が生じることが明確化されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
コンテンツ制作におけるコスト管理と法的リスクのバランスを保つため、どのような選択肢をとるべきか、明確な基準を提示します。
- 既存著作物の正規ライセンス許諾(JASRAC/NexTone等)が適している人:
- 誰もが知る有名ヒット曲や著名キャラクターの認知度を活用し、高い集客・ブランディング効果を狙いたい企業・イベント主催者。
- 利用許諾フローが確立しており、月額・年額の所定コストを事業計画に織り込める体制のある事業者。
- 完全オリジナル制作・信頼できる有料ストック素材が適している人:
- 後々の権利関係トラブルや配信停止リスクをゼロにし、永続的に動画や広告コンテンツを自社資産として運用したい発注者。
- 予算が限られており、継続的なロイヤリティ管理や複雑な著作権等管理事業法の手続きを回避したい小規模事業者や個人配信者。
【著作権 使用料】に関するよくある質問(FAQ)
Q1:カフェや飲食店でCDやサブスク音源をBGMとして流す場合、JASRACへの支払いはいくらですか?
A1:店舗面積が500平方メートル以下の一般的な飲食店であれば、年額6,000円(税別)の包括契約で利用可能です。なお、家庭用定額制音楽配信サービス(Apple MusicやSpotifyなど)の規約は「私的使用」に限定されているため、業務用BGMとして店舗で再生することは配信サービス側の規約違反となります。店舗向けBGMサービス(USENやモンスター・チャンネル等)と契約すれば、事業者側がJASRAC等の著作権使用料を一括代行処理してくれます。
Q2:YouTubeで「歌ってみた」動画を投稿して収益化する場合、著作権料の支払いはどうすればいいですか?
A2:YouTubeはJASRACおよびNexToneと包括許諾契約を結んでいるため、自身で伴奏を演奏・打ち込みした音源であれば、別途使用料を支払うことなく収益化が可能です。ただし、CDに収録されているインスト音源(カラオケ音源)や市販音源を無断でそのまま使用すると原盤権侵害になります。自身で音源を作成するか、原盤利用が公式に許可されている音源を使用してください。
Q3:フリー素材サイトの画像をブログに載せていたら、突然高額な請求書が届きました。払わなければいけませんか?
A3:まずは素材サイトの利用規約および請求元の身元を精査してください。規約に「商用利用禁止」「クレジット必須」などの条件があり、それに違反して使用していた場合は著作権侵害が成立し、相応の損害賠償金や使用料を支払う義務が発生します。請求金額が一般的な相場(数万円〜十数万円程度)から著しく逸脱している場合は、弁護士などの専門家に相談し、適正額での示談交渉を行うことを強く推奨します。
Q4:フリーランスとして著作権使用料を受け取りましたが、確定申告で経費計上はできますか?
A4:可能です。著作権使用料は通常「事業所得」または「雑所得」として申告します。制作にかかった機材代、ソフトウェア代、参考資料費、通信費などを適切に経費として計上することで、課税所得を圧縮できます。支払元から発行される支払調書で源泉徴収税額を確認し、確定申告書に正しく転記してください。
まとめ:今後の動向と失敗しないための判断基準
著作権使用料は、クリエイターが創作活動を継続するための正当な対価であり、コンテンツ社会を健全に循環させるための必須インフラです。「知らなかった」「悪気はなかった」という弁明は法的に一切通用せず、無断利用による企業イメージの毀損や金銭的損害は極めて甚大です。
既存の著作物を利用する際は、必ず管理団体や権利元の許諾条件を確認し、正規の申請手続きを踏むことが鉄則です。自社のコンテンツ運用の透明性を高め、適切な権利処理を徹底することが、2026年以降のビジネスにおける最強のリスクヘッジとなります。 (出典: 著作権 使用料(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
