著作権料の相場と仕組み徹底解説!店舗BGMや配信の盲点と罰則
店舗で音楽を流したり、YouTubeやSNSで動画を公開したりする際、避けて通れないのが「著作権料」の扱いです。デジタル配信が一般化した現在、個人クリエイターから中小店舗のオーナーまで、日常的なコンテンツ利用の中で意図せず著作権トラブルへ巻き込まれるケースが後を絶ちません。「知らなかった」という理由だけで済まされず、後から高額な使用料の請求や法的措置を受ける現場も少なくありません。
音楽の利用において、どのような基準で支払い義務が生じ、具体的にいくらのコストが発生するのか。本稿では、JASRACやNexToneといった管理事業者の最新動向、YouTube配信や店舗BGMの相場、未払いによる罰則、さらに会計・税務上の処理まで、現場目線で分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:音楽やコンテンツの公衆送信・演奏には法的な支払い義務があり、店舗BGMや商用配信では年額数千円〜数万円規模の著作権料相場が設定されている。
- 要点2:「著作権フリー」と謳う音源でも商用利用規約違反によるトラブルが多発しており、JASRACだけでなくNexToneの管理楽曲やプラットフォームの包括契約範囲の把握が不可欠。
- 要点3:無断利用や未払いを放置すると10年以下の懲役または1000万円以下の罰金という刑事罰や損害賠償請求に発展するため、適切な許諾手続きと勘定科目での経理処理が求められる。
【2026年最新】著作権料の基本構造と「音楽著作権」と「印税」の決定的な違い
コンテンツを扱う上でまず整理しておくべきなのが、「音楽著作権」と一般に呼ばれる「印税」の構造的な違いです。日常会話では同義として使われがちですが、権利の所在と金流には明確な区分が存在します。
音楽著作権は、作詞家や作曲家が創作した楽曲そのもの(メロディや歌詞)を守る権利です。一方、CDなどの音源に吹き込まれた歌声や演奏を保護するのが、レコード会社や実演家に認められた「著作隣接権」です。これらを利用する対価として支払うものが著作権使用料であり、管理事業者やレコード会社を経由して権利者へ分配される報酬の俗称が印税にあたります。
音楽を利用する際の著作権料 支払い義務 基準は、著作権法第22条(演奏権)や第23条(公衆送信権)などに明確に規定されています。「営利を目的とせず」「聴衆から料金を受け取らず」「出演者等に報酬を支払わない」という3つの要件をすべて満たさない限り、原則として権利者の許諾と利用料の支払いが必要です。店舗でのBGM再生やWeb上での動画配信は、この非営利・無料要件から外れるため、正規の手続きを踏まなければなりません。

【利用シーン別】YouTube配信から店舗BGMまで!著作権料の相場と仕組み
著作権料の金額や徴収の仕組みは、利用するプラットフォームやシチュエーションによって大きく異なります。代表的な利用シーンにおける計算方法と費用の相場を見ていきましょう。
1. YouTube著作権料の仕組みとクリエイターへの影響
YouTubeなどの動画共有プラットフォームは、JASRACやNexToneと包括的な利用許諾契約を締結しています。そのため、一般ユーザーが自ら演奏・歌唱した「歌ってみた」やカバー演奏動画を投稿する場合、個別に著作権使用料を支払う必要はありません。
ただし、市販のCD音源やサブスクリプション配信音源をそのままBGMとして動画に貼り付ける行為は、著作隣接権の侵害に該当します。YouTubeの自動識別システム「Content ID」によって権利侵害が検知されると、動画の収益が原盤権保持者へ自動分配されたり、動画のミュートやブロック措置が取られたりする仕組みになっています。
2. 店舗BGMにおける著作権料の相場と手続き
カフェ、美容室、アパレルショップなどの商業施設で市販CDやスマートフォンの音楽を店内BGMとして流す場合、JASRAC等への演奏権使用料の支払いが必要です。店舗BGM 著作権料の計算方法は店舗面積を基準として定められており、一般的な相場は以下のようになります。
小規模な店舗(面積500㎡以下)の場合、JASRACの年額基本料金は6,000円(税別)です。月額換算すると約500円程度ですが、店舗数が増える場合やライブ演奏を行う場合は、座席数やチケット料金に応じた従量制の計算式が適用されます。
【徹底比較】JASRAC vs NexTone|著作権使用料の管理事業者データ分析
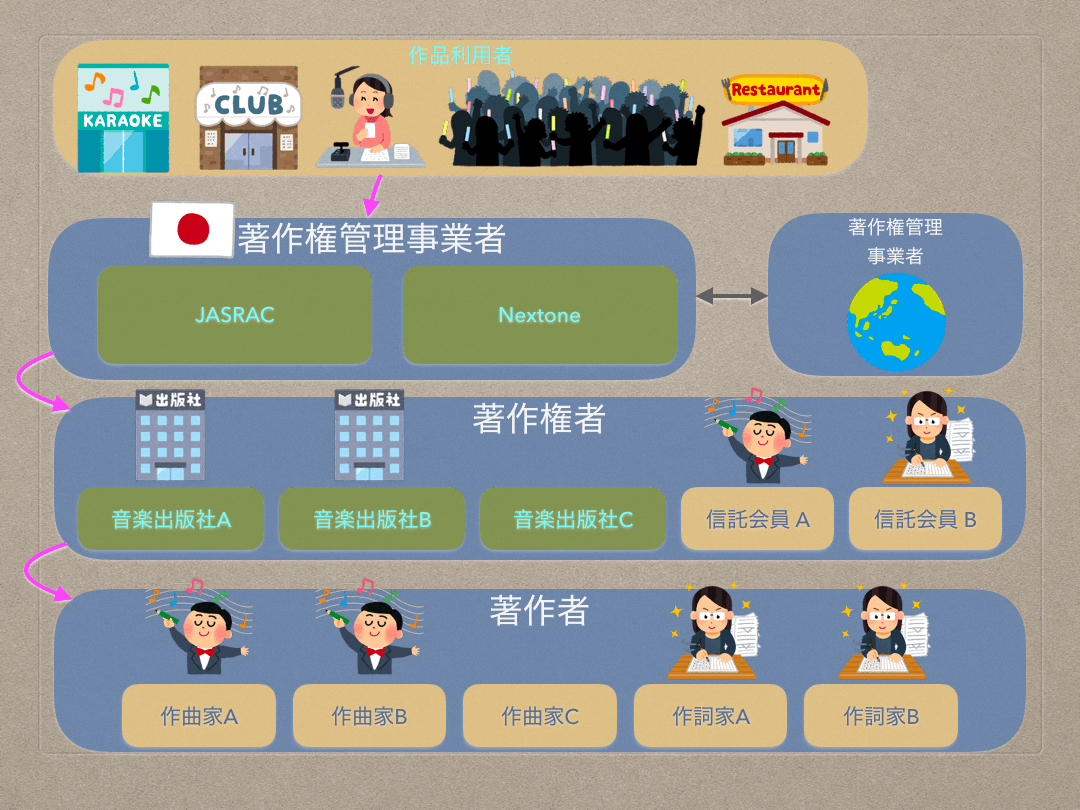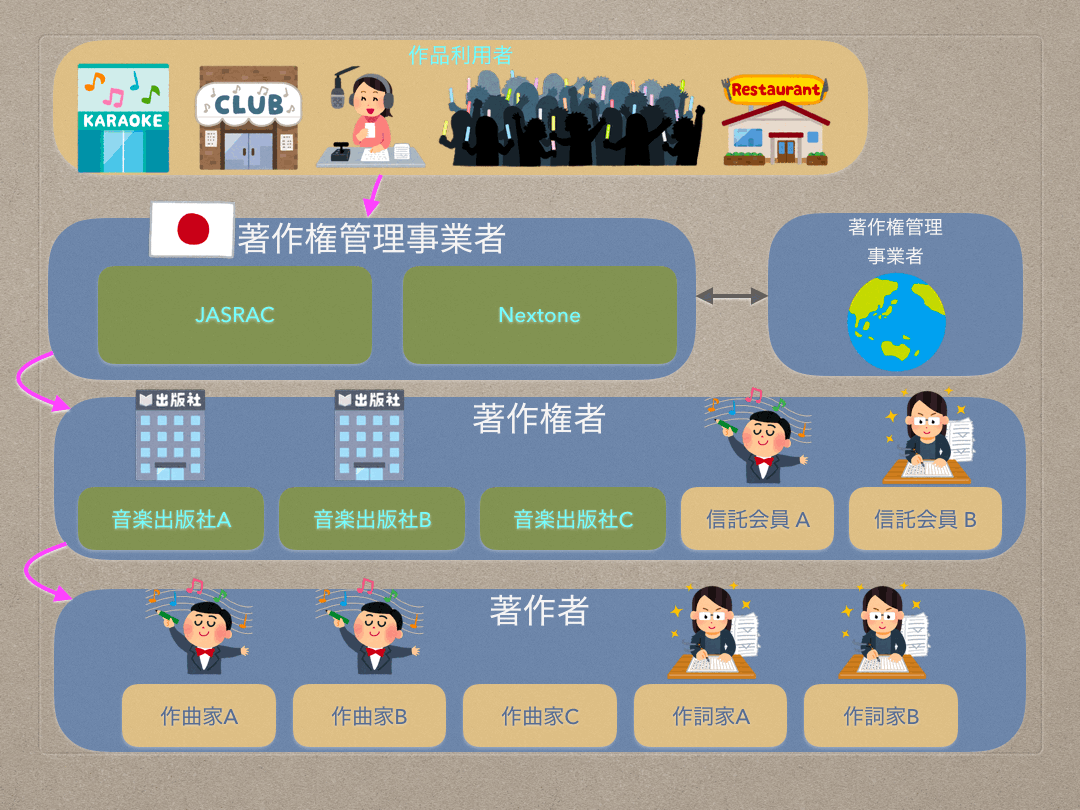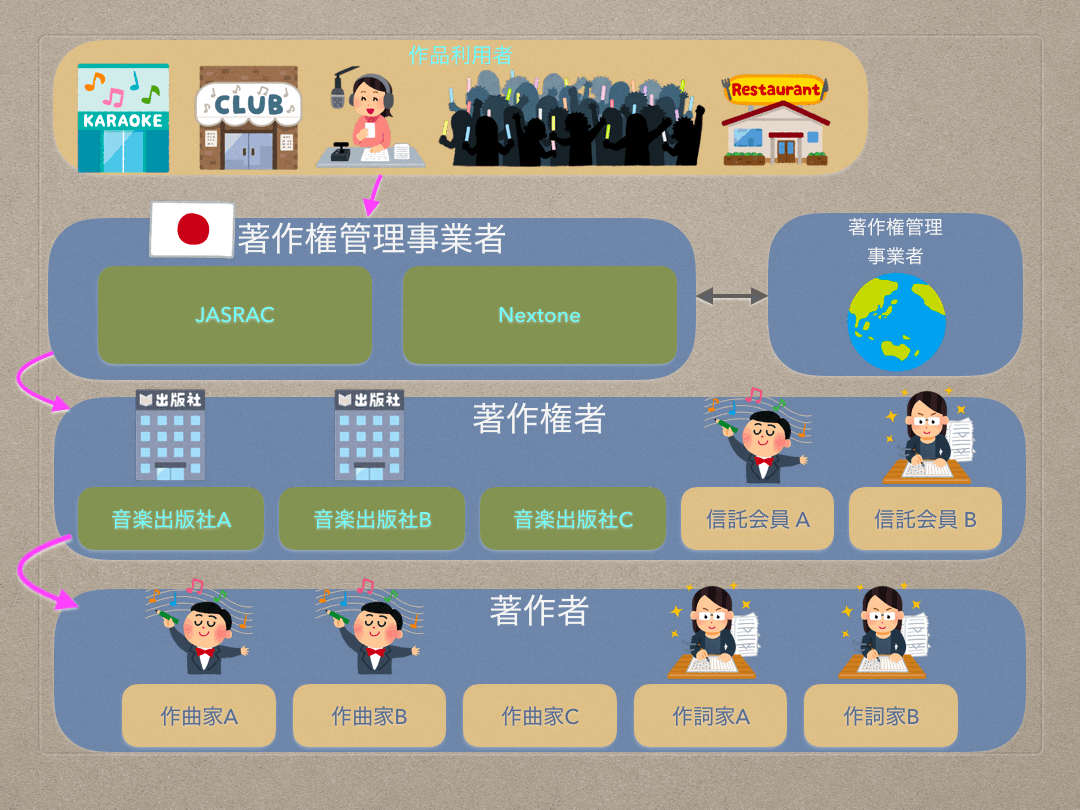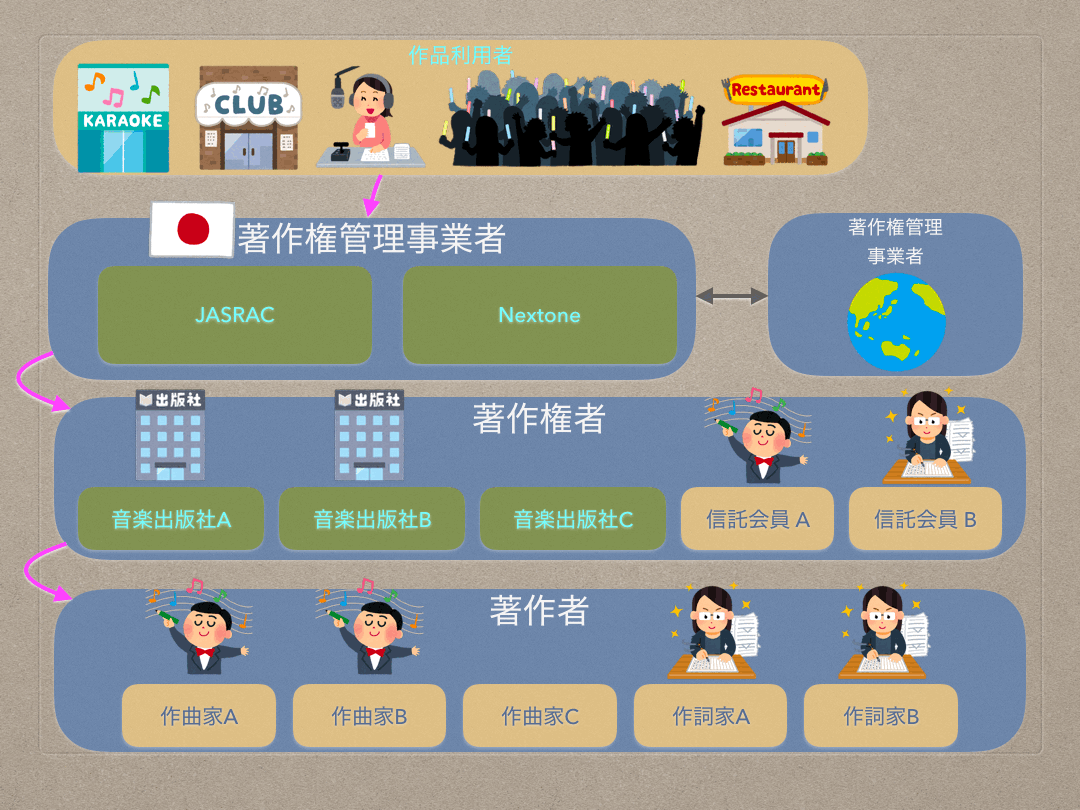
日本の音楽著作権管理は、長年市場を独占してきた一般社団法人日本音楽著作権協会(JASRAC)と、デジタル領域やメジャーアーティストの信託を急速に伸ばしている株式会社NexToneの2大体制となっています。両者の特徴と利用料の仕組みを比較したデータは次の通りです。
| 項目 | JASRAC(日本音楽著作権協会) | NexTone(ネクストーン) | 実務上のポイント・見解 |
|---|---|---|---|
| 組織形態と設立 | 一般社団法人(1939年設立) | 東証グロース上場企業(2000年設立) | 歴史ある非営利団体と機動力の高い民間上場企業の二極化。 |
| 管理楽曲のシェア | 国内シェア大半(約500万曲以上) | 人気メジャー楽曲・配信ヒット曲を中心に急伸 | 楽曲検索(J-WID / 作品検索データベース)での事前確認が必須。 |
| 店舗BGM利用料(年額) | 500㎡以下:6,000円(税別) | JASRACと同水準の規定に準拠 | 店舗専用のBGM配信サービスを利用すれば一括処理が可能。 |
| デジタル配信・YouTube | プラットフォーム包括契約を締結 | プラットフォーム包括契約+権利者への細かな分配 | 動画の商用タイアップ時は両団体への申請要否を確認。 |
音楽を利用する側から見ると、流したい楽曲がJASRAC管理なのかNexTone管理なのかによって窓口が分かれます。両団体の作品データベースで検索を行い、管理事業者を特定した上で適切な許諾手続きを行うことが実務上の鉄則です。
【実態検証】「知らなかった」では済まない!著作権料の未払い罰則と現場トラブル
現場の取材やネット上の相談コミュニティで頻繁に見られるのが、「個人店だから請求されないと思っていた」「サブスクの個人アカウントで店内BGMを流していたら警告書が届いた」というトラブルです。
実際、JASRAC等の管理事業者は全国の商業施設や飲食店に対して定期的な調査を実施しており、未払い事業者に対しては民事上の損害賠償請求や不当利得返還請求を行います。さらに、悪質な無断利用を続けた場合には、著作権法第119条に基づき「10年以下の懲役もしくは1000万円以下の罰金(法人の場合は最大3億円の罰金刑)」という極めて重い刑事罰が科される法的リスクがあります。
現場のオーナーからは「突然数年分の使用料を一括請求されて資金繰りに影響が出た」という証言も聞かれます。過去に遡って使用料が請求された場合、未払い期間に応じた遅延損害金が上乗せされることもあるため、早期の手続きが不可欠です。
一般に知られていない盲点とネットの誤解|著作権フリー音源の商用利用リスク
近年、費用削減のために「著作権フリー音源」を活用する事業者が増えています。しかし、ここにも多くの落とし穴が存在します。
1. 「著作権フリー=完全無料・著作権放棄」という誤認
「著作権フリー」という言葉は、著作者が権利を放棄した「パブリックドメイン」を意味するとは限りません。多くの場合、「所定の規約範囲内であれば、追加の著作権使用料を支払わずに利用できる」というロイヤリティフリー(Royalty-Free)を指しています。
そのため、規約で「クレジット表記の必須」「公序良俗に反する動画での使用禁止」「放送・広告用途での追加料金」などが定められている場合、それに違反すると通常の著作権侵害と同様に扱われます。特に、フリー音源サイトの規約改定によって商用利用が禁止されるケースもあるため、利用時の利用規約(ToS)の保存と確認が重要です。
2. 著作権使用料の勘定科目と確定申告の実務
ビジネスで発生した著作権料の会計・税務処理についても正しい知識が求められます。事業者がBGMや素材使用料として支払った著作権料の勘定科目は、用途に応じて以下のように仕訳します。
- 店舗BGMや業務用音源の定期利用料:「支払手数料」または「通信費」
- Webサイトや動画制作のための単発音源購入:「外注費」または「広告宣伝費」
- 自社製品・出版物への組み込みライセンス:「売上原価(外注加工費)」
また、クリエイター側が著作権使用料を受け取る場合の確定申告にも注意が必要です。著作権の使用料収入は原則として「雑所得」または「事業所得」に該当し、支払元から10.21%(100万円を超える部分は20.42%)の源泉徴収が行われて支払われます。確定申告時には、源泉徴収票や支払調書を確認し、源泉徴収税額を適切に控除申告しないと税金の二重払いになってしまうため、正確な帳簿付けが欠かせません。

【プロの結論】法的リスクをゼロにする選択基準とトラブル回避の鉄則
著作権リスクを最小限に抑えつつ、コストパフォーマンス高く音楽やコンテンツを活用するための判断基準を提示します。
著作権管理事業者と直接契約すべき人・企業
- ヒット曲や有名アーティストの楽曲を直接流したい店舗・イベント主催者:正規の許諾手続きを取り、JASRAC/NexToneに直接申請するのが最も確実です。
- ラジオ放送やTVCMなどマスメディア向け広告を展開する事業者:権利関係をクリアにするための専門クリアランス部門を通じた正規契約が必須となります。
店舗向けBGM配信サービスやフリー素材を活用すべき人
- 個別の申請手続きや管理コストを省きたい中小規模店舗:月額2,000〜4,000円程度で著作権処理がパッケージ化された「店舗専用BGM配信サービス(USEN、モンスター・チャンネルなど)」の導入が最も安全で経済的です。
- 動画制作のコストを抑えたいYouTube投稿者・小規模事業者:商用利用が明記された信頼性の高いストックミュージックサービス(DOVA-SYNDROME、Audiostock、Artlist等)を利用し、規約を厳守して運用するのが賢明です。
【著作権料】に関するよくある質問(FAQ)
Q1:店舗で個人のApple MusicやSpotifyなどのサブスク音楽を流すのは違法ですか?
A1:契約違反および著作権法違反のリスクがあります。個人向けサブスクリプションサービスの利用規約は「私的使用」に限定されており、店舗等の公共空間で再生することは認められていません。仮にJASRACへの演奏権使用料を支払っていたとしても、配信事業者側の利用規約違反となり、アカウント停止や損害賠償の対象となる恐れがあります。店舗で流す場合は、業務用として提供されているBGMサービスを利用してください。
Q2:JASRACから店舗へ「音楽利用に関するご案内」の書類が届いたらどうすればいいですか?
A2:放置せず、現在店内で音楽をどのような形態で流しているかを確認した上で回答してください。市販CDやラジオを流している場合は正規の許諾契約手続きを行い、業務用BGMサービスを既に契約している場合は契約情報を提示すれば重複して請求されることはありません。無視を続けると現地調査や法的措置へ進む可能性があるため、速やかな状況確認が推奨されます。
Q3:個人事業主が支払った著作権料は経費として計上できますか?
A3:事業に必要な支出であれば全額経費として計上可能です。店舗BGMの月額・年額費用は「支払手数料」などの科目で処理します。領収書や請求書、契約完了通知メールなどを保存し、税務調査時に事業上の必要性を説明できるように保管しておきましょう。
まとめ:今後の動向と失敗しないための判断基準
音楽やコンテンツの利用環境は年々デジタル化が進み、自動検知システムや権利管理の網はより精密になっています。「少人数だから見つからない」「昔から流しているから大丈夫」という認識は通用しません。
著作権料の仕組みを正しく理解し、正規の許諾を得るか、権利処理済みの業務用サービスを導入することが、結果として最も安価で安全な事業運営につながります。コンプライアンスを守り、クリエイターへの正当な対価を尊重した上で、コンテンツを有効に活用していきましょう。 (出典: 著作権料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
