給料の額面と手取りの違いはなぜ?控除の内訳と2026年早見表
📌 【この記事の重要ポイントまとめ】
- 要点1:額面と手取りの差額は「社会保険料(健康保険・厚生年金・雇用保険等)」と「税金(所得税・住民税)」の法定天引きによるもので、手取りの目安は額面の約75〜85%となる。
- 要点2:額面20万円の手取りは約16万円、額面30万円は約24万円であり、年収が上がるほど累進課税の影響で控除比率が拡大する。
- 要点3:新社会人が直面する「初任給の控除免除」と「入社2年目6月の住民税徴収開始」による手取り逆転現象の構造を理解し、額面ではなく手取りベースでの家計設計が不可欠である。
【真相解明】給料の額面と手取りの違いとは?給与明細から引かれる控除の内訳
給与計算における給料の額面と手取りの違いは、雇用契約上で定められた「総支給額(額面給与)」から、法律に基づいて義務付けられた公的負担金が差し引かれた結果として生じます。総支給額には、基本給だけでなく残業手当、役職手当、住宅手当、通勤手当(非課税枠を除く)などの諸手当が含まれます。
給与明細を開くと確認できる給料から引かれるもの一覧は、大きく分類して「社会保険料」と「税金」の2系統、さらに企業ごとの「福利厚生・社内控除」に分かれます。厚生労働省および国税庁の規定に基づく具体的な社会保険料控除内訳と税金の項目は以下の通りです。
給与明細の控除項目詳細まとめ:
- 健康保険料:病気や怪我の治療費を自己負担3割に抑えるための財源。標準報酬月額に対して都道府県ごとの料率(協会けんぽで約10%)が適用され、労使で50%ずつ折半負担します。
- 厚生年金保険料:将来の公的年金受給のための拠出金。保険料率は18.3%で固定されており、これも会社と労働者が半額(9.15%)ずつ負担します。
- 雇用保険料:失業給付や育児休業給付の財源。一般の事業において労働者負担割合は給与総額の0.6%が基準となります。
- 介護保険料:40歳以上65歳未満の被保険者が対象。健康保険料に上乗せされる形で徴収されます。
- 所得税:その月の給与所得に対して暫定的に課税される国税。扶養親族の人数や社会保険料控除後の金額に応じた「源泉徴収税額表」に基づき天引きされます。
- 住民税:前年の1月1日から12月31日までの所得に対して課税される地方税(一律約10%)。毎年6月から翌年5月にかけて毎月の給料から均等に徴収されます。
これら法定控除に加え、企業によっては労働組合費、財形貯蓄積立金、社宅利用料、退職金積立金などが独自に控除されるケースがあり、最終的に手元に残る金額が「差引支給額=手取り」となります。

【2026年最新】額面・手取り早見表と手取り計算シミュレーション
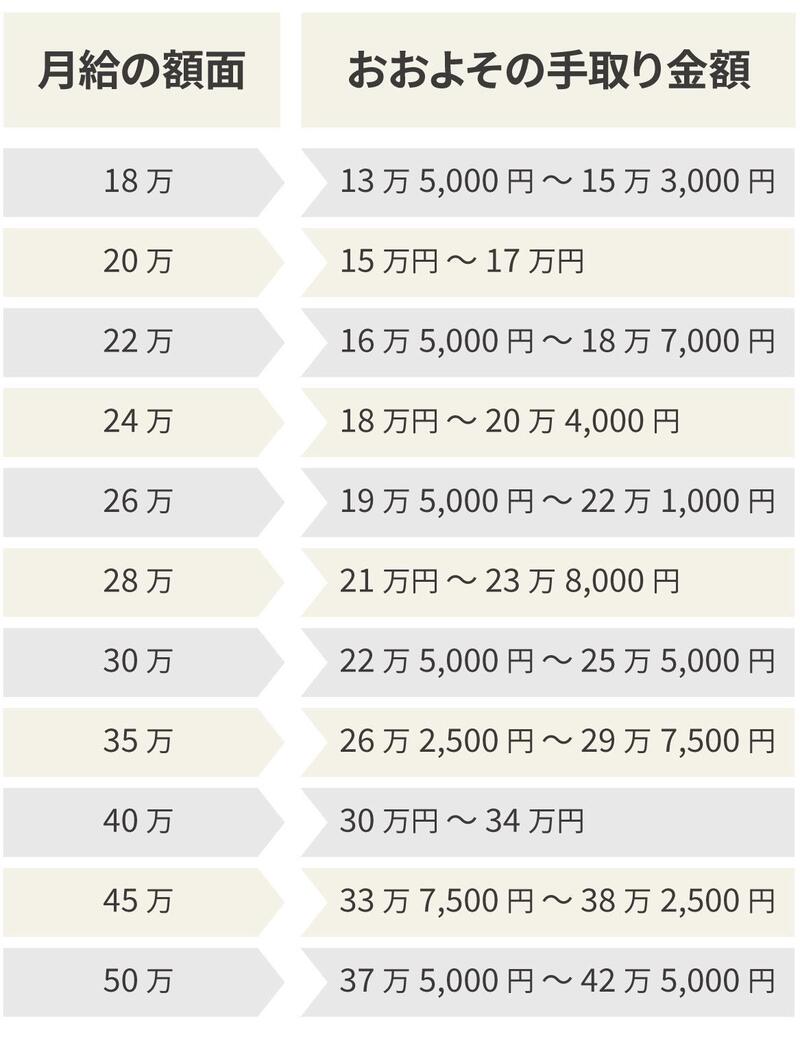
給与水準ごとに「実際にいくら口座に振り込まれるのか」を視覚化するため、単身者(扶養家族なし・40歳未満)を基準とした2026年最新の手取り・額面計算シミュレーションを一覧表にまとめました。額面 手取り 早見表を活用することで、自身の可処分所得の正確なポジションを把握できます。
| 月給(額面) | 社会保険料(合計) | 税金(所得税・住民税) | 実際の手取り額(目安) | 手取り比率 |
|---|---|---|---|---|
| 額面20万円 | 約30,000円 | 約9,500円 | 約160,500円 | 約80.2% |
| 額面25万円 | 約37,500円 | 約14,000円 | 約198,500円 | 約79.4% |
| 額面30万円 | 約45,000円 | 約18,500円 | 約236,500円 | 約78.8% |
| 額面40万円 | 約60,000円 | 約31,000円 | 約309,000円 | 約77.2% |
| 額面50万円 | 約74,000円 | 約47,500円 | 約378,500円 | 約75.7% |
上記の数値が示す通り、額面20万円の手取りは約16万円、額面30万円の手取りは約23.6万〜24万円程度となります。手取り額の簡易的な算出式は「手取り = 額面給与 −(社会保険料 + 所得税 + 住民税)」であり、住んでいる自治体や扶養家族の有無によって微小な変動が生じます。
「手取りは額面の8割」と言われる理由と年収別の落とし穴
巷で広く使われている「手取りは額面の8割」という経験則には、明確な算術的根拠が存在します。一般的なサラリーマンの月給において、社会保険料の合計負担率(約15%)と、所得税・住民税の合計負担率(約5〜10%)を足し合わせると、全体の控除額が給与の約15〜25%に収まるためです。
しかし、この「8割ルール」を盲信することには大きなリスクが潜んでいます。年収が上昇するにつれて手取り比率は段階的に低下していくからです。
日本の税制では、所得が多くなるほど高い税率が課される「超過累進課税」が採用されています。所得税率は課税所得に応じて5%から最高45%まで7段階に分かれており、高年収層になるほど税負担の伸び率が急激に跳ね上がります。
月給20万〜30万円台では手取り率が約78〜80%を維持できますが、月給50万円を超えると75%台に落ち込み、月給100万円(年収1,200万円クラス)では各種所得控除の縮小や配偶者控除の適用除外も重なり、手取り比率は約65〜70%前後まで縮小します。「給料が上がった割に通帳の残高が増えない」と感じる最大の構造的要因は、この累進構造と社会保険料負担の累積にあります。

【実態検証】初任給の額面と手取りの差額の真相|新入社員が直面する「2年目の罠」
新社会人が春に受け取る給与明細には、多くの人が見落としがちな税制上のタイムラグが隠されています。SNSやネットコミュニティでは毎年春から初夏にかけて、「初任給は手取りが多かったのに、次第に減っていった」という当惑の声が多数投稿されます。
この初任給の額面と手取りの差額の真相を紐解く鍵は、「雇用保険・健康保険・厚生年金の控除タイミング」と「住民税の課税ルール」にあります。
多くの企業において、4月に支給される初任給からは前月の勤務実績が存在しないため厚生年金や健康保険が翌月徴収となるケースがあり、さらに所得税のみが引かれることで、4月の手取りは額面の9割以上残ることがあります。
しかし、本当の衝撃は社会人2年目の6月に訪れます。
住民税は「前年の1月1日から12月31日までの所得」に対して課税される後払い方式です。そのため、前年に所得がなかった新卒1年目は住民税がゼロですが、2年目の6月支給分から1年目の給与を基準に計算された住民税(月額約1万〜1.5万円前後)が一斉に天引き開始されます。
この結果、入社2年目で月給が数千円昇給していたとしても、新たに発生した住民税の控除額が昇給額を上回り、「1年目より手取りが減る」という逆転現象(通称:2年目の壁)が発生します。この仕組みをあらかじめ予見していない若手層が、固定費を過大に設定して資金繰りに行き詰まる事例は後を絶ちません。
一般に知られていない盲点と給与明細の誤解を徹底是正
給与と手取りを巡っては、ビジネス現場やネット上で誤った解釈が流布しているケースが目立ちます。代表的な誤解とその真相を客観的事実から検証します。
誤解1:残業代が増えれば、その分だけ手取りもリニアに増え続ける?
残業代が支給されれば総支給額は増えますが、注意すべきは「標準報酬月額の随時改定(4ヶ月目の見直し)」です。4月・5月・6月の給与をベースにその年の社会保険料(定時決定)が決まるため、この時期に残業代を過剰に稼ぐと、その年の9月以降の社会保険料が等級アップによって跳ね上がり、翌年の手取りを長期的に圧迫することになります。
誤解2:手取りを増やすために節税対策は会社員には無意味?
会社員であっても、法的に認められた控除制度を活用することで手取り額の防衛は十分に可能です。具体的には、掛金全額が所得控除となるiDeCo(個人型確定拠出年金)、翌年の住民税・所得税の前払いかつ返礼品を得られるふるさと納税、年間10万円超の医療費を支払った場合の医療費控除などが該当します。これらを適切に確定申告または年末調整に反映させることで、可処分所得を実質的に向上させることができます。
専門家が分析する家計管理の心理学と給料防衛の判断基準
行動経済学や心理学の知見では、人間は「手に入った枠組みの上限まで支出を膨らませる」という傾向が実証されています。これは「パーキンソンの法則」として知られ、給与の額面金額をベースに生活水準(家賃、車のローン、サブスクリプション契約)を設定してしまう人に頻発する心理的トラップです。
また、人間が心の中で資金を用途別に無意識に色分けしてしまう「メンタル・アカウンティング(心の会計)」の観点からも、額面と手取りのギャップを認識しないまま家計を管理することは、将来の貯蓄形成を著しく阻害します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手取り給与を基準とした健全な資産形成において、自身の支出行動を以下の基準で見直すことが推奨されます。
堅実に手取りを最大化・防衛できる人の条件:
- 固定費(住居費・通信費・保険料)の計算を「額面」ではなく「手取りの3割以下」に徹底して収めている人
- 給与明細の「控除合計額」の変動を毎月モニタリングし、突発的な手取り減少に対応できる予備資金を確保している人
- iDeCoやふるさと納税などの公的控除スキームを自発的に学習・実行している人
家計破綻リスクが高く見直しが必要な人の条件:
- 転職時や賃貸契約時に「額面年収」をベースに月々の支払可能枠を算定している人
- 入社2年目や昇給直後に、生活水準を即座に引き上げてしまう人
- 給与明細の手取り振込額しか確認せず、控除項目の内訳や社会保険料率の改定に関心を持たない人
【給料 手取り 額面】に関するよくある質問(FAQ)
Q1:額面20万円の場合、新卒の実際の手取りはいくらになりますか?
A1:扶養家族のない単身者の場合、住民税が引かれない1年目は約17万円前後、2年目以降に住民税が課税されるようになると約16万円前後となります。会社の福利厚生費(組合費や社員旅行積立など)が引かれる場合はさらに数千円下がる場合があります。
Q2:なぜ手取りは給料の額面通りの満額が振り込まれないのですか?
A2:労働基準法および各種社会保険・税法に基づき、国や自治体へ納付する公的保険料(健康保険・厚生年金・雇用保険)と税金(所得税・住民税)を雇用主(会社)が従業員に代わって給与から事前に天引き(源泉徴収)して納付することが義務付けられているためです。
Q3:昇給して基本給が1万円上がったのに、手取りがほとんど増えないのはなぜですか?
A3:昇給によって社会保険料の「標準報酬月額」の等級が1ランク上がり社会保険料負担が増えたこと、さらに超過累進課税によって所得税・住民税の課税額が増えたことが原因です。昇給額の全額がそのまま手取りになるわけではありません。
Q4:会社員が手取りを増やすために今すぐできる合法的な手段は何ですか?
A4:手取りを直接増やす(=税・社会保険料の負担を最適化する)手段としては、iDeCoの拠出による所得控除、ふるさと納税による翌年度住民税の控除適用、年間医療費が10万円(または総所得金額の5%)を超えた際の医療費控除の確定申告が最も効果的で再現性の高い方法です。
まとめ:手取りの構造を理解して2026年を賢く生き抜く
給料における額面と手取りの差額は、単なる「差し引かれた損失」ではなく、国の医療・年金セーフティネットや地方自治体の行政サービスを維持するための公的コストです。しかし、その内訳と計算ロジックを知らないままでは、手元に残る実質的な資産をコントロールすることはできません。
「手取りは約8割」という大枠の感覚を持ちつつも、年収帯ごとの累進負担や2年目の住民税発生といった構造的な変化を把握しておくことが重要です。額面という見かけの数値に惑わされず、手取りという真の実力値に基づいたライフプランと資産形成を実践してください。 (出典: 給料 手取り 額面(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
