給料と手取りの違いはなぜ?額面から2割消える内訳と最新手取り早見表
就職や転職、あるいは毎月の給料日に給与明細を開いた瞬間、誰もが一度は「思っていた金額より大幅に少ない」と息を呑んだ経験があるはずです。雇用契約書や求人票に記載された「月収30万円」という文字を信じて口座を確認すると、実際に振り込まれているのは24万円足らず。この失われた約6万円の行方に、釈然としない思いを抱くのは当然のことです。
このギャップこそが、日本で働くすべての労働者が直面する「給与(額面)と手取りの違い」に他なりません。会社から支払われる総支給額から、なぜ問答無用で約2割もの大金が差し引かれてしまうのか。2026年現在の税制および社会保険制度の最新動向を踏まえ、額面から引かれる控除の真実、年収別の手取りシミュレーション、そして手元に残る現金を確実に防衛するための実践的アプローチを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給料(額面)と手取りの差額はおよそ15〜25%であり、会社員に義務付けられた「社会保険料」と「税金」の法定控除がその直接的原因。
- 要点2:天引きされる内訳は「厚生年金・健康保険・雇用保険」の社会保険3種と、「所得税・住民税」の税金2種から構成される。
- 要点3:2026年における現役世代の負担増を乗り切るには、累進課税や控除の仕組みを正しく把握し、iDeCoやふるさと納税などを活用した能動的な節税対策が必須。
【疑問解消】給料と手取りの違いは一体なぜ生まれるのか?額面から約2割消える決定的な理由
求人広告や給与規定に明記されている「基本給」や「月給」は、一般に「額面給与(総支給額)」と呼ばれます。ここには基本給だけでなく、残業手当、役職手当、通勤手当(非課税限度額あり)などの諸手当がすべて合算されています。これに対して、銀行口座に直接着金し、私たちが日々の生活費として自由に使えるお金が「手取り額(差引支給額)」です。
両者の間に生じる額面と手取りの差額理由は、日本の法制度が企業に義務付けている「源泉徴収」と「社会保険料の特別徴収」という天引きの仕組みにあります。国や地方自治体、年金機構などの公的機関は、個人から個別に税金や保険料を集めるのではなく、企業に対して「給与を支払う段階であらかじめ差し引いて国に納付せよ」という強力な徴収義務を課しています。
一般的な会社員の場合、手取り割合何パーセントになるのかといえば、年収水準や扶養家族の有無によって異なるものの、おおむね額面の75%〜85%程度に収まります。つまり、何もしなくても自動的に「約2割」の現金が天引きされ、手元に届く前に消え去る構造になっているのです。

給与明細控除項目一覧|給料から引かれるもの内訳と引かれる順番のカラクリ
給与明細の「控除の部」に並ぶ無機質な項目群は、大きく分けると「社会保険料」と「税金」の2大カテゴリーに分類されます。これらがどのような計算根拠で算出されているのか、給料から引かれるもの内訳を詳細に把握することが家計防衛の第一歩です。
1. 社会保険料(給与全体の約15%を占める最大の天引き)
会社員が加入する社会保険には、主に以下の4項目が存在します(労使折半のため、実際の保険料率は会社側が半分負担した後の自己負担率です)。
- 厚生年金保険料(9.15%):将来の老齢厚生年金や障害年金の原資となる積立。標準報酬月額に対して一律18.3%が課され、その半分を本人が負担します。
- 健康保険料(約5%前後):病気や怪我の際に3割負担で医療を受けるための保険。加入する健康保険組合や協会けんぽの都道府県支部によって料率が微妙に変動します。
- 介護保険料(約0.8%):満40歳に達した月から徴収が開始される社会保障費。高齢者の介護給付を支える財源となります。
- 雇用保険料(0.6%):失業時の基本手当(失業保険)や育児休業給付金などを賄うための保険料。
2. 税金(社会保険料を差し引いた後の金額に課税)
給与から引かれる税金は、国に納める「所得税」と、居住する自治体に納める「住民税」の2種類です。ここで極めて重要なのは、所得税と住民税の違いと課税タイミングです。
- 所得税:その年の1月1日から12月31日までの見込み年収に基づき、給与から毎月概算で源泉徴収されます。最終的な税額のズレは年末調整によって清算されます。
- 住民税:「前年の1年間の所得」に対して一律約10%が課税され、翌年6月から翌々年5月にかけて分割徴収されます。そのため、前年に収入がなかった新社会人の1年目は住民税が引かれません。
【2026年最新】年収・月収別の手取り早見表と手取り計算方法シミュレーション
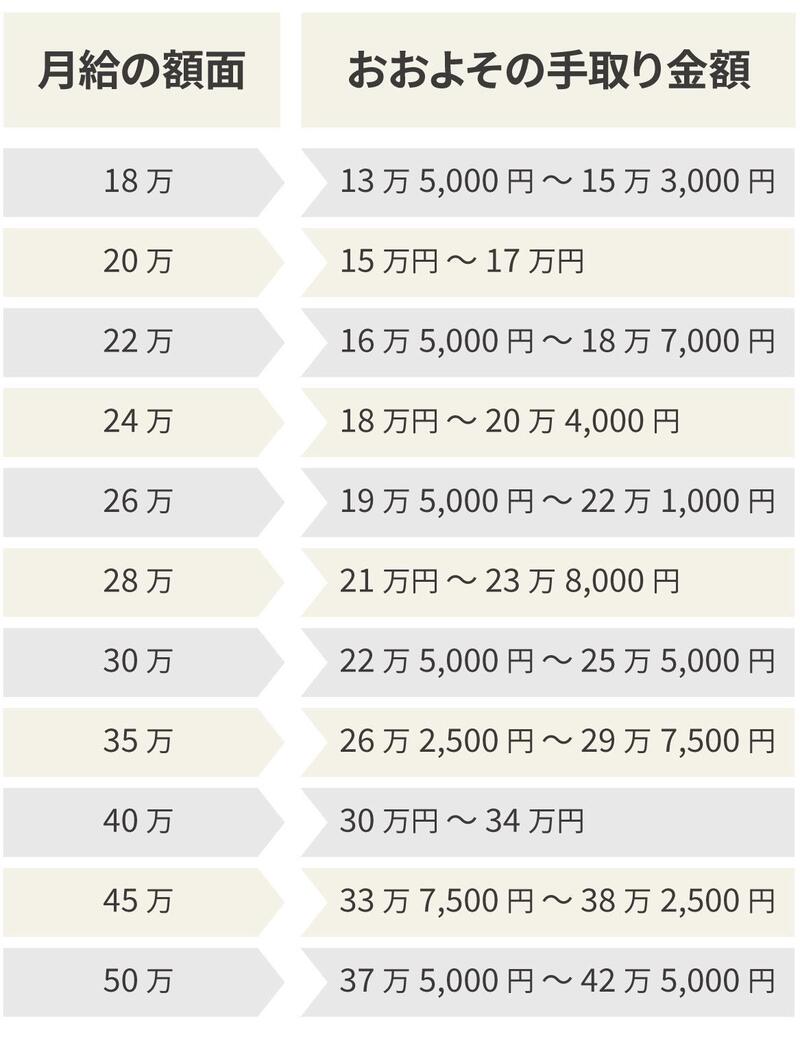
給与から手取りを逆算する際、最も手軽な手取り計算方法シミュレーションとしては「額面年収(または月収)× 0.8」という概算式が広く使われます。しかし、年収が上がるにつれて日本の所得税率は5%から最大45%まで段階的に引き上がる累進課税が適用されるため、高所得者ほど手取り率は低下します。
2026年現在の標準的な税率・保険料率に基づき、単身者(扶養家族なし)をモデルケースとした手取り早見表2026年最新データを以下に示します。
| 額面年収(月収目安) | 社会保険料+税金(年間天引き額) | 年間手取り額(月々の目安) | 手取り割合(手取り率) |
|---|---|---|---|
| 年収240万円 (月収20万円) | 約44万円〜48万円 | 約192万円〜196万円 (手取り約16.0万円〜16.3万円) | 約80%〜82% |
| 年収360万円 (月収30万円) | 約72万円〜78万円 | 約282万円〜288万円 (手取り約23.5万円〜24.0万円) | 約78%〜80% |
| 年収500万円 (月収約35万円+賞与) | 約105万円〜115万円 | 約385万円〜395万円 (手取り約27万円前後+賞与手取り) | 約77%〜79% |
| 年収700万円 (月収約48万円+賞与) | 約165万円〜180万円 | 約520万円〜535万円 (手取り約36万円前後+賞与手取り) | 約74%〜76% |
| 年収1,000万円 (月収約70万円+賞与) | 約270万円〜295万円 | 約705万円〜730万円 (手取り約50万円前後+賞与手取り) | 約70%〜73% |
表から明らかな通り、月収20万円の手取り額はおよそ16万円となり、生活固定費を差し引くと余裕は決して多くありません。また、月収30万円の手取り額でも24万円前後に落ち着くため、「額面30万円の大台に乗った」という心理的達成感に対して、実際の可処分所得は慎重な資金管理を要するレベルであることがわかります。
【実態検証】「通帳を見て凍りついた」現場の声と社会保障費高騰のリアル
大手ネット掲示板やSNS、知恵袋などのコミュニティでは、毎年春から初夏にかけて新社会人や転職者による悲痛な投稿が急増します。
「初任給の明細を見て歓喜したのも束の間、5月の給与明細で雇用保険や健康保険が引かれ始め、さらに2年目の6月には住民税が天引きされて手取りが前年より減った。昇給したはずなのに生活が苦しくなっている」という嘆きは、決して特殊な事例ではありません。取材現場で出会った都内IT企業に勤める20代男性は、当時の心境を「入社2年目の6月に通帳記帳をしたとき、金額がガクッと落ちていて銀行の誤記か会社のミスを疑った」と振り返ります。
この背景には、財務省や厚生労働省が公表する「潜在的国民負担率(所得に対する税金と社会保障費の割合)」の構造的な上昇があります。日本の国民負担率は過去数十年にわたり右肩上がりを続け、現在では約45〜48%前後の高水準で高止まりしています。現役世代が納める社会保険料厚生年金控除などの負担は年々重くなっており、額面の給与が微増した程度では可処分所得の実感が湧きにくい社会構造が定着してしまっているのです。
一般に知られていない盲点とネットの誤解|「昇給したのに損をする」は本当か?
給与と税金にまつわる議論では、インターネット上でまことしやかに語られる数々の誤解や都市伝説が存在します。その代表例を検証し、制度の真実を浮き彫りにします。
誤解1:「税率が上がると、昇給前より手取りが減ってしまう」の嘘
「年収が上がって所得税の税率区分が一段階上がったせいで、税金が激増して手取りが減った」と語る人がいますが、これは累進課税の仕組みに対する致命的な誤解です。日本の所得税は「超過累進税率」を採用しています。例えば税率が10%から20%に上がる境界線(課税所得330万円)を超えたとしても、20%の税率が適用されるのは「330万円を超えた部分の金額のみ」です。給与が上がった分すべてに高い税率が遡って適用されるわけではないため、税金だけで昇給額以上のマイナスが生じることは数学的にあり得ません。
誤解2:社会保険料の「標準報酬月額の等級アップ」による逆転現象
税金では手取りの逆転は起きませんが、社会保険料の等級改定(4〜6月の残業代)においては、実質的な手取り逆転に近い現象が発生することがあります。社会保険料は毎年4月・5月・6月に支給された給与の平均額を基に「標準報酬月額」の等級を決定します。この3ヶ月間に過度な残業をして給料が跳ね上がると、その年の9月から翌年8月までの1年間、高い社会保険料等級が適用され続けます。その結果、残業をしなくなった秋以降の手取りが激減し、「働いた割に手取りが残らない」という事態に陥るのです。
手取りを増やす節税対策と自己防衛術|手取りを守れる人・損し続ける人の境界線
給料から天引きされる金額をただ指をくわえて眺めているだけでは、可処分所得を増やすことはできません。サラリーマンであっても、国が用意している合法的かつ強力な控除制度を駆使すれば、手取りを増やす節税対策を能動的に実行できます。
実践すべき3大控除・節税アプローチ
- ふるさと納税(寄附金控除):翌年納めるべき住民税を前払いする形で希望する自治体に寄付を行い、自己負担2,000円を除いた全額が控除される制度。実質2,000円で全国の特産品や日用品を受け取れるため、生活費の直接的な節約につながります。
- iDeCo(個人型確定拠出年金):拠出した掛金の「全額」が小規模企業共済等掛金控除として所得から差し引かれます。月額2万円を積み立てた場合、所得税・住民税合わせて年間数万円単位の税金がダイレクトに還付・減額されます。
- 各種所得控除の漏れなき申告:年間10万円(または総所得の5%)を超えた医療費を控除できる「医療費控除」や、一定の要件を満たす医薬品を購入した際の「セルフメディケーション税制」、家族を扶養に入れる扶養控除の正しい適用など、年末調整や確定申告を正しく行うことが手元資金の最大化に直結します。
【プロの結論】経済的自立と家計防衛の判断基準
給与明細に無関心なまま「会社が勝手に計算してくれているから」と放置する人は、生涯で数百万円規模の可処分所得をみすみす失いかねません。一方で、制度の裏側にある「課税所得」と「控除」の概念を理解している人は、同じ年収であっても手元に残る現金を確実に増やし、着実に資産形成を進めています。自らの給与明細に記載された控除項目を精査し、使える制度を愚直に使い倒す姿勢こそが、これからの時代を生き抜く最も確実な防衛策です。
【給料と手取りの違い】に関するよくある質問(FAQ)
Q1:社会人1年目と2年目で、同じ給料なのに手取りが減るのはなぜですか?
A1:最大の理由は「住民税の徴収開始」です。住民税は前年の所得に対して課税される仕組みであるため、前年に収入がなかった新卒1年目は住民税が引かれません。しかし2年目の6月からは、1年目の給与に基づいた住民税(月々約8,000円〜15,000円程度)が天引きされ始めるため、昇給額が住民税額を下回っていると手取りが減ってしまいます。
Q2:ボーナス(賞与)からも給料と同じように約2割引かれるのでしょうか?
A2:はい、ボーナスからも毎月の給料とほぼ同様に社会保険料と所得税が差し引かれます。賞与に対する健康保険料・厚生年金保険料は「標準賞与額」に基づいて計算され、所得税も前月の給料から算出した税率が適用されます。ただし、住民税は毎月の給与から分割して徴収されるため、原則としてボーナスから住民税が天引きされることはありません。それでも控除合計は約18〜25%程度に達します。
Q3:手取りを最も効率よく増やすために、まず何をすべきですか?
A3:まずは「ふるさと納税」の限度額をシミュレーションして日用品や食品の返礼品を受け取ること、そして老後資金形成を兼ねて「iDeCo」の口座を開設し毎月の掛金を所得控除に充てることです。この2つを実行するだけでも、年間で数万〜十数万円相当の実質的な家計改善が期待できます。
まとめ:手取りの仕組みを理解して賢く資産と生活を守るために
給与と手取りの間に横たわる「約2割のギャップ」は、社会のインフラや医療、年金制度を支えるためのコストであると同時に、知識を持たない労働者から優先的に現金を奪う見えない壁でもあります。額面の金額に一喜一憂する段階を脱し、手取りの実額とその内訳を冷徹に見つめ直すこと。そこから、ふるさと納税や各種控除といった有効な手段を講じていくことこそが、インフレと負担増の時代において自らの生活水準を守り抜く唯一の道筋です。 (出典: 給料と手取りの違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
