給与の額面と手取りの差はなぜ?2026年最新の早見表と控除の真相
転職時の提示年収や毎月の給与明細に記載された金額を見て、「思っていたよりも口座の振り込み額が少ない」と違和感を覚えた経験を持つ人は少なくありません。求人票や雇用契約書に踊る「月給30万円」「年収500万円」という数字は、あくまで会社から支払われる総額であり、実際に自由に使えるお金とは大きな隔たりが存在します。
このギャップが生じる根本的な原因は、毎月の給与から自動的に差し引かれる税金や社会保険料の存在です。特に2026年最新の社会保険制度改革や物価・賃金動向のなかで、制度の全体像を正確に把握しておくことは、家計防衛やキャリア形成において欠かせないリテラシーとなっています。本稿では、給与額面と手取りの違いから控除のメカニズム、額面別の詳細な手取りシミュレーションまで、現場のデータをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与の額面から手取りとして手元に残るのは約75〜80%であり、主な控除要因は社会保険料と税金である。
- 要点2:手取り額を左右する最大の要因は厚生年金や健康保険などの「社会保険料」であり、税金以上の割合を占めている。
- 要点3:固定残業代や手当の内訳、入社2年目から発生する住民税の仕組みを理解することで、予期せぬ「手取り減少ショック」を回避できる。
【手取りが減る理由と真相】給与の額面から「一体なぜこんなに引かれるのか?」徹底解剖
毎月の給料日に明細を開いて「一体なぜこんなに減るの?」と愕然とする読者は後を絶ちません。この疑問を解消するための第一歩は、基本給と総支給額の違い、そして給与額面と手取りの違いを正確に切り分けることです。
「額面給与(総支給額)」とは、基本給に加えて、残業手当、役職手当、住宅手当、通勤手当など、会社から支払われるすべての給料を合算した金額を指します。一方、「手取り(差引支給額)」は、この総支給額から法律で定められた公的負担が差し引かれ、最終的に銀行口座へ振り込まれる金額です。
給料から控除される項目は、大きく分けて「社会保険料」と「税金」の2系統が存在します。厚生労働省および国税庁の法定基準に基づき、毎月以下の項目が天引きされます。
【額面給与から引かれるもの一覧】
- 健康保険料:病気や怪我で医療機関を受診した際の医療費負担を軽減するための保険料(会社と折半)。
- 介護保険料:40歳以上の被保険者が負担する介護サービスの財源(会社と折半)。
- 厚生年金保険料:将来受け取る老齢年金や障害年金の財源となる保険料(会社と折半)。
- 雇用保険料:失業時の給付や育児休業給付などの財源(労働者負担率は約0.6%前後)。
- 所得税:その月の所得見込み額に対して課される国税(源泉徴収)。
- 住民税:前年の1月〜12月の所得をもとに算出され、市区町村へ納める地方税(原則として社会人2年目の6月から天引き開始)。
会社員の場合、これらの金額が「源泉徴収」「特別徴収」という形で自動的に引かれるため、本人が気づかないうちに額面の2割から2割5分程度が手元から消える構造になっています。これが、多くの人が感じる「手取りが減る理由と真相」の正体です。
【2026年最新の社会保険制度】手取りを圧迫する社会保険料控除の仕組み
控除額の中で最も重い割合を占めるのが社会保険料控除の仕組みです。所得税や住民税に目が行きがちですが、実際には社会保険料の合計だけで給与額面の約15%(会社負担分を含めると約30%)に達します。
社会保険料は、「標準報酬月額」と呼ばれる等級表に当てはめて計算されます。毎年4月〜6月の3カ月間に支払われた給与(残業代や各種手当を含む)の平均額をベースに標準報酬月額が決定され、その年の9月から翌年8月までの保険料が確定する仕組み(定時決定)が採用されています。
近年の社会保障改革により、短時間労働者への社会保険適用拡大が段階的に進んでおり、働き方や労働時間に応じた負担の見直しが継続して行われています。また、医療費や年金給付の維持に伴い、各健康保険組合の保険料率や介護保険料率の改定が続いており、給与額面が横ばいであっても手取りがじわじわと削られる要因となっています。
【徹底シミュレーション】給与手取り計算シミュレーションと額面別早見表
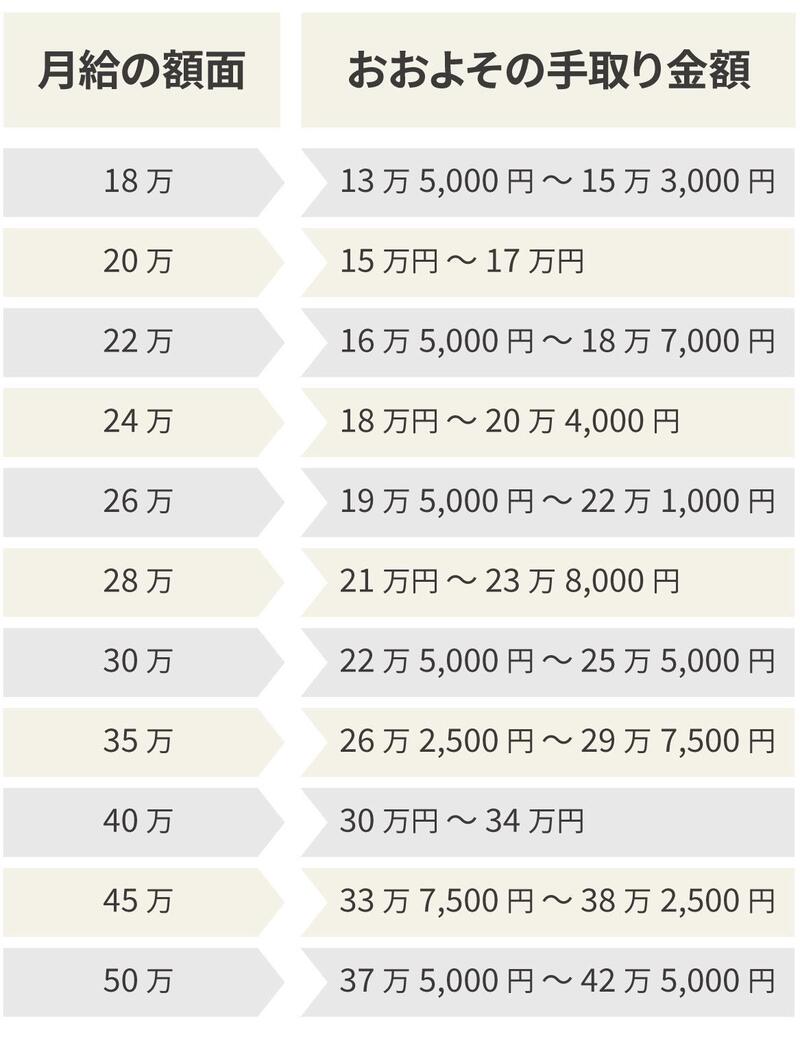
具体的に、額面の金額に対して手取りはどの程度になるのでしょうか。単身者(扶養家族なし・社会人2年目以降で住民税が発生しているケース)を想定し、代表的な給与帯における計算結果をまとめました。
| 項目(額面月給) | 詳細・数値データ(手取り目安) | 一般的な基準・相場(控除合計) | 編集部の見解・評価 |
|---|---|---|---|
| 額面20万円 | 手取り:約15.8万〜16.2万円 | 控除額:約3.8万〜4.2万円(約20%) | 新卒や若手層に多い。固定費の管理が生活水準を左右する水準。 |
| 額面25万円 | 手取り:約19.5万〜20.2万円 | 控除額:約4.8万〜5.5万円(約21%) | 手取り20万円の大台に乗るかどうかの分岐点となる帯域。 |
| 額面30万円 | 手取り:約23.5万〜24.2万円 | 控除額:約5.8万〜6.5万円(約21.5%) | 中堅層の基準点。税・社保の引かれ幅を最も実感しやすい。 |
| 額面40万円 | 手取り:約31.0万〜32.0万円 | 控除額:約8.0万〜9.0万円(約22.5%) | 所得税率の上昇に伴い、控除額が10万円近くに迫る。 |
| 額面50万円 | 手取り:約38.0万〜39.5万円 | 控除額:約10.5万〜12.0万円(約23〜24%) | 額面と手取りの差が10万円を超え、節税対策の重要性が高まる。 |
額面20万の手取り金額は約16万円前後となり、家賃や光熱費を差し引いた後の可処分所得は想像以上にタイトになります。また、額面30万の手取り早見表を見ると分かる通り、手取りは約24万円程度にとどまり、約6万円が自動的に天引きされています。
年収ベースで比較する年収額面と手取りの比較詳細まとめでは、年収300万円の手取りは約240万円、年収500万円の手取りは約390万〜400万円、年収1000万円の手取りは約700万〜730万円となります。日本の所得税制度は「超過累進課税」を採用しているため、年収が上がるほど所得税率(5%〜45%)が高くなり、手取りの割合(手取り率)は70%台前半へと減少していきます。

給与明細の見方と注意点|総支給と控除の落とし穴をプロが解説
転職時や昇給時に多くの人が見落としがちなのが、給与明細の見方と注意点です。単に「差引支給額」を見るだけでなく、支給欄と控除欄の内訳を正しく確認しなければ、想定外の金銭トラブルや将来的な損失につながるリスクがあります。
特に注意すべきなのが「基本給」と「各種手当・固定残業代」の比率です。求人票で「月給35万円」と提示されていても、内訳を見ると「基本給22万円+固定残業代(45時間分)8万円+職務手当5万円」という構成になっているケースが散見されます。この場合、以下の3つの落とし穴が存在します。
- ボーナス(賞与)への影響:賞与の計算基準が「基本給の〇カ月分」となっている場合、基本給が低く設定されていると支給額が著しく低減する。
- 割増賃金の算定基礎:残業代や休日出勤手当の計算単価は原則として基本給をベースに算出されるため、時間外労働の対価が低くなる。
- 退職金への影響:退職金制度がある企業でも、退職時の基本給に連動しているケースが多く、将来受け取る退職金額に直結する。
さらに、社会人1年目から2年目になるタイミングで発生する「2年目の住民税ショック」も定番の落とし穴です。住民税は前年の所得に対して課税されるため、前年に収入がなかった新卒1年目は住民税が引かれません。しかし2年目の6月からは毎月1万数千円の住民税が天引きされるため、「昇給したはずなのに手取りが去年より減った」という逆転現象が頻発します。
【実態検証】現場の声と行動経済学が示す「手取りショック」の背景
SNSやネット掲示板のコミュニティ上では、「給料明細を見るたびにモチベーションが下がる」「額面500万円に到達したのに生活が楽になった実感がない」といったリアルな声が連日投稿されています。なぜ人々はこれほどまでに手取りの減少に強い痛みを覚えるのでしょうか。
行動経済学には、人間は「同じ金額の利益を得る喜び」よりも「失う苦痛」を約2倍強く感じるという「損失回避バイアス」の理論が存在します。一度「額面30万円」という数字を自分の所有物として認識(アンカリング)した後に、そこから約6万円を強制的に差し引かれる体験は、心理的に強い損失感を生み出します。
厚生労働省の賃金構造基本統計調査や民間リサーチの傾向を見ても、近年の実質賃金の伸び悩みと相まって、額面と手取りの乖離が労働者のエンゲージメントに直接的な影響を与えていることが分かります。「額面が増えても手取りが増えない」という感覚は、単なる感情論ではなく、税制と社会保険の累進的構造がもたらす構造的な現実なのです。
【プロの結論】額面年収に惑わされないキャリア選択と手取り防衛の判断基準
額面と手取りのギャップに振り回されないためには、求人や待遇を評価する際の明確な基準を持つ必要があります。編集部が提言する「実質的な価値を見極める判断基準」は以下の通りです。
【額面評価で失敗しないための選別基準】
- 慎重になるべき案件:額面給与は高いが基本給の割合が極端に低く、過大な固定残業代(45時間超など)や曖昧な手当でかさ増しされている求人。実質的な労働時間対手取り比率が著しく低下します。
- 選ぶべき優良案件:基本給が高く設定されており、家賃補助(住宅手当)や確定拠出年金(企業型DC)などの非課税・福利厚生制度が充実している企業。額面が同額であっても、課税所得を圧縮できるため実際の手取り額は高くなります。
また、個人で実践できる手取り防衛策として、iDeCo(個人型確定拠出年金)による全額所得控除の活用や、ふるさと納税による住民税の控除・返礼品獲得などを能動的に組み合わせることが極めて有効です。引かれる仕組みを理解し、制度の枠組みの中で課税所得を最適化する知識こそが、現代の生活防衛における最大の武器となります。

【給与 額面】に関するよくある質問(FAQ)
Q1:額面20万円の場合、実際の手取りはいくらになりますか?
A1:単身・扶養なしで社会人2年目以降(住民税が発生している場合)、手取り金額は約15.8万〜16.2万円程度になります。健康保険、厚生年金、雇用保険などの社会保険料で約3万円、所得税と住民税で約1万円、合計約4万円が控除されます。なお、住民税が引かれない新卒1年目の場合は約16.7万円前後となります。
Q2:なぜ「手取りは額面の約8割」と言われるのですか?
A2:一般的な会社員の場合、社会保険料の合計が額面の約15%、所得税・住民税の合計が約5〜10%となり、控除額の合計が給与の20〜25%程度に収まるケースが多いためです。ただし、年収が800万円や1000万円を超える高所得層になると、累進課税によって税率が上がるため、手取り率は70〜75%程度まで低下します。
Q3:手取り金額を最も手軽に増やす方法はありますか?
A3:会社員が即効性を持って可処分所得を増やす方法としては、掛け金が全額所得控除になる「iDeCo」の活用や、翌年の住民税を前払いして返礼品を受け取る「ふるさと納税」の利用が挙げられます。また、医療費が年間10万円(または総所得金額の5%)を超えた場合の「医療費控除」など、年末調整や確定申告を正しく行うことが手取り最大化の基本です。
まとめ:今後の動向と失敗しないための判断基準
給与の額面と手取りの間に生じる差額は、決して理不尽な搾取ではなく、将来の年金や万一の医療・失業に備える公的保険、そして公共インフラを支える税金として機能しています。しかし、その内訳や計算の仕組みを知らずにいると、生活設計の狂いや転職時のミスマッチを引き起こす原因となります。
提示された額面だけに目を奪われるのではなく、「実質的な手取りはいくらになるのか」「基本給と各種手当のバランスはどうなっているのか」を冷静に見極める視点が不可欠です。制度の仕組みを正しく把握し、節税策や制度を賢く活用しながら、納得感のあるキャリアと家計管理を築いていきましょう。 (出典: 給与 額面(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
