給料額面とは?手取りが大きく減るカラクリと2026年控除の真相
就職や転職で内定通知書や求人票を受け取った際、月給30万円という数字を見て胸を躍らせた経験は誰にでもあるはずです。しかし、いざ給与支給日に銀行口座の残高を確認すると、振り込まれていたのは24万円足らず。「一体なぜこんなに減っているのか」「会社にピンハネされているのではないか」と強い違和感を覚えるビジネスパーソンは後を絶ちません。
この差額を生み出している元凶こそが、給料額面と手取りの違いです。2026年現在、社会保険料の負担増など可処分所得を取り巻く環境は一段と厳しさを増しており、自分のお金がどこへ消えているのかを正確に把握するマネーリテラシーは、社会人にとって死活問題となっています。本稿では、給料額面の根本的な仕組みから、天引きされる全項目の正体、そして手取り額を左右する制度の裏側まで、現場の取材視点を交えて徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給料額面とは基本給に各種手当を加算した「総支給額」であり、実際に手元へ残る現金(手取り)とは根本的に異なる。
- 要点2:額面から差し引かれる正体は「健康保険・厚生年金・雇用保険」の社会保険料と「所得税・住民税」の税金であり、合計で額面の約15〜25%が自動天引きされる。
- 要点3:手取りの目安は額面の75〜80%程度だが、基本給と手当の内訳バランスや家族構成、年収水準によって手取り割合はシビアに変動する。
給料額面とは何か?手取りと決定的に異なる「総支給額」の定義
給料における「額面(がくめん)」とは、会社が従業員に対して支払う給与の総合計額を指し、給与明細書上では総支給額と表記される項目に該当します。法的な雇用契約や求人広告で提示される給与額は、特段の注記がない限りすべてこの額面を指しています。
額面総支給額計算の構造は、大きく分けて「基本給」と「各種諸手当」の足し算で成り立っています。
- 基本給:年齢、勤続年数、職能、役職などに応じて基本設定される固定的な賃金。
- 基準内手当:役職手当、職務手当、資格手当、家族手当、住宅手当など毎月定額で支給される手当。
- 基準外手当:時間外手当(残業代)、深夜勤務手当、休日出勤手当、通勤交通費など実働実績に応じて変動する手当。
これらすべてを合算した金額が「額面」です。しかし、会社はこの合計金額をそのまま従業員の口座へ振り込むことはできません。日本の法制度上、労働基準法第24条で「賃金全額払いの原則」が定められているものの、例外として法令に基づき健康保険料・厚生年金保険料・税金などを会社が天引きして国や自治体に納付する義務(源泉徴収・特別徴収)が課されているためです。結果として、額面から法定控除を差し引いた残金だけが、私たちの銀行口座へ「差引支給額(手取り)」として着金します。

「なぜこんなに減るの?」額面から引かれるもの一覧と手取り激減の真相
給与明細を手にした瞬間、誰もが抱く「なぜこんなに減るのか」という疑問。その内訳は、決して不透明な使途不明金ではなく、法律で定められた厳格なルールに基づいて控除されています。額面から引かれるもの一覧は、大きく「社会保険料」と「税金」の2系統に集約されます。
まず、手取りを大きく削る最大の要因が社会保険料控除です。会社員が加入する社会保険には、以下の4種類(40歳以上は5種類)が存在します。
- 厚生年金保険料:将来の年金受給に備える保険。保険料率は18.3%で固定されており、会社と従業員が半分ずつ負担するため、個人負担分は一律9.15%となります。
- 健康保険料:病気や怪我の際に医療機関の窓口負担を原則3割に抑えるための保険。全国健康保険協会(協会けんぽ)や各企業の健康保険組合によって料率は異なりますが、概ね約10%前後で推移しており、個人負担は約5%です。
- 介護保険料:40歳から65歳未満の被保険者が義務付けられる保険。約1.6〜1.8%を労使折半するため、本人は約0.8〜0.9%を負担します。
- 雇用保険料:失業給付や育児休業給付などの財源となる保険。2026年時点の一般事業における労働者負担率は0.6%前後となっています。
社会保険料だけで、額面給与の約15%前後が機械的に差し引かれる計算です。さらにここへ追い打ちをかけるのが、所得税住民税天引きのプロセスです。
所得税は、その年の見込み年収から給与所得控除や社会保険料控除を差し引いた「課税所得」に対して課される国税であり、源泉徴収税額表に基づいて毎月概算で引かれ、年末調整で過不足が清算されます。一方の住民税は、前年の所得に対して課される地方税(都道府県民税・市区町村民税を合わせて一律約10%)であり、毎年6月から翌年5月にかけて毎月の給料から均等に天引きされます。
額面30万円の人が明細を見た際、「総支給30万円なのに、控除合計が約6万円、手取りは24万円」となるのは、まさにこの法的手続きが寸分狂わず執行されている証拠なのです。
【2026年最新】給料額面手取り早見表と年収別の手取りシミュレーション
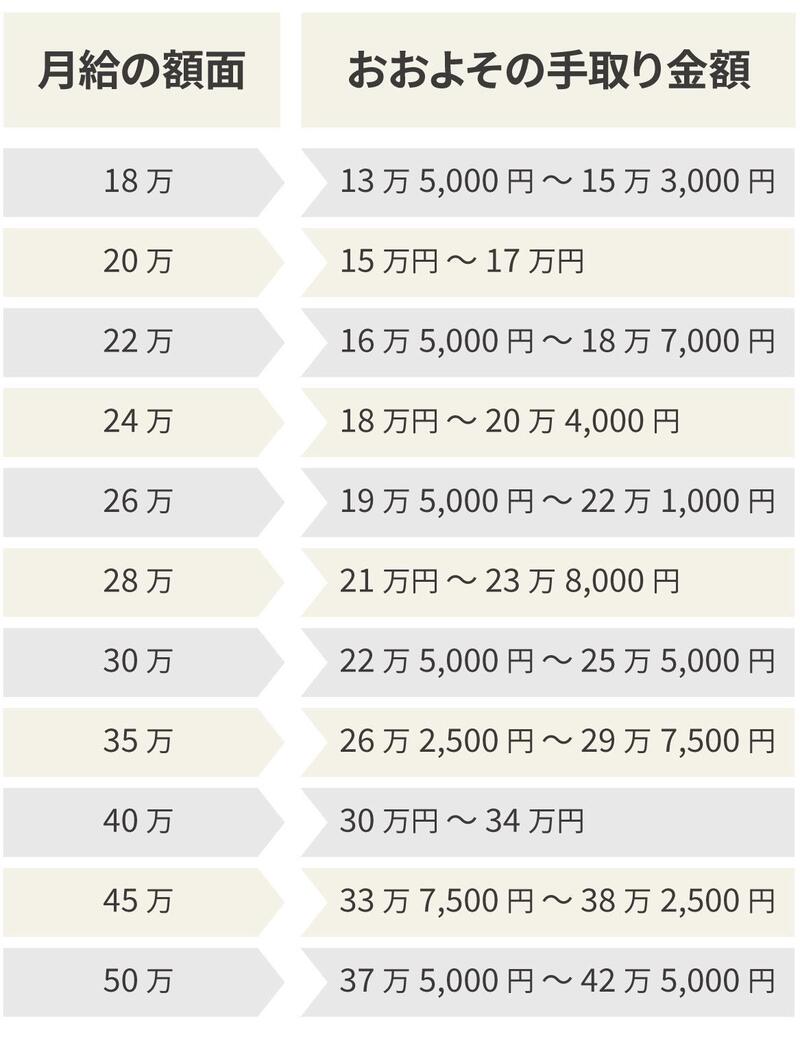
自身の手元にいくら残るのかを把握するために不可欠なのが、額面と手取りの相関関係です。以下は、単身者(扶養親族なし・40歳未満)をモデルケースとした給料額面手取り早見表です。2026年最新手取り計算の基準に沿って、額面月給ごとの控除概算と手取り割合の真実をまとめました。
| 項目(額面月給) | 詳細・数値データ(控除計/手取り) | 一般的な基準・相場(手取り割合) | 編集部の見解・評価 |
|---|---|---|---|
| 額面 20万円 | 控除:約3.8万〜4.2万円 手取り:約16.0万円 | 額面の約80.0% | 若手社員に多い層。都市部での一人暮らしでは家賃比率の厳格な管理が必須となる水準。 |
| 額面 30万円 | 控除:約5.8万〜6.5万円 手取り:約23.8万円 | 額面の約79.3% | 20代後半〜30代の平均値に近い。手取り24万円弱となり、生活防衛資金の積立を意識すべき境界線。 |
| 額面 40万円 | 控除:約8.5万〜9.5万円 手取り:約31.0万円 | 額面の約77.5% | 所得税率が10%区分に上がり始める層。控除額が10万円近くに達し、天引きの痛税感が急速に強まる。 |
| 額面 50万円 | 控除:約11.5万〜12.8万円 手取り:約37.8万円 | 額面の約75.6% | 中間管理職クラス。所得税の累進課税が本格化し、昇給しても手取りの伸びが鈍化する「見えない壁」に直面。 |
| 額面 80万円 | 控除:約22.0万〜24.5万円 手取り:約56.5万円 | 額面の約70.6% | 年収1,000万円前後。手取り割合が7割近くまで低下。高額納税者として各種控除の縮小影響も重なる。 |
表から明らかな通り、「手取りは額面の約8割」という通説が通用するのは年収400万〜500万円程度までです。所得税は超過累進課税(5%から最高45%まで段階的に上昇)が採用されているため、額面が上がれば上がるほど天引きされる税率が高くなり、手取り割合は75%、70%と急激に低下していきます。
給与明細内訳の正しい見方|支給・控除・差引支給額のチェックポイント
給与明細書は、単に「手取り額を確認してゴミ箱に捨てる紙」ではありません。そこには、自らの労働価値と引かれているコストの全てが記録されています。現場取材を通じて多くの明細を分析してきた専門記者の視点から、給与明細内訳の見方において必ず確認すべき3つのセクションを整理します。
1. 「支給」欄:基本給と手当の差額真相
多くの人が見落としがちなのが、基本給と諸手当の比率です。例えば、同じ「額面30万円」であっても、「基本給30万円」の企業と「基本給18万円+職務手当12万円」の企業では、中長期的な実利が全く異なります。賞与(ボーナス)の支給月数計算や退職金の算出基準は「基本給」に連動しているケースが極めて多く、手当比率が高い会社は実質的にボーナスや将来の退職給付を低く抑える防衛策を敷いている場合があるからです。
2. 「控除」欄:法定控除以外の天引き項目
控除欄には、社会保険料や税金といった「法定控除」のほかに、会社独自の「協定控除」が含まれていることがあります。労働組合費、社員旅行積立金、社員寮の利用費、財形貯蓄、生命保険料の団体扱いなどがこれに当たります。覚えのない項目で手取りが削られていないか、毎月の精査が欠かせません。
3. 「勤怠」欄:残業時間と欠勤控除の整合性
有給休暇が正しく消化処理されているか、残業代(時間外勤務手当)の算出基礎となる時間数がタイムカードの実績と合致しているかを確認します。残業代の割増賃金率は法律上25%以上(月60時間を超える時間外労働は50%以上)と定められていますが、基本給の設定ミスや計算除外手当の誤認によって過小払いが発生しているケースは、労働基準監督署の是正勧告事例でも頻発しています。
【実態検証】「手取り20万の壁」に直面する現場のリアルとネットの反響
SNSやネット掲示板(5ちゃんねる、知恵袋)では、毎月の給与日を迎えるたびに「#手取り」「#給料明細」といったワードがトレンド入りします。そこには、数字のシミュレーションだけでは見えてこない、働く人々の悲痛な肉声が溢れています。
「求人票で月給25万円と書いてあり、やっと人並みの暮らしができると思った。でも実際の振込額は19万8千円。手取り20万円の壁すら越えられず、都内の家賃と光熱費を払ったら貯金どころか自炊で食費を削るしかない」(都内IT関連企業勤務・25歳男性)
「転職して額面年収が50万円アップした。それなのに、住民税の増額と社会保険料の引き上げで、毎月の手取り口座への入金はほとんど変わっていない。昇給の実感がゼロどころか、物価高で実質賃金はマイナスになっている」(メーカー営業・34歳女性)
こうした現場の生の声が示すのは、心理的ギャップの深刻さです。労働者は日々の業務の対価として「額面」を頭の中でカウントしがちですが、実際の生活を支えるのは銀行口座に着金した「可処分所得」に他なりません。行動経済学における「プロスペクト理論」が説くように、人は手に入るはずだと思っていた利益が目減りすることに対して、強烈な損失回避バイアスと心理的痛痛(ペイン)を抱きます。額面と手取りの乖離は、単なる計算上の差異にとどまらず、働く意欲や会社への忠誠心を静かに蝕む社会課題となっているのです。

一般に知られていない盲点とネットの誤解|基本給偽装と手取り率の罠
給料額面を巡る情報には、ネット上で拡散される誤解や、企業側が巧妙に覆い隠しているグレーゾーンが存在します。ここでは、キャリア選択や家計防衛において知っておくべき決定的な盲点を暴きます。
誤解①:「社会保険料は会社に搾取されている」という嘘
明細を見て「会社に毎月何万円もピンハネされている」と怒る新入社員が散見されますが、これは完全な誤認です。前述の通り、健康保険や厚生年金の保険料は「労使折半」であり、従業員が給与から天引きされている金額と同額を、会社側も自腹を切って国に納めています。つまり、あなたが毎月4万円の社会保険料を引かれている場合、会社は別途4万円を拠出して計8万円を支払っています。会社側にとっても社会保険料負担は極めて重い人件費コストなのです。
誤解②:「非課税通勤費」を額面に含めるマジック
求人票に「月給32万円(交通費含む)」と記載されている場合、極めて注意が必要です。通勤手当は一定限度額(月15万円)まで所得税が非課税とされていますが、社会保険料の標準報酬月額の算定には通勤手当も合算されます。つまり、遠距離通勤で高額な定期代が支給されている人は、見かけの額面総支給額が膨らむ一方で、社会保険料の等級が上がり、手取りが余計に削られる構造に陥るのです。
【プロの結論】転職・生活設計で額面に惑わされないための判断基準
給料の数字と向き合う際、あなたが取るべきスタンスは明確です。「額面至上主義」から脱却し、手元に残る実質的購買力をベースにした判断基準を確立しなければなりません。
【額面だけを見て飛びついて良い人】
独身で身軽であり、将来の年金受給額(厚生年金は現役時代の標準報酬月額が高いほど将来の給付が増える)を最大化させたい人。あるいは、短期間で実績を上げてさらに高い年収へとステップアップ転職を前提にしている人です。
【額面重視で転職すると危険な人】
子育て世帯や住宅ローンを抱え、毎月のキャッシュフローがタイトな人。基本給が抑えられ手当比率が高い企業や、賞与依存度の高い給与体系の会社を選んでしまうと、業績悪化時に手当カットやボーナス激減の直撃を受け、一気に家計破綻へ追い込まれます。「基本給の絶対額」と「手取りでの損益分岐点」を冷静にシミュレーションできる自衛の姿勢こそが、2026年を生き抜く防壁となります。
【給料額面とは】に関するよくある質問(FAQ)
Q1:転職面接で「希望年収」を聞かれたら、額面と手取りのどちらを答えるべきですか?
A1:ビジネスの場における年収交渉は、例外なく「額面」で回答するのが鉄則です。家族構成や控除の状況によって手取り額は人それぞれ異なるため、企業側は手取りベースでの給与設計ができません。「前職の額面年収が500万円でしたので、希望額面年収は550万円です」といった形で明確に伝えてください。
Q2:同じ会社で額面給料が全く同じ同期なのに、手取り額が違うのはなぜですか?
A2:主に「住民税」と「扶養控除」の違いが原因です。住民税は前年の所得に対して課税されるため、前年に学生だった新卒や転職組は住民税が引かれない、あるいは前職の収入によって税額が大きく異なります。また、養っている配偶者や子供がいる場合は所得控除が適用されるため、独身の同僚よりも手取りが多くなります。
Q3:新卒2年目の6月に手取りがガクッと減ると聞いたのですが本当ですか?
A3:事実です。新卒1年目の社会人は前年に課税対象となる収入がない(またはアルバイト程度)ため、1年目の5月までは住民税がほぼ天引きされません。しかし、社会人2年目の6月からは前年(1年目)の給与に対する住民税の特別徴収がスタートするため、毎月1万〜2万円程度手取りが減少し、「昇給したはずなのに手取りが減った」という逆転現象が起こります。
まとめ:額面の数字に惑わされず「真の可処分所得」を見極める
給料額面とは、会社があなたに支払った労働対価の総枠であり、決してあなたが自由に使える金額ではありません。額面から約2割前後の社会保険料や税金が引かれる現実はシビアですが、天引きされた保険料は万一の傷病手当金や失業給付、将来の公的年金といった強固なセーフティネットの原資でもあります。
重要なのは、提示された「額面」の数字だけに目を奪われることなく、給与明細を正しく読み解き、手元に残る手取り額(可処分所得)を基軸にした人生設計と資産防衛を行うことです。基本給の割合、控除の内訳、そしてライフステージに伴う税負担の変動を正確に把握することこそが、理不尽な生活苦から自分と家族を守る最強の武器となるのです。 (出典: 給料額面とは(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
