無償譲渡と贈与の違いとは?税務リスクと失敗しない手続き解説
「お金を受け取らずにタダで譲り渡すのだから、税金など一切発生しないはずだ」――不動産や自家用車、自社株式などの譲渡を検討する際、このように安易に考えてしまうケースが後を絶ちません。しかし、税務の世界において「無償=無税」という図式は通用せず、取引の主体が個人か法人か、あるいは譲渡する資産の時価がいくらであるかによって、予期せぬ多額の税負担が課される構造になっています。
日常会話では同じような意味合いで使われがちな「無償譲渡」と「贈与」ですが、民法上の法的位置づけや税法上の解釈には決定的な違いが存在します。実務上のルールや落とし穴を正しく把握していなければ、税務署からの指摘を受けて追徴課税を受けたり、当事者間の深刻な金銭トラブルへ発展したりしかねません。双方が納得した上で安全に権利を移転するための税務知識と契約実務を、現場の実態に即して徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:無償譲渡は「対価を受け取らずに権利を移転する行為全般」を指す広い概念であり、民法上は「贈与契約」に該当するが、税務上は個人間か法人間かによって適用される税目が激変する。
- 要点2:「タダであげるから税金ゼロ」は重大な誤解であり、個人間では受贈者に贈与税、法人絡みの取引では渡した側に「みなし譲渡所得課税(所得税)」や法人税の受贈益課税が発生する。
- 要点3:不動産や自動車、株式の移転では、不動産取得税や名義変更手続き、契約不適合責任を明記した「無償譲渡契約書」の締結が資産防衛の不可欠な防波堤となる。
【概念の整理】無償譲渡と贈与の違い|法律と税務が定義する本質
「無償譲渡」と「贈与」という二つの言葉は、一見すると同じ行為を指しているように見えますが、使われる文脈と法的な枠組みに明確な違いがあります。
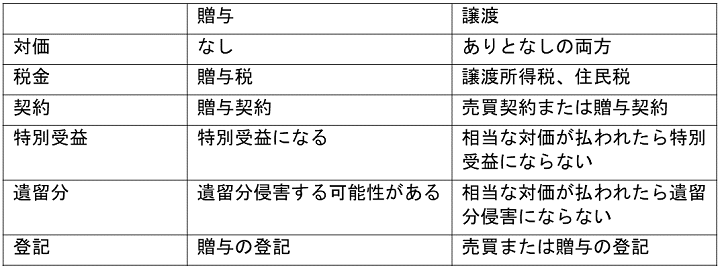
まず法律(民法)の観点から整理すると、無償譲渡と売買の違いは「対価(代金)の有無」にあります。売買は買主が代金を支払い、売主が財産権を移転する「有償・双務契約」です。これに対して無償譲渡は、代金の支払いを受けずに財産権を相手に移転する行為の総称を指します。そして、民法第549条において「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾することによって成立する契約」を贈与と定めています。つまり、私法上、無償譲渡という行為を契約類型に当てはめると、その大半は「贈与契約」そのものとなります。
また、類似の概念として挙げられる寄付と贈与の違いについても把握しておく必要があります。法的には寄付も贈与契約の一種ですが、寄付は一般的に公益法人、自治体、NPO法人などの公的・公益的な団体に対して金銭や財産を無償供与する行為を指し、税制上の優遇措置(寄附金控除など)が手厚く用意されている点が、私的な利害関係に基づく通常の贈与とは異なります。
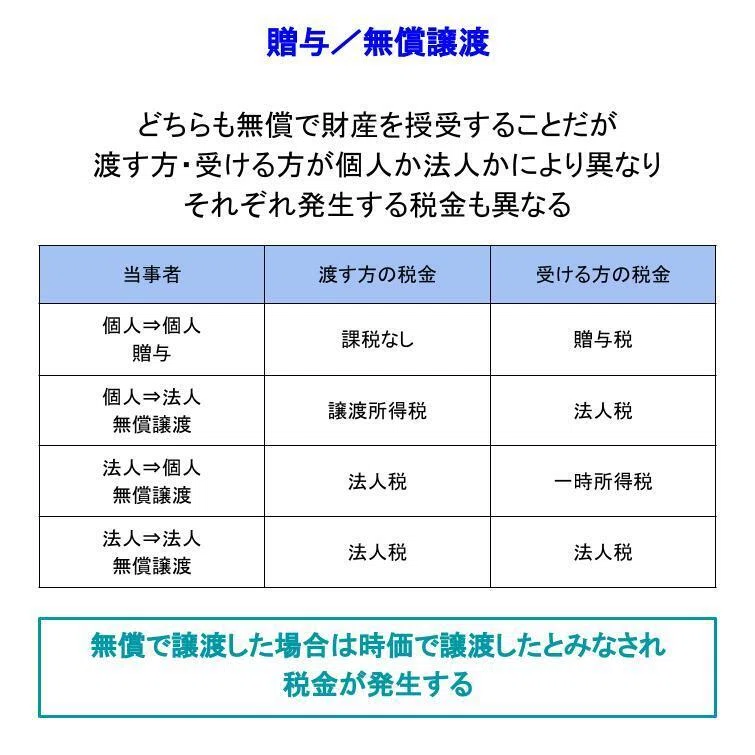
しかし、問題は「税務上の扱い」です。民法上はどちらもタダで財産を移す合意に過ぎないとしても、税法上は「誰から誰へ財産が動いたのか」を極めて厳密に区別します。個人間で無償譲渡を行えば「贈与」として扱われ、無償譲渡 贈与税の課税関係が生じます。一方で、取引の当事者に法人が絡む場合、税務上は「贈与」という単一の言葉では処理されず、時価での売買や経済的利益の供与とみなされ、所得税や法人税の課税対象へと変貌を遂げます。この法律用語と税務実務のギャップこそが、多くのトラブルを引き起こす最大の温床です。
「タダだから無税」は大誤解!個人間・法人間の税務リスクと決定的な差
「タダで譲ったのだから手元に現金は入っていない。だから税金はかからないはずだ」という主張は、税務調査において一切通用しません。税務当局は「無償譲渡=経済的価値の無償移転」と捉え、資産の時価(客観的な市場価値)を基準に課税関係を判定します。
特に注視すべきは、法人 個人 無償譲渡における極めて重い税務リスクです。個人が法人に対して資産をタダで譲渡した場合、所得税法第59条に基づき「時価で資産を売却した」とみなされるみなし譲渡所得が課されます。現金を1円も受け取っていないにもかかわらず、手放した個人に対して無償譲渡 所得税 確定申告の義務が生じ、含み益に応じた所得税・住民税をキャッシュで納付しなければならないという過酷な事態に直面します。さらに、資産を受け取った法人側にも、時価相当額の「受贈益」が発生し、法人税の課税対象となります。
また、税金を回避しようとして極端に安い価格で売買する低額譲渡 みなし贈与の手法も、税務署は厳格に監視しています。時価の2分の1未満など著しく低い価額で取引を行った場合、時価と売買価格との差額部分について「実質的な贈与があった」と認定され、受贈側に贈与税が課される仕組みが張り巡らされています。
個人間・法人間の組み合わせによって課される税金の違いを、以下の比較表にまとめました。
| 取引のパターン | 譲渡側(あげる側)の税務 | 譲受側(もらう側)の税務 | 編集部の見解・注意度 |
|---|---|---|---|
| 個人 → 個人 (一般的な親族・知人間) | 非課税 (譲渡所得は発生しない) | 贈与税 (時価評価額から年間110万円の基礎控除を引いた残額に課税) | 注意度:中 暦年贈与の基礎控除枠や相続時精算課税制度の活用余地あり。 |
| 個人 → 法人 (自社への資産移転など) | 所得税(みなし譲渡所得) 時価で譲渡したものとみなされ含み益に課税 | 法人税(受贈益) 受贈資産の時価がそのまま益金に算入される | 注意度:極めて高 双方に課税される二重の負担。キャッシュアウトが先行するリスク。 |
| 法人 → 個人 (役員・従業員・第三者) | 法人税(寄付金または役員賞与) 時価売却+寄付金計上(損金不算入のリスクあり) | 所得税(給与所得または一時所得) 役員なら役員賞与認定、第三者なら一時所得 | 注意度:極めて高 役員賞与と認定された場合、法人側は損金算入できず追徴税リスク。 |
| 法人 → 法人 (グループ会社間など) | 法人税(寄付金) 時価売却と寄付金処理(限度額超過分は損金不算入) | 法人税(受贈益) 時価相当額が益金算入される | 注意度:高 完全支配関係にあるグループ内譲渡を除き、原則として課税が発生。 |
【実態検証】資産別・現場で起きている落とし穴と手続きのリアル
資産の種類によって、無償譲渡に伴う法的手続きや諸経費の発生構造は大きく異なります。不動産、自動車、非上場株式の3大資産における現場のリアルな実態を検証します。
1. 不動産の無償譲渡:維持費と諸税の三重苦
地方の空き家や山林などを「処分したいから無償で譲る」という取引が増加しています。しかし、不動産 無償譲渡 手続きには多額の実費が発生します。所有権移転登記に伴う登録免許税(固定資産税評価額の2%)、司法書士報酬に加え、見落としがちなのが不動産取得税 無償譲渡に伴う課税です。無償であっても不動産を取得したという事実に対して都道府県から課税通知が届きます。さらに、土壌汚染や建物の倒壊リスクといった契約不適合責任(旧・瑕疵担保責任)を巡る民事紛争に巻き込まれる事例も後を絶ちません。
2. 車両の無償譲渡:軽視されがちな名義変更と保険の空白
親から子へ、あるいは知人間の車輌移転では車 無償譲渡 名義変更が放置されがちです。陸運支局(軽自動車検査協会)での移転登録を怠ると、自動車税の納税義務が元の所有者に残り続けるだけでなく、万が一の人身・物損事故発生時に運行供用者責任を問われる法的リスクを背負います。また、取得時の環境性能割は「無償譲渡であっても車両の取得価格(通常の取引価額)が50万円を超える場合」には課税対象となります。
3. 自社株・非上場株式の無償譲渡:時価評価の罠
事業承継の現場で最も危険なのが、株式 無償譲渡 税金の算出ミスです。「非上場株式で市場価格がないから1株0円で譲渡する」という理屈は税務上一切認められません。国税庁の財産評価基本通達に基づき、類似業種比準方式や純資産価額方式によって厳密に時価が算出されます。会社の財務内容が優良であるほど株価は跳ね上がり、数百万円から数千万円規模のみなし譲渡所得課税や贈与税が突如として請求される事態に陥ります。
トラブルを未然に防ぐ「無償譲渡契約書」の書き方と必須条項
「仲の良い間柄だから契約書など不要だ」という判断は致命的です。民法第550条には「書面によらない贈与は、各当事者が解除することができる」と明記されており、口約束だけの無償譲渡はいつでも一方的に撤回される法的不安定さを抱えています。
後日の紛争を防ぎ、税務署に対して取引の正当性と時期を証明するためには、適切な無償譲渡契約書 ひな形をベースにした正式な書面作成が不可欠です。契約書に必ず盛り込むべき重要項目は以下の4点です。
- 目的物の特定と現状有姿の明記:対象資産の所在地、車台番号、株式数などを正確に特定し、「現状有姿(そのままの状態)」で引き渡す旨を明記する。
- 契約不適合責任の免責条項:無償譲渡である以上、引き渡し後に隠れた欠陥や故障が見つかっても譲渡側は修繕・損害賠償義務を負わない(民法第551条の原則に則った免責)旨を定める。
- 公租公課および移転費用の負担区分:名義変更手数料、登録免許税、不動産取得税、固定資産税の日割り精算などを「譲受人の全額負担」とする取り決めを明文化する。
- 引き渡し期日と所有権移転の時期:所有権がどの時点で移転するのか(契約締結時か、書類完備時か、現物引渡時か)を特定する。
一般に知られていない盲点とネットの誤解|税務調査の現場から
インターネット上の掲示板やSNSでは、「1円で売買契約を結べば、無償譲渡ではなく有償売買になるから贈与税から逃れられる」といった誤った裏ワザが流布されています。しかし、これは税務調査官が真っ先に否認する典型的なスキームです。
前述の通り、極端な低額譲渡は税務上「実質的な無償譲渡(みなし贈与)」とみなされ、差額に対して課税されます。税務当局は契約書のタイトルではなく、「取引の実質的経済効果」を基準に判断するため、小手先の形式変更は何の防衛策にもなりません。
また、家族・親族間での善意の無償譲渡が、後々の「争族(遺産分割争い)」を引き起こすケースも深刻です。親が生前に特定の子どもに対して自宅や土地を無償譲渡していた場合、相続発生時に他の兄弟から「特別受益」として持ち戻し計算を要求され、家族関係が完全に崩壊してしまう事例が多発しています。心理的な「親切心」や「家族間だから甘えても大丈夫」という思い込みが、法的・金銭的境界線を曖昧にし、取り返しのつかない対立へと発展します。

【プロの結論】無償譲渡を選ぶべきケース・避けるべき取引の判断基準
無償譲渡や贈与を検討する際は、感情論や手間の省略を排し、客観的なリスク計算に基づいた判断が求められます。実務家視点から導き出される推奨条件と回避基準は明確です。
無償譲渡を選択しても安全なケース
- 市場価値が年間110万円の基礎控除枠内に完全に収まる少額の動産・金銭の移転。
- 「相続時精算課税制度」や「住宅取得等資金の贈与非課税特例」など、明確な税務上の特例要件を満たした計画的贈与。
- 経済的価値がゼロに近く、維持コストのみが発生している資産(いわゆる負動産)を、契約不適合責任を完全免除した契約書のもとで第三者に引き取ってもらう場合。
無償譲渡を絶対に避けるべき・専門家への相談が必須のケース
- 法人が当事者(譲渡側・譲受側)となる全ての取引:みなし譲渡所得課税や役員賞与認定による二重課税リスクが極めて高いため、安易な無償化は厳禁です。
- 含み益(購入時より値上がりしている)が存在する不動産や株式:譲渡側に現金収入がないまま多額の譲渡所得税が課される危険性があります。
- 親族の一部だけに高額な資産を無償移転させる場合:将来の遺留分侵害額請求や特別受益を巡る紛争要因となるため、遺言書作成や家族会議による合意形成が先決となります。
【無償譲渡 贈与 違い】に関するよくある質問(FAQ)
Q1:親から自家用車をタダで譲り受けました。確定申告や贈与税の申告は必要ですか?
A1:譲り受けた時点での車両の時価(中古車買取相場など)が、その年の他の贈与額と合算して基礎控除額である110万円以下であれば、贈与税の申告も納税も不要です。ただし、時価が110万円を超える高級車などの場合は、翌年の2月1日から3月15日までに受贈者(子ども側)が贈与税の申告を行わなければなりません。また、陸運支局での名義変更手続きは金額にかかわらず必須です。
Q2:自分が経営する会社に、個人所有の不動産を無償で譲渡したいのですが問題ありますか?
A2:税務上、極めて大きなリスクがあります。個人側には「時価で売却した」とみなされるみなし譲渡所得課税(所得税・住民税)が発生し、会社側には「不動産の時価相当額」が受贈益として法人税の課税対象となります。現金の移動がないにもかかわらず、双方に多額の納税資金が必要となるため、適正な鑑定評価に基づく有償売買や賃貸借契約を選択するのが一般的です。
Q3:田舎の不要な山林や空き家を自治体に無償譲渡(寄付)することは可能ですか?
A3:自治体への寄付は法的に可能ですが、実際には自治体側が維持管理コストや土砂災害リスクを理由に「公用・公共用の用途がない」として受け入れを拒否するケースが大半です。寄付が成立しない場合は、相続土地国庫帰属制度の活用や、民間の空き家バンク・有償引き取りサービスの利用を検討する必要があります。
まとめ:最新の税務知識と契約手続きで安全な資産移転を
「対価を払わないから簡単だ」と捉えられがちな無償譲渡ですが、実態は有償売買以上に複雑な税務規定と法的リスクが張り巡らされています。民法上の贈与契約の性質を正しく理解し、税務上の時価評価を軽視しない姿勢が不可欠です。
大切な財産を円滑に移転させ、将来のトラブルや過重な税負担から身を守るためには、取引前の正確な時価算定、契約不適合責任を明記した無償譲渡契約書の作成、そして必要に応じた税理士や司法書士への事前相談を怠らないことが何よりも重要です。 (出典: 無償譲渡 贈与 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
