毎月赤字をボーナス補填する危険性とは?知恵袋のリアルと脱出術
「毎月の給与だけでは3万〜5万円赤字になり、年2回のボーナスでなんとか補填している」「共働きなのに毎月赤字で、ボーナスが出なければ生活が成り立たない」――。Yahoo!知恵袋をはじめとする大手Q&Aサイトには、毎月の生活費赤字に危機感を募らせる切実な相談が連日投稿されています。手取り給与と日々の支出のバランスが崩れ、賞与を頼りに帳尻を合わせる生活は、一見すると「年間で収支が合っていればセーフ」のように思えるかもしれません。
しかし、2026年現在のように物価高が長期化し、金利上昇や社会保険料負担がじわじわと家計を圧迫する局面において、「ボーナス補填前提の家計」は極めて脆い地盤の上に立っています。賞与は企業の業績次第で容易に減少・カットされる変動給であり、生活費の原資として組み込むこと自体が構造的なリスクを孕んでいるためです。知恵袋に寄せられたリアルな相談事例とデータから見えてきた家計の実態を紐解き、ボーナス頼みから脱出して毎月黒字化を果たすための決定的な見直し術を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の生活費赤字をボーナスで補填する構造は、賞与減額や金利上昇局面で一気に家計破綻へとつながる危険なシグナルである。
- 要点2:知恵袋に集まる相談の根本原因は「特別費の無計画な支出」「固定費の肥大化」「使途不明金」にあり、共働き・専業主婦世帯を問わず発生している。
- 要点3:脱出の鍵は「毎月の手取りだけで生活を完結させる設計」と「年間特別費の月割り積立」であり、2026年最新の固定費削減とルール化が黒字化への最短ルートとなる。
【知恵袋のリアル】毎月赤字をボーナスで補填する家庭の実態と平均赤字額
Yahoo!知恵袋などの家計相談コーナーをリサーチすると、「毎月赤字 ボーナスで補填」というキーワード周辺には、世帯年収400万〜1000万円超まで幅広い層からの悲痛な叫びが並んでいます。相談内容を精査すると、毎月の生活費の赤字平均額はおおむね3万〜7万円に集中しており、年間で36万〜84万円程度を年2回のボーナスから穴埋めしている実態が浮き彫りになります。
相談者の家庭環境は大きく2つのパターンに分かれます。1つは、子育て中の専業主婦世帯で、夫の単独収入に対して教育費や食費のインフレが追いつかず、徐々に赤字幅が拡大しているケースです。もう1つは、パワーカップルを含む共働き世帯で、「お互いに収入があるから大丈夫」という安心感から生活水準を上げてしまい、夫婦合算の手取りを超過する支出が常態化しているケースです。
知恵袋の投稿で特に目立つのは、「日々の食費や日用品を極限まで切り詰めているのに、なぜか毎月赤字になる」という告白です。スーパーの特売日をハシゴしたり、外食を我慢したりしていても、月末になると口座残高が足りず、結局ボーナス用の口座から引き出さざるを得ないという悪循環に多くの家庭が苦しんでいます。

なぜ毎月赤字になるのか?知恵袋の相談から見えた「貯蓄ができない家庭」の共通点
知恵袋に寄せられる膨大な家計相談を分析すると、毎月赤字に陥りボーナス補填を繰り返す家庭には、いくつかの明確な共通点が存在します。決して「無駄遣いをしまくっている」わけではなく、家計管理の構造そのものに原因が潜んでいます。
第一の要因は、「毎月の生活費」と「特別費」の境界線が曖昧である点です。冠婚葬祭、自動車税や車検、家電の買い替え、旅行代、帰省費用といった特別費を毎月の給与から場当たり的に排出し、足りなくなると「今月は特別だったから」と自分を納得させてボーナスで穴埋めします。しかし、年間を通してみれば「何もない月」などほとんど存在せず、毎月何かしらの特別支出が発生して赤字が固定化します。
第二の要因は、固定費の肥大化と使途不明金の存在です。住居費、スマートフォンの通信料、過剰な生命保険・医療保険、複数のサブスクリプション契約など、一度契約したら自動的に引き落とされる固定費が手取り収入の大部分を圧迫しています。さらに、コンビニでの細かな買い物やキャッシュレス決済による支出のブラックボックス化が進み、「何に使ったかわからないが手元にお金が残らない」状態を作り出しています。
行動経済学の観点から見ると、これは「メンタル・アカウンティング(心の会計)」の罠に陥っている状態と言えます。「ボーナスというまとまった臨時収入がある」という心理的余裕が、日々の支出に対する警戒心を麻痺させ、毎月の予算規律を崩壊させてしまうのです。
【徹底比較】ボーナス依存家計 vs 健全家計|破綻リスクと財務健全性の格差
ボーナスで毎月の赤字を補填している「ボーナス依存家計」と、毎月の給与内で生活を完結させている「健全家計」では、将来的な資産形成スピードや突発的なリスクへの耐性に決定的な差が生まれます。両者の構造的な違いを客観データとともに下表にまとめました。
| 項目 | ボーナス依存家計(補填型) | 健全家計(毎月完結型) | 編集部の見解・評価 |
|---|---|---|---|
| 毎月の収支バランス | 毎月3万〜7万円の赤字 | 手取りの10〜20%を黒字化 | 毎月黒字を確保できない構造は突発支出に極端に弱い |
| ボーナスの使途 | 生活費補填(50%以上)+ローン払い | 特別費予算枠+純粋な貯蓄・投資 | 賞与を生活費に充当している時点で貯蓄余力が消失する |
| 住宅ローン設計 | ボーナス払い併用(年20万〜40万円等) | 毎月返済のみ(ボーナス払いゼロ) | 金利上昇・減給時にボーナス併用払いは破綻の主因となる |
| 年間純貯蓄ペース | 0円〜数十万円(横ばいまたは微減) | 100万〜200万円以上(着実に増加) | 教育費ピーク期や老後資金形成に致命的な差が開く |
| 外的ショック耐性 | 賞与20%減で即座に家計破綻危機 | 賞与ゼロでも生活維持可能 | 2026年以降の不確実性に対応できるのは健全家計のみ |
ボーナス補填に潜む3つの致命的リスク|住宅ローン破綻と2026年のインフレ危機
「年間トータルで収支がプラスなら問題ない」という考え方は、経済環境が右肩上がりで終身雇用と定期昇給が保証されていた時代の遺物です。2026年の現環境において、ボーナス補填家計を放置することには3つの致命的なリスクが伴います。
第一のリスクは、企業の業績変動や個人の休職に伴う「ボーナスカット」です。賞与は給与と異なり、法的に支払いが義務付けられているものではありません。景気後退や勤務先の業績悪化、あるいは自身の体調不良による休職などでボーナスが半減・全額カットされた瞬間、毎月積み重なった数十万円の赤字を埋める術を失い、一気に借入やカードローンに頼る多重債務スパイラルへと転落します。
第二のリスクは、住宅ローンのボーナス払い破綻です。住宅購入時に毎月の返済額を抑える目的で「ボーナス併用払い」を選択している家庭は少なくありません。ボーナス補填で生活している家計が賞与減額に見舞われると、毎月の生活赤字に加え、1回あたり数十万円の住宅ローンボーナス返済が重くのしかかります。金融機関への返済が滞れば、最悪の場合はマイホームを手放す競売や任意売却という結末を迎えかねません。
第三のリスクは、2026年特有の「実質賃金低下とインフレの長期化」です。生活必需品やエネルギー価格の高騰が続く中、日々の基礎生活費は構造的に底上げされています。手取り給与が物価上昇ペースに追いつかないままボーナス頼みを続けていると、赤字幅は毎年加速度的に拡大し、貯蓄を取り崩すスピードが致命的なレベルに達します。
一般に知られていない家計管理の盲点とネットの誤解
知恵袋やネットの掲示板では、家計改善に関する様々なアドバイスが飛び交っていますが、中にはかえって家計を悪化させる危険な誤解も散見されます。現場の検証から見えた「3大誤解」を是正します。
誤解1:「赤字改善のために食費を削るべき」という罠
毎月赤字に悩む人が最初に着手しがちなのが「食費や日用品費の削減」です。しかし、食費を1万円削る努力は強烈なストレスを伴い、反動で外食やネット通販の衝動買いを招くケースが後を絶ちません。削るべきは変動費ではなく、一度見直せば半永久的に効果が続く固定費です。毎日の数十円の節約よりも、格安SIMへの変更や不要な保険の解約で月2万〜3万円を削る方が圧倒的に効果的かつ持続性があります。
誤解2:「ボーナスは全額貯金すべき」という非現実的な目標
「ボーナスは一切使わずに全額貯蓄に回す」という理想論を掲げる家庭ほど、家計管理に挫折しがちです。冠婚葬祭や帰省、家電の故障といった年間の特別費をゼロにすることは不可能です。現実的な家計管理では、「年間特別費の予算枠」をあらかじめ計上し、計画的に配分することが成功の鉄則となります。
誤解3:「共働きだから少しくらい赤字でもカバーできる」という過信
ダブルインカムの家庭にありがちなのが、「お互いにいくら使っているか把握していない」ブラックボックス化です。共働き世帯は世帯年収が高い分、住居や教育、外食にかける基準が高騰しやすく、支出の蛇口が全開になりがちです。片方の病気や育休、退職などで世帯年収が急減した際、最も破綻しやすいのがこの「隠れ赤字共働き家庭」です。
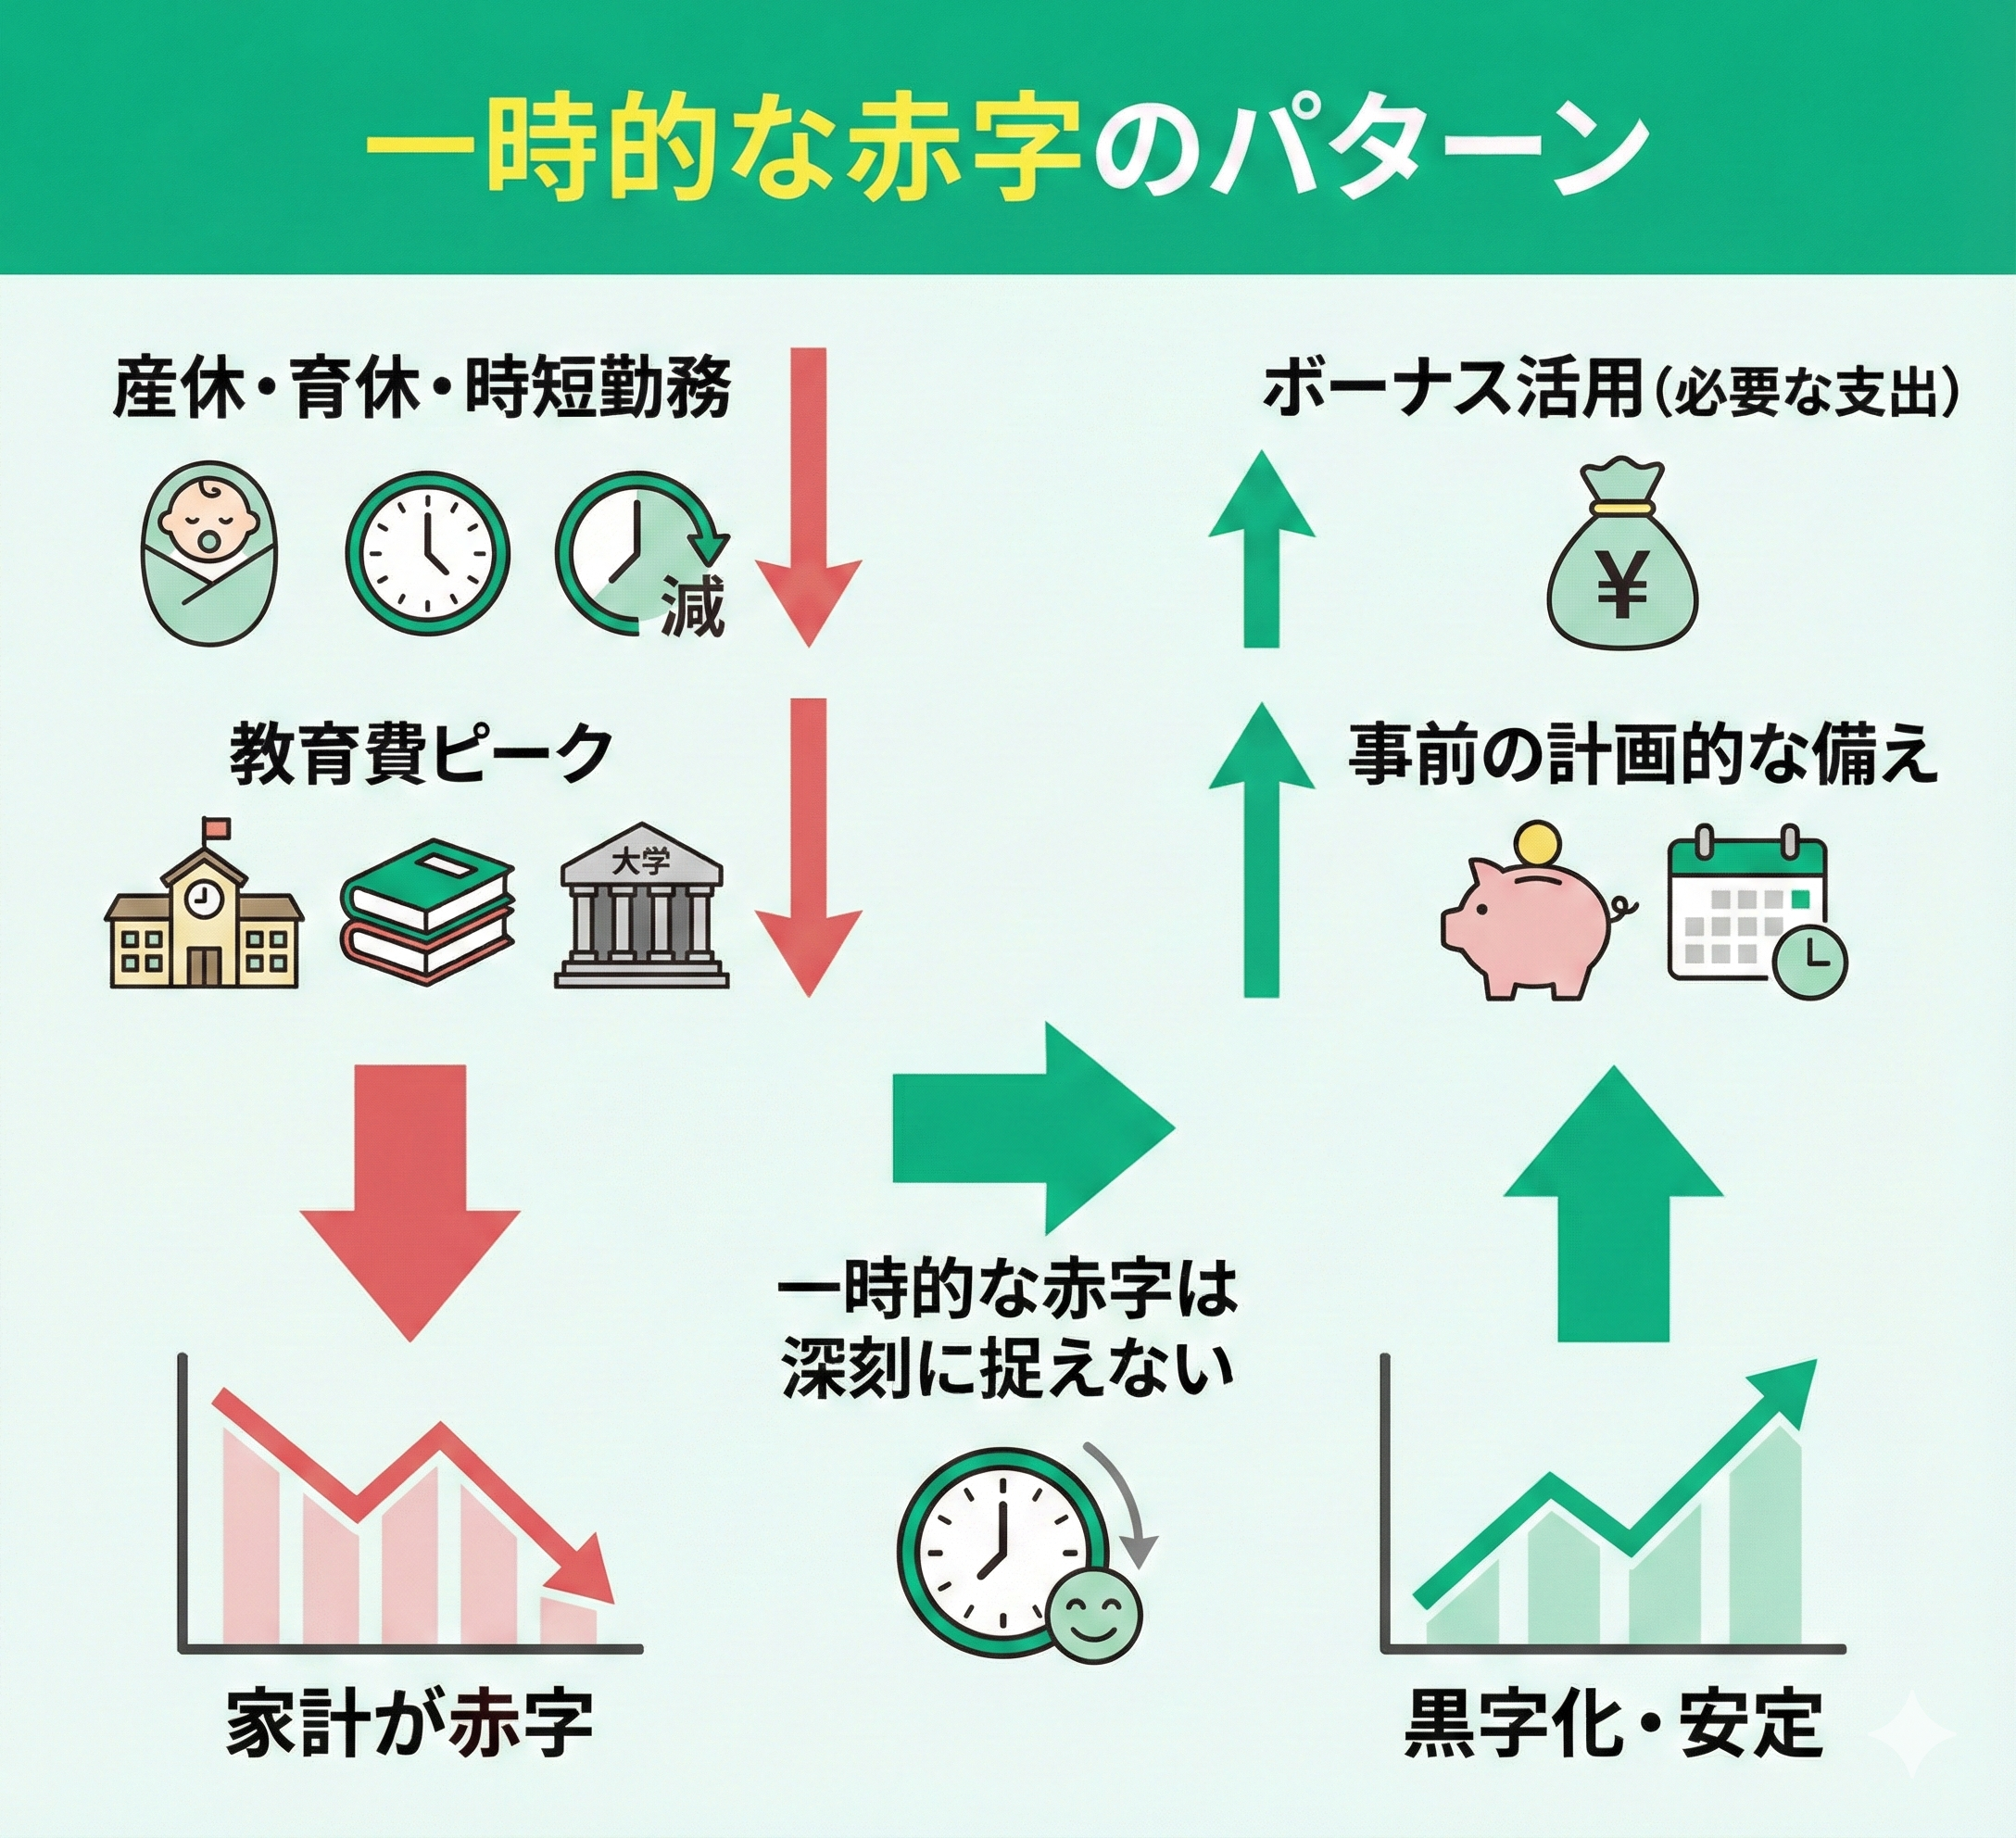
【2026年最新】ボーナス頼みを脱出するステップ|特別費積立と固定費削減の具体策
ボーナス補填の自転車操業から完全に脱出し、毎月の手取り給与だけで黒字化を達成するための実践的なロードマップを解説します。以下のステップを順序通りに進めることで、無理なく年間収支の正常化が可能です。
ステップ1:年間の「特別費」をすべてリストアップして月割り計算する
まずは過去1年間に発生した「毎月の生活費以外の支出」を書き出します。固定資産税、自動車関連費用、年払いの保険料、旅行代、帰省費用、冠婚葬祭、イベント費などを合計します。例えば年間特別費が60万円であれば、月額5万円を「特別費積立」として毎月の給与から別口座に取り分ける仕組みを構築します。これにより、突発的な出費で毎月赤字になる事態を根絶できます。
ステップ2:聖域なき「固定費削減」を断行する
毎月の手取りから特別費積立を引いた残額の中で生活を完結させるため、固定費にメスを入れます。
- 通信費:大手キャリアから格安SIM・オンライン専用プランへ移行(月5,000円〜15,000円削減)
- 保険料:過剰な貯蓄型保険や特約だらけの医療保険を解約し、掛け捨てのシンプルな保障へ見直し(月10,000円〜30,000円削減)
- サブスク・会費:直近1ヶ月で使っていない定額サービスやジム会員をすべて解約(月3,000円〜10,000円削減)
- 住居費・住宅ローン:金利上昇局面を踏まえた借り換え検討や、マイカー維持費の見直し(カーシェアや保有台数の見直し)
ステップ3:先取り貯蓄の自動化とボーナスの純貯蓄化
固定費削減によって浮いた資金は、生活費口座に残さず「先取り貯蓄」として自動積立やNISA等の投資へ自動振替します。そして、これまで赤字補填に消えていたボーナスは、「8割を純貯蓄・資産形成」「2割をご褒美やレジャー」というように明確な配分ルールを敷きます。これにより、ボーナスの大部分が確実に資産として積み上がる好循環が完成します。
【プロの結論】ボーナス補填から脱出できる人・危険な状態が続く人の判断基準
家計改善の成否を分けるのは、単なる計算力ではなく「現実を直視し、構造を変える意思」です。家族社会学や行動科学の知見に基づき、ボーナス補填から脱出できる家庭と、破綻危機へと突き進んでしまう家庭の境界線を提示します。
【今すぐ脱出できる人の条件】
- 「毎月赤字であること」を家計の重大な異常事態として捉え、夫婦で支出の数字を包み隠さず共有できる
- 食費の細かい節約よりも、保険や通信費、住居費といった固定費の見直しに躊躇なく着手できる
- 「見栄」や「周囲との比較」を手放し、自世帯の適正な生活水準を受け入れることができる
【このままでは危険な人の条件】
- 「来期のボーナスは増えるはず」「来年になればなんとかなる」と希望的観測で問題を先送りにする
- 夫婦間で財布が完全に分かれており、お互いの収支や貯蓄額をブラックボックスにしている
- 住宅ローンや車のローンでボーナス払いを重く設定しており、生活水準を落とすことを拒否する
家計は家族の共同プロジェクトです。どちらか一方が我慢を強いられる節約ではなく、固定費の仕組みを抜本的に見直して「自然にお金が残る構造」を作ることこそが、長期的な家計防衛の唯一の解となります。
【毎月赤字 ボーナスで補填 知恵袋】に関するよくある質問(FAQ)
Q1:毎月3万円赤字ですが、ボーナスが年間120万円あればこのままでも大丈夫ですか?
A1:極めて危険です。年間収支としてはプラスに見えますが、毎月の生活費に賞与約36万円を消費していることになり、実質的な貯蓄ペースは大幅に鈍化します。万が一、勤務先の業績悪化や体調不良でボーナスが50%カットされた場合、一瞬で年間収支が赤字へ転落します。毎月の手取り内で生活を完結させ、ボーナスは全額資産形成に回せる体質へ今すぐ改善すべきです。
Q2:すでに住宅ローンを「ボーナス払い併用」で組んでしまっている場合の対処法は?
A2:まずは毎月の生活費と固定費を徹底的に削減し、ボーナス返済分を「毎月の給与から月割りで積み立てる」体制を目指してください。ボーナス月に給与口座から返済額を充当できるように準備することで、賞与の変動リスクをヘッジできます。それでも返済が厳しい場合は、借り入れ先の金融機関に相談し、ボーナス払いの取りやめや毎月返済額の均等化(条件変更)を早めに検討することが重要です。
Q3:共働きなのに毎月赤字になる最大の原因は何ですか?
A3:最大の原因は「使途不明金」と「生活水準のインフレ」です。ダブルインカムによる心理的余裕から、外食やコンビニ利用、趣味や衣服への支出が無自覚に増大し、固定費も高止まりしているケースが多発しています。夫婦それぞれの口座から共通の生活費口座に一定額を入金し、生活費はその範囲内でのみ執行するという「共通口座ルール」を導入することで劇的に改善します。
まとめ:2026年の家計防衛は「毎月黒字」への構造改革から
毎月の赤字をボーナスで埋める生活は、穏やかな海を航海している間は問題なく見えても、一度不況の嵐や金利上昇の荒波が来れば容易に転覆する「砂上の楼閣」です。知恵袋に集まるリアルな悩みは、決して他人事ではなく、現代の物価高においてあらゆる家庭が直面し得る構造的リスクそのものです。
ボーナス頼みからの脱出に、過度な我慢や苦しい節約は必要ありません。本質的な解決策は、「年間特別費の見える化と月割り積立」「固定費の抜本的削減」「ボーナスを生活費から完全に切り離すルール化」の3点に集約されます。不確実性が高まる2026年だからこそ、賞与に依存しない強固な家計基盤を整え、将来の安心と資産形成を両立させていきましょう。 (出典: 毎月赤字 ボーナスで補填 知恵袋(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
